


CVC(コーポレート・ベンチャーキャピタル)とは、事業会社が自己資金で設立した、スタートアップへの投資を目的とする組織です。純粋な財務リターンを追求するVCとは異なり、自社事業とのシナジー創出を重視する点が最大の特徴です。スタートアップは、出資元の事業会社が持つ販路や技術、信用力といった経営資源を活用できるメリットがあります。
本記事では、CVCの基礎知識から、VCやM&Aとの明確な違い、具体的なメリット・デメリット、資金調達を成功させるためのポイントまでを体系的に解説します。自社の成長戦略にCVCからの出資をどう組み込むべきか、その判断材料としてご活用ください。
この記事のポイント
- CVCとは、事業会社が運営する投資組織であり、財務リターンだけでなく本業との事業シナジーを重視します。
- VC(ベンチャーキャピタル)との主な違いは投資目的で、CVCは戦略的リターンを、VCは純粋な財務リターンを最優先します。
- スタートアップがCVCから出資を受けるメリットは、事業会社の信用力や販路、技術の活用にあります。
- 一方、CVCからの出資には、母体企業の方針に影響されやすいデメリットも存在します。
- CVCからの資金調達を成功させるためには、自社との相性を見極め、事業シナジーを具体的に提示する事業計画が不可欠です。
CVCとは?基礎知識とVC・M&Aとの違いを徹底解説
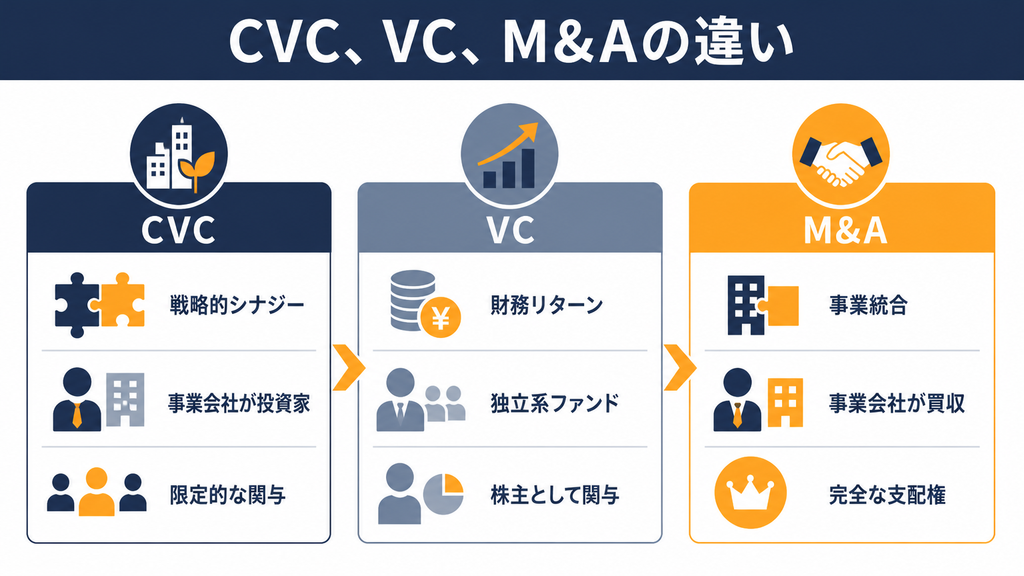
CVCからの資金調達を検討するスタートアップがまず理解すべきは、その定義と本質です。CVCは、単なる資金提供者ではなく、事業成長を共に目指す戦略的パートナーです。ここでは、CVCの基礎知識と、混同されがちなVCやM&Aとの違いを詳しく解説します。
CVC(Corporate Venture Capital)の定義と特徴
CVC(コーポレート・ベンチャーキャピタル)とは、事業会社が自己資金で設立し、主に自社の事業領域に関連するスタートアップやベンチャー企業に出資する組織です。事業会社本体からの直接出資(バランスシート投資)のほか、100%子会社のCVCを設立する形態や、外部VCと共同でファンド(投資事業有限責任組合)を組成して運営する形態などがあります。
CVCの目的は、スタートアップの革新的な技術やアイデア、新しいビジネスモデルを取り込み、自社の既存事業を強化したり、新規事業を創出したりする事業シナジーを生み出すことです。もちろん、金銭的リターン(キャピタルゲイン)も重要ですが、戦略的な目的を重視する点が大きな特徴です。
近年、CVCの設立は増加しています。事業会社によるスタートアップ投資は拡大傾向にあり、特にAI、SaaS、ヘルステック、GX(グリーン・トランスフォーメーション)が活発です。これは、多くの事業会社がオープンイノベーションを通じて外部の力を活用する重要性を認識していることを示しています。
CVCの種類とスタートアップへの影響
CVCは主な目的によって「戦略リターン型」と「財務リターン型」に分類できます。スタートアップは、アプローチするCVCのタイプを理解することで、ミスマッチを防げます。
| 種類 | 詳細 |
|---|---|
| 戦略リターン型CVC | 母体企業との事業シナジー創出を重視し、出資後は共同開発や販路の相互活用が期待されます。 |
| 財務リターン型CVC | 市場性や成長性、収益性を重視し、出資後の事業介入は少ない傾向があります。 |
実際、多くのCVCは両方の性質を併せ持ちますが、どちらの比重が大きいかで出資後の関係性や求められる成果が異なります。自社の事業フェーズや成長戦略に合わせて最適なCVCを見極めましょう。
CVCとVC(ベンチャーキャピタル)の比較
CVCとVCは、スタートアップにリスクマネーを供給する点では共通していますが、目的や性質には明確な違いがあります。これを理解することが、自社に最適な資金調達先を選ぶ上で重要です。
両者の主な違いは、投資主体、目的、リターン、投資期間、スタートアップとの関係性です。以下の比較表で、その特性を確認しましょう。
| 項目 | CVC(コーポレート・ベンチャーキャピタル) | VC(ベンチャーキャピタル) |
|---|---|---|
| 投資主体 | 事業会社(自己資金) | 独立系の投資会社(投資家から資金を集める) |
| 主な目的 | 事業シナジー創出、戦略的リターン | 純粋な金銭的リターン(キャピタルゲイン) |
| 投資対象 | 母体企業の事業領域に関連するスタートアップ | 成長が見込めるスタートアップ(業界は幅広い) |
| リターン | 事業シナジー+金銭的リターン | 金銭的リターンが最優先 |
| 投資期間 | 比較的長期にわたる(事業連携を前提) | ファンドの償還期間に依存(通常7〜10年) |
| 関係性 | 事業上のパートナーとしての関係性が強い | 株主・財務的支援者としての関係性が強い |
簡単に言えば、VCは「投資のプロ」であり、CVCは「事業のプロ」が投資を行います。そのため、CVCからは資金だけでなく、事業運営に直結する支援も期待できます。
CVCとM&Aの比較
CVCによる出資とM&A(企業の合併・買収)は、事業会社がスタートアップと連携する手段ですが、目的と関係性が異なります。CVC投資は基本的に
経営権に影響を与えない範囲での出資で、スタートアップの独立性を尊重します。
一方、M&Aは経営権の取得を伴い、スタートアップを完全に取り込むことを目的とします。両者の違いを以下の表で整理します。
| 項目 | CVC投資 | M&A(買収) |
|---|---|---|
| 投資主体 | 事業会社(CVCを通じて) | 事業会社(本体) |
| 主な目的 | 事業シナジー創出、将来のM&Aの布石 | 事業の多角化、市場シェア拡大 |
| 出資比率 | マイノリティ出資(数%〜20%程度) | マジョリティ出資(50%超、通常は100%) |
| 経営への関与 | 限定的(独立性を尊重) | 全面的(子会社化、事業統合) |
| 関係性 | パートナーシップ、協業関係 | 親子会社、グループ会社 |
| アプローチ | 段階的に連携を深める | 一気に事業統合を進める |
CVCからの出資は、将来的なM&Aの前段階として位置付けられることもあります。まずはCVCを通じて連携を深め、シナジーが明確になった段階でM&Aに移行する事業会社も見られます。
スタートアップがCVCから出資を受けるメリット
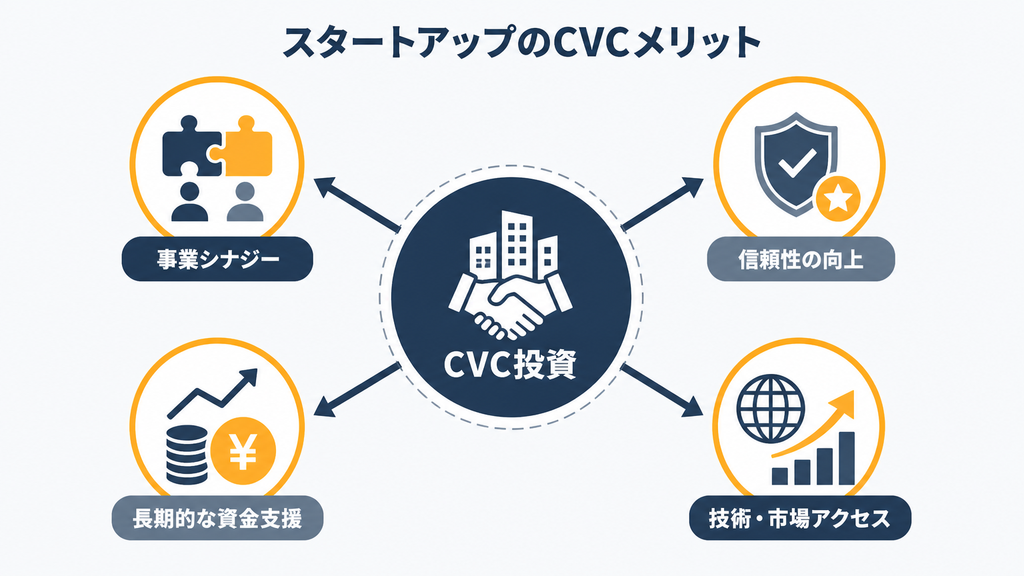
スタートアップがCVCから出資を受ける最大の魅力は、資金調達だけでなく多面的なメリットを享受できる点です。事業会社の資源を活用することで、スタートアップは成長を大幅に加速させることが可能です。以下、具体的なメリットを4つの側面に分けて解説します。
母体の事業会社との関係強化と事業シナジー
CVCからの出資は、母体の事業会社との関係を強化します。これにより、スタートアップは事業会社のリソースを活用し、飛躍的な成長を実現できます。
出資を受けることで、強固なパートナーシップが構築され、共同開発や技術協力、マーケティング活動など多面的な連携が可能です。スタートアップの技術と事業会社の生産設備や管理ノウハウを組み合わせることで、画期的な製品の開発も可能です。事業シナジーの創出はCVC投資の根幹であり、この点を活かすことが成功のカギです。
会社全体の認知度・信頼性の向上
大手企業のCVCからの投資は、スタートアップにとって信用の証となります。これにより、企業のブランド価値が向上し、事業展開を有利に進めます。
著名な事業会社が運営するCVCから出資されることで、「あの会社が認めたスタートアップ」というお墨付きが得られます。この信用の向上は、金融機関からの追加融資や優秀な人材の採用、新たな顧客獲得に有利に働きます。特にアーリーステージのスタートアップにとって、大手企業の信頼性は貴重な資産です。
早期の資金調達と長期的な成長支援
CVCからの出資は、安定的かつ長期的な資金供給をもたらします。事業会社ならではの視点による支援は、短期的な利益を追求するVCとは異なります。
特に母体企業が本体から直接出資(バランスシート投資)を行っているCVCの場合、外部投資家から集めたファンドのような厳格な償還期限に縛られにくく、事業シナジー創出に向けた中長期的な支援が期待できます(※ただし、CVCであってもファンドを組成している場合は存続期間が設定されている点に留意が必要です)。
これによりスタートアップは、業績に一喜一憂することなく、じっくりと事業開発に取り組めます。また、事業が順調に進めば追加出資を受けやすくなる傾向もあり、継続的な成長資金も確保しやすい点が魅力です。
技術・ノウハウの獲得と市場アクセスの拡大
CVCから出資を受けることで、スタートアップは母体企業の技術やノウハウ、広範な販売チャネルにアクセスする機会を得ます。これは事業成長スピードを劇的に加速させる要因です。
製造業のスタートアップであれば、母体企業から高度な生産技術やサプライチェーン管理を学べます。SaaS系のスタートアップであれば、母体企業の顧客基盤に自社サービスを提案したり、販売代理店網を活用したりできます。このリソースへのアクセスは、スタートアップが自力で築くには膨大な時間とコストがかかるものであり、CVCからの出資がもたらす大きな価値です。
スタートアップがCVCから出資を受けるデメリットと注意点
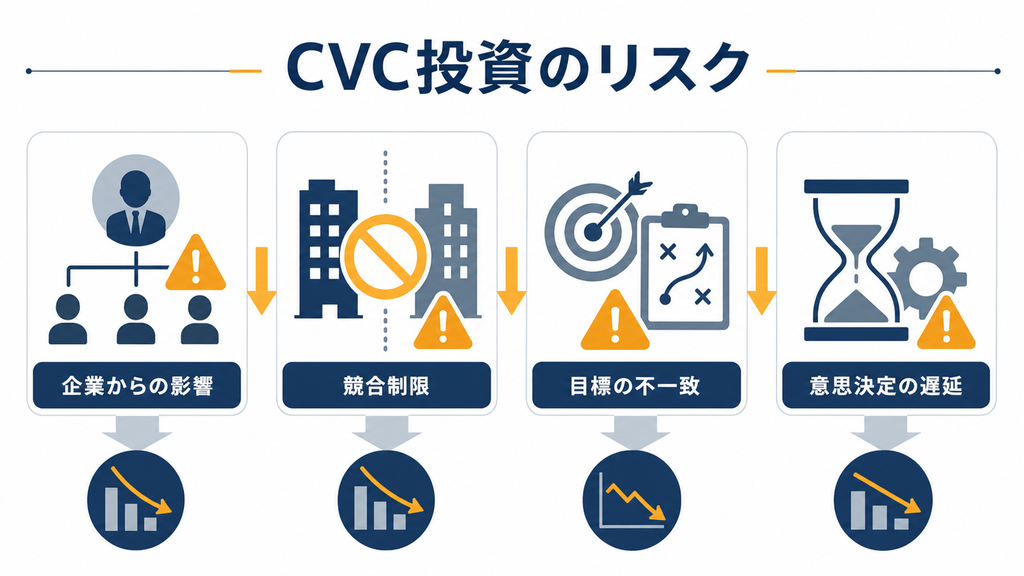
CVCからの資金調達には多くのメリットがある一方で、事業会社のパートナーになることで生じる特有のデメリットやリスクもあります。これらの潜在的な課題を事前に理解し、対策を講じることは、良好な関係を築き、持続的な成長を遂げるために不可欠です。
母体の会社風土・方針への影響
母体企業に左右されやすいというのは、大手企業の影響を受け、スタートアップの迅速な意思決定や独自のカルチャーが制約される可能性を指します。これにより、イノベーションのスピードが鈍化するリスクがあります。
大手企業である母体は、慎重な意思決定プロセスや階層的な組織構造を持っています。CVCからの出資比率が高まると、取締役の派遣などを通じて、企業文化がスタートアップに持ち込まれる可能性があります。その結果、迅速な意思決定が妨げられたり、自由な発想が生まれにくくなったりする恐れがあります。出資を受ける際には、自社の独立性や文化をどこまで維持できるか、CVCと協議することが重要です。
競合他社との取引制約の可能性
競合他社との取引が難しくなることは、CVCの母体企業と競合関係にある企業とのビジネスチャンスが失われる可能性を指します。これにより、事業拡大の機会が制限されるリスクがあります。
自動車メーカー系のCVCから出資を受けた場合、他の自動車メーカーとの取引が難しくなることがあります。投資契約において、母体企業の競合他社との取引制限(専属義務)や、競合他社からの追加出資受け入れに対する拒否権・事前承諾条項が盛り込まれる場合があります。
これらは将来の顧客獲得や資金調達の機会を狭めるリスクとなるため、出資前に母体企業の事業領域を確認したうえで、事前交渉を通じて条件の除外や緩和を図ることが極めて重要です。出資前に母体企業の事業内容や市場での位置付けを確認し、自社の事業展開にどのような制約が生まれるか慎重に検討する必要があります。
投資目的の相違によるミスマッチ
投資目的の相違によるミスマッチとは、CVCが重視する戦略的シナジーと、スタートアップが目指す成長の方向性が一致しない問題を指します。このミスマッチは、関係悪化や成長の停滞を招きます。
CVCは母体企業の戦略によって投資判断を行いますが、その戦略は市場環境や経営方針によって変化する可能性があります。例えば、担当者が交代したり、母体企業が事業再編を行ったりすると、スタートアップへの支援が減少することがあります。このため、スタートアップは期待した支援を受けられなくなり、成長戦略の見直しを余儀なくされる可能性があります。契約前にCVCの投資方針や母体企業の戦略を深く理解し、定期的なコミュニケーションを通じて認識のズレをなくす努力が重要です。
CVCからの出資獲得までのロードマップと交渉のポイント
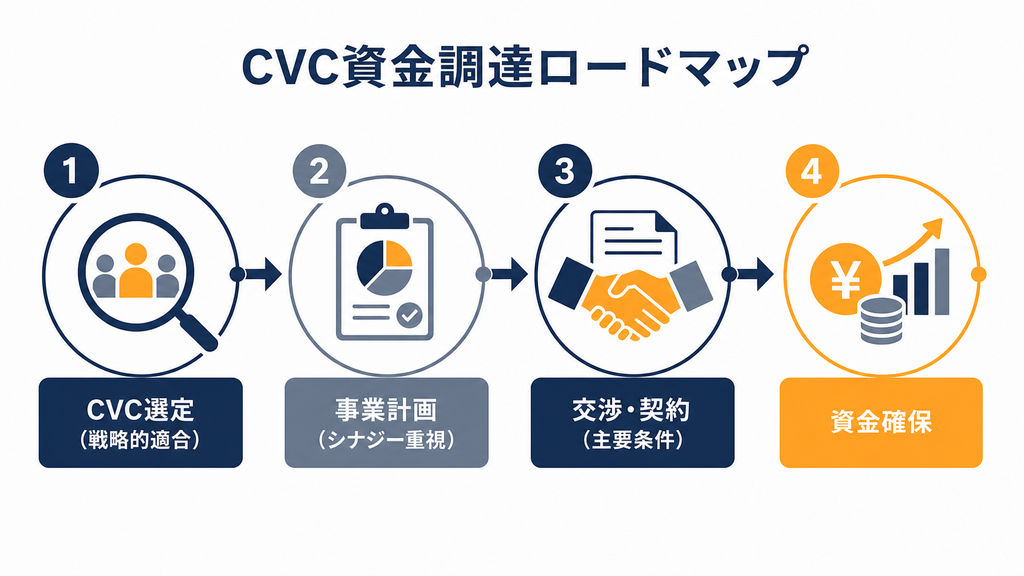
CVCからの出資を成功させるためには、戦略的なアプローチが不可欠です。優れた技術やビジネスモデルだけでは不十分で、いかにCVCに貢献するかを示す必要があります。ここでは出資獲得までのステップと、交渉を有利に進めるポイントを解説します。
CVCの種類と自社との相性を見極める
出資獲得への第一歩は、自社の事業戦略と成長フェーズに最適なCVCパートナーを見極めることです。前述したようにCVCには「戦略リターン型」と「財務リターン型」があります。それぞれスタートアップに求めるものや提供できる価値が異なります。
自社の事業がどのような事業会社とシナジーを生むかを分析し、具体的な連携の形を提示できる企業を複数リストアップします。その上で、各社のCVC運営や投資方針を調査しましょう。CVCのWebサイトや投資実績を調べることで、そのCVCの傾向をつかみ、自社の成長戦略とCVCの投資戦略を合致させることがポイントです。
CVCに響く事業計画書の作成とプレゼンテーション
CVCへのアプローチでは、事業計画書の内容がVC向けのものとは異なります。CVCが重視するのは「事業シナジー」であり、これを具体的かつ魅力的に伝えることが成功のカギです。
事業計画書では、市場性や収益性に加え、「なぜ、他の誰でもなく、貴社(母体企業)と組む必要があるのか」の明確な答えを盛り込みます。具体的には以下の要素を詳細に記述します。
| 項目 | 記述内容 |
|---|---|
| 共同で解決できる市場の課題 | 母体企業の課題と、自社のソリューションの関連性。 |
| 具体的な協業プラン | 共同開発、販売提携、技術ライセンスなど、連携案。 |
| シナジーによる財務的インパクトの試算 | 協業による売上向上やコスト削減の可能性を示す。 |
プレゼンテーションでは、これらのシナジー案を具体的かつ説得力を持って説明し、単なる資金提供者としてではなく、「戦略的パートナー」としての関係性を提案することが重要です。
交渉時の重要ポイントと契約上の注意点
CVCとの交渉が具体化したら、契約内容を慎重に詰める必要があります。出資を受ける際の契約は、将来の事業運営に影響を及ぼすため、専門家の助言を得ながら進めましょう。
資金使途とガバナンス体制の合意
調達した資金の使途をCVC側と合意形成しておくことが重要です。また、出資比率に応じて取締役派遣や拒否権設定が求められる場合があります。業務の自由度を維持するため、ガバナンスに関する取り決めは入念に行う必要があります。
EXIT戦略の明確化と条件交渉
CVCも投資である以上、最終的な出口(EXIT)を意識しています。IPOを目指すのか、M&AによるEXITを検討するのか、自社の将来像をCVCに伝え、意見をすり合わせることが重要です。特に、母体企業による優先買収権が契約に盛り込まれる場合がありますので、その条件については慎重に交渉する必要があります。
競合条項や情報共有に関する取り決め
競合取引の制限条項や情報開示義務に関する条項は、スタートアップの事業活動を制約する可能性があります。契約書を精査し、自社にとって過度に不利な条件でないかを確認し、不明瞭な点があれば必ず専門家に相談しましょう。
CVC投資の成功・失敗事例とEXIT戦略
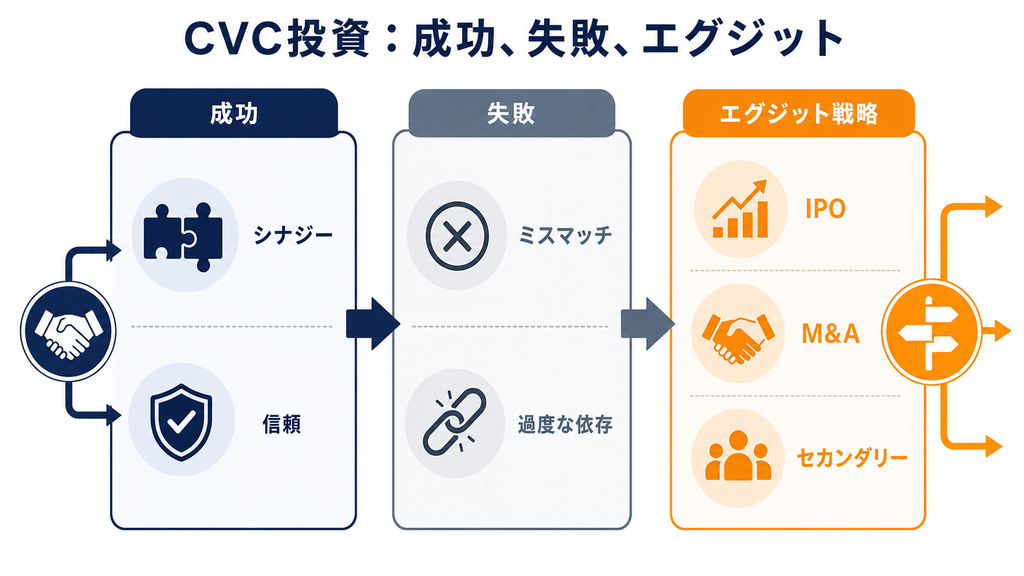
CVCとの連携はスタートアップに大きな成長をもたらす可能性がありますが、思わぬ落とし穴も存在します。ここでは国内外の成功事例と失敗からの教訓、重要なEXIT戦略について解説します。
国内外のCVC投資成功事例に学ぶ
CVC投資の成功は、スタートアップと事業会社の双方に持続的な価値を生み出します。近年では「自社単独で運用する形態」だけでなく、「投資の専門ノウハウを持つ外部パートナーと共同で運用する形態」による成功事例も増えています。
1. 自社単独運用型の代表例:KDDI株式会社(KDDI Open Innovation Fund)
国内屈指の実績を持つ同ファンドは、通信インフラや5Gとの親和性が高いスタートアップへ積極的に投資を行っています。単なる出資にとどまらず、KDDIのアセット(顧客基盤や通信技術)とスタートアップのサービスを組み合わせた共同開発を展開し、多くの事業シナジーとIPO・M&A実績を創出しています。
2. 外部パートナー共同運営型の代表例:アルファクラブ武蔵野×パラダイムシフト(LifeShift Innovation 1号ファンド)
自社内に投資の専門チームを持たない事業会社が、外部の専門企業と連携して成果を上げている好例です。葬祭・互助会などライフエンディング業界大手のアルファクラブ武蔵野株式会社は、IT領域のM&Aや事業開発に強みを持つパラダイムシフトと共同で、総額18億円規模のCVCファンド「LifeShift Innovation 1号ファンド」を組成しました。
本ファンドでは、伝統的な産業構造を持つライフエンディング業界のDXや新たな価値創出を目指し、IT・テクノロジー領域のスタートアップへ投資を行っています。外部パートナーが戦略策定からソーシング(発掘)、デューデリジェンス、出資後のハンズオン支援までを一気通貫で伴走することで、事業会社単独では難しい「スピード感のある投資判断」と「母体企業との確実な事業シナジー創出」を両立させています。
(※詳細な取り組み内容:パラダイムシフトのCVC運営支援・実績)
CVC投資失敗事例から学ぶリスク回避策
しかし、CVC投資が必ず成功するわけではありません。戦略のミスマッチやコミュニケーション不足が関係の破綻を招くことがあります。
よくある失敗パターンとして、担当者の異動や母体企業の経営方針の変化により、スタートアップへの支援が突然打ち切られるケースが挙げられます。また、シナジー創出を急ぐあまり現場が疲弊することもあります。
これらの失敗を避けるために、以下の対策が重要です。
| リスク回避策 | 具体的な内容 |
|---|---|
| 依存しすぎない関係性の構築 | CVCからの支援に頼りすぎず、自立した事業運営を維持する。 |
| 複数の担当者との関係構築 | 特定の担当者だけでなく、多くの関係者とコミュニケーションを取り、関係を幅広く構築する。 |
| 現実的なシナジー計画 | 実現不可能な協業プランを約束せず、段階的かつ現実的なロードマップを提案する。 |
CVC投資における主要なEXIT戦略
スタートアップにとって、CVCからの出資は成長過程の一つのマイルストーンです。創業者や他の投資家のためにも、EXIT戦略を常に念頭に置く必要があります。主要なEXIT戦略は以下の通りです。
| 戦略 | 概要 |
|---|---|
| IPO(新規株式公開) | 証券取引所に株式を上場することで、創業者の利益を最大化し、CVCもキャピタルゲインを得る可能性があります。 |
| M&A(バイアウト) | 他の企業に会社全体または事業を売却します。特にCVCからの出資の場合、母体企業がそのまま買収する形も多いです。 |
| セカンダリー・トランザクション | CVCが保有する自社株式を、他のファンドや事業会社に売却して現金化する手法です。スタートアップ側にとっては、経営方針が合わなくなったCVCに友好的に退場(イグジット)してもらい、新たな戦略的パートナーを株主に迎える手段としても活用されます。 |
EXIT戦略によって資本政策や事業戦略は異なるため、CVCとの出資交渉の段階で将来のEXITプランについて率直に議論し、認識を共有することが重要です。
日本国内外のCVC市場の動向と展望
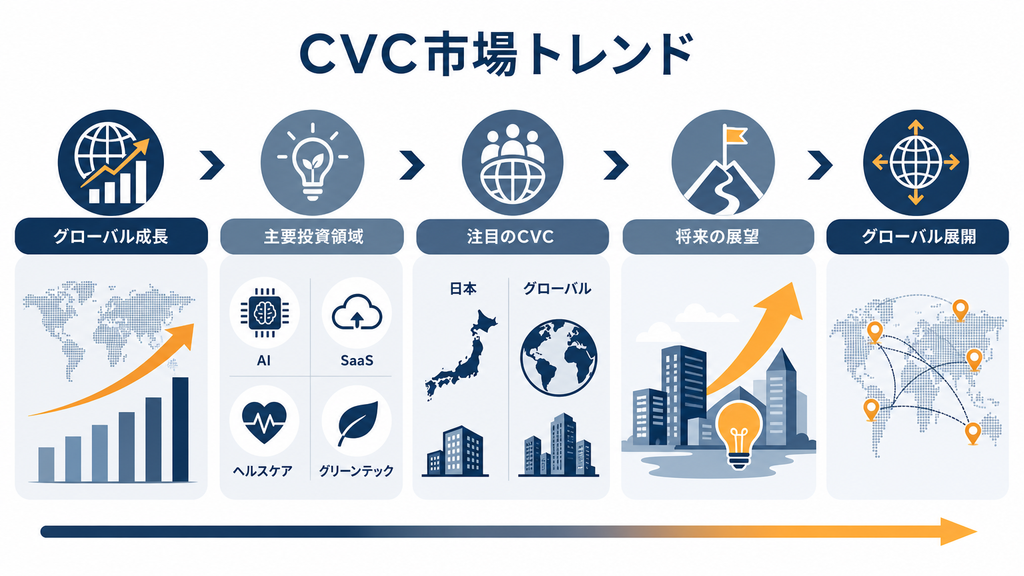
CVCを取り巻く環境は急速に変化しています。オープンイノベーションが重視され、CVCは事業会社にとって不可欠なツールとなりつつあります。市場動向を把握することは、スタートアップが効果的な資金調達戦略を立てるために不可欠です。
CVC投資の年間推移と主要業界トレンド
世界のCVC投資は、一時的な調整局面を経ながらも、長期的に成長を続けています。
世界のCVC投資は、市場環境の変化を受けつつも、大企業によるオープンイノベーションの重要手段として中長期的に定着しています。日本国内においても、大企業によるスタートアップへの出資・協業の動きは活発な状態が続いており、特に以下の領域への投資が注目されています。
特に注目されている投資領域は以下の通りです。
| 投資領域 | 概要・トレンド |
|---|---|
| AI(人工知能) | 変革を促す基盤技術としてもっとも注目を集めています。 |
| SaaS(Software as a Service) | 企業のDX需要を背景に、BtoB向けのSaaSスタートアップへの投資が好調です。 |
| ヘルステック/メドテック | 高齢化社会や健康意識の高まりを受け、遠隔医療やウェアラブルデバイスへの投資が拡大しています。 |
| GX(グリーン・トランスフォーメーション) | 脱炭素社会実現に向けた再生可能エネルギー関連のスタートアップに注目が集まっています。 |
これらのトレンドは、大手企業が直面している事業課題や社会が求める変革と密接に関連しています。
注目の国内CVCとグローバルCVCの動向
国内外で多くの事業会社がCVC活動を強化しており、各社の投資戦略に特色があります。
国内では、トヨタ自動車の「ウーブン・キャピタル」やソニーグループの「Sony Innovation Fund」、NTTグループの「NTTドコモ・ベンチャーズ」などが、事業領域に関連する分野で積極的に投資しています。これらのCVCは、豊富な資金力とグローバル基盤を背景に、スタートアップへの多角的な支援が特徴です。
一方、グローバル市場では、Googleの親会社でもあるAlphabet傘下の「GV (Google Ventures)」や、Salesforceの「Salesforce Ventures」、Intelの「Intel Capital」などが代表格です。これらのグローバルCVCは、有望なスタートアップに投資し、巨大なエコシステムを形成しています。
今後の展望として、CVCは単なる投資活動ではなく、事業会社がイノベーションを生み出す「ハブ」としての役割を強めていくと予想されます。スタートアップにとっては、CVCとの連携がグローバル市場へのアクセスの重要な手段となるでしょう。
CVCに関するよくある質問(FAQ)
ここではCVCに関してスタートアップ経営者からよく寄せられる質問とその回答をまとめました。資金調達の意思決定に際する疑問や不安の解消にお役立てください。
CVCの投資期間は通常どれくらいですか?
CVCの投資形態によって異なります。母体企業がバランスシートから直接投資(本体投資)を行っている場合は、外部投資家への償還義務がないため、一般的なVC(通常7〜10年程度)よりも長期的な目線で支援を受けられる傾向があります。
一方で、事業会社がVCと共同でファンド(LPS等)を組成して運営しているCVCの場合は、通常のVCと同様に7〜10年程度の存続期間が設定されているケースが一般的です。事前にそのCVCの組成形態や投資期間の方針を確認することが重要です。
CVCからの出資とVCからの出資、どちらが良いですか?
どちらが優れているかは、スタートアップの事業内容や成長フェーズ、経営者の重視するポイントによります。一概に優劣はありません。母体企業とのシナジーが明確で、その企業の販路や技術を活用したい場合はCVCが有力な選択肢です。一方で企業との関係に縛られず、幅広いネットワークやIPO支援を求める場合は、独立系のVCが適しているかもしれません。両方から出資を受ける選択肢もあります。
CVCからの出資を受ける際の契約上の注意点は?
CVCとの契約では以下の3点に注意が必要です。
- 競合取引・出資の制限条項:母体企業の競合他社との取引や、競合からの資金調達を制限する条項が含まれる場合があります。自社の事業展開を狭めないよう、範囲の限定や事前協議制への緩和を交渉する必要があります。
- 情報共有義務:どの程度の経営情報をどの頻度で報告するかについて、過度な要求は経営上の負担になります。
- 優先交渉権・優先買収権:M&Aの際に、母体企業が優先的に交渉・買収できる権利です。この条項が他企業からの良いM&A提案を妨げないか確認が必要です。
これらの条項については、弁護士など専門家の助言を受けながら慎重に交渉することが不可欠です。
CVCはどのようなスタートアップに投資する傾向がありますか?
CVCが投資するスタートアップには、「母体企業の既存事業を強化または新規事業領域を開拓するポテンシャルがある」という共通点があります。具体的には以下の特性を持つスタートアップが注目される傾向があります。
- 母体企業が持っていない革新的な技術や特許を保有。
- 母体企業の弱点を補完するビジネスモデルやサービスを展開。
- 母体企業が参入を検討している市場で実績がある。
- 経営陣が大企業との協業を円滑に進めるコミュニケーション能力を持つ。
単に技術が優れているだけでなく、企業と連携して事業成長を実現するビジョンと実行力が重要な評価ポイントです。
まとめ:CVCからの出資を戦略的に活用し、成長を加速させよう
本記事ではCVCの基礎知識やVC・M&Aとの違い、スタートアップがCVCから出資を受けるメリット・デメリット、そして成功に向けた具体的なロードマップを解説しました。
CVCは、事業会社が自己資金で運営する投資組織であり、純粋な金銭的リターンを追求するVCとは異なり、本業との事業シナジー創出が主な目的です。この特性を理解し、戦略的に活用できれば、スタートアップにとってCVCは資金提供を超えた成長を加速させるパートナーとなります。
CVCからの資金調達を成功させるためには、以下の点が重要です。
- 自社との相性を見極める:自社の事業とシナジーが見込めるCVCを選定。
- シナジーを具体的に提示する:母体企業にどのような貢献ができるかを明確に示す。
- リスクを理解し対策を講じる:経営の自由度の制約や競合との取引制限を理解し、契約交渉でコントロールする。
CVCからの出資は、スタートアップの未来を左右する重要な決定です。慎重な検討を重ね、自社の成長にとって最善の選択をしましょう。
CVCからの資金調達を成功させるためのノウハウをさらに詳しく解説した資料を無料でご提供しています。下記からダウンロードしてご活用ください。


CVCから出資を受けるなら、投資部門の熱意だけでなく「相手の事業部門が本気かどうか」を必ず見極めてください。
長年現場を見てきて痛感しますが、投資担当者がどれほど魅力的な協業案を語ってくれても、実際に動く事業部にとっては「降って湧いた余計な仕事」と受け止められるケースが珍しくありません。出資が決まった後に挨拶へ行ったら現場が完全に冷え切っていて、販路もノウハウも使えないまま、他社との取引だけ縛られて身動きが取れなくなった会社を何社も見てきました。
契約書に判を押す前に、現場の実務責任者と直接話し、彼らが自社のビジネスにどれだけ熱量を持っているかを肌感覚で確かめておくことが本当に大切です。