


事業をいったん停止したいと考えた際、多くの手間と費用がかかる廃業に踏み切れない経営者は少なくありません。
そのような状況で有効な選択肢が、「会社の休眠」です。
休眠は、廃業よりも低コストで手続きが簡単な上、将来の事業再開の可能性を残すという大きなメリットがあります。
しかし、「税金はどうなる?」「どんな義務が残る?」「放置しても大丈夫?」といった疑問を解消し、正しい手順で進めないと、思わぬ費用負担や法的なリスクを招くこともあります。
この記事では、会社の休眠に関するすべてを専門家が詳しく解説します。
具体的な手続きの流れ、税金や費用の仕組み、廃業との違い、休眠中の注意点まで深く掘り下げ、最適な選択をするための判断材料を提供します。
この記事のポイント
- 会社の休眠とは、法人格を維持しながら事業活動を一時停止する状態であり、廃業とは異なり将来の事業再開が可能です。
- 休眠手続きは税務署や自治体への「異動届出書」の提出が中心で、手続き自体に費用はかかりません。
- 休眠中も法人住民税の均等割(年間約7万円程度)や役員変更登記(数万円)などの維持費用が発生します。均等割は自治体への申請で免除される場合があります。
- 最後の登記から12年経過すると法務局の職権で解散させられる「みなし解散」のリスクがあるため、定期的な役員変更登記が必須です。
- 休眠は事業停止の一時的な手段であり、借金がある場合は専門家と相談の上で破産や清算を、事業価値がある場合はM&Aによる売却も視野に入れるべきです。
会社を休眠させる「休眠」とは?廃業・みなし解散との違い
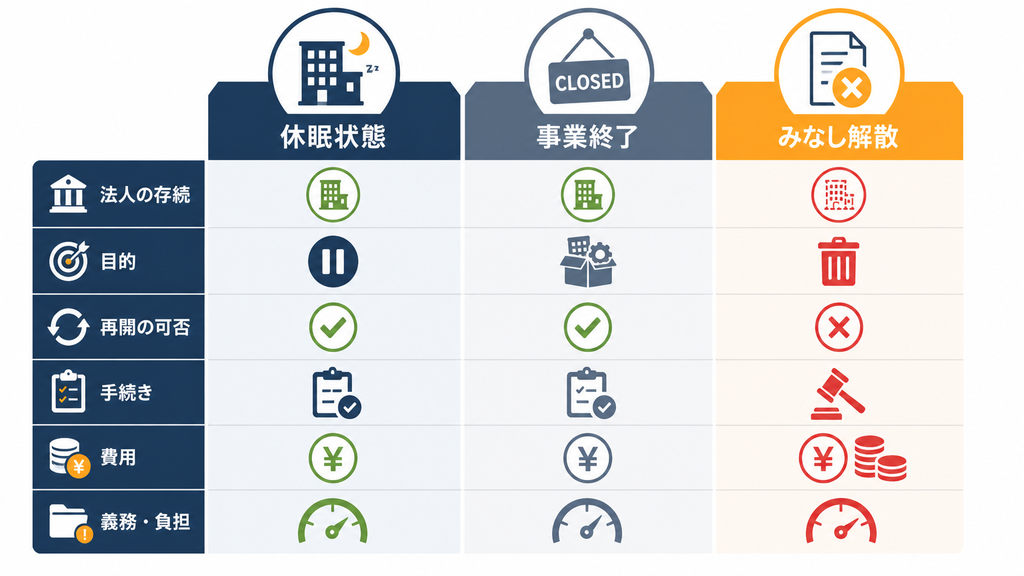
会社の休眠とは、法人格を維持したまま事業活動を一時的に停止する状態です。法人格が消滅する「廃業」や、登記を怠ると強制的に解散となる「みなし解散」とは異なり、将来的な事業再開を前提とした選択肢です。
事業を停止する方法を検討するには、まず「休眠」の状態を正しく理解することが不可欠です。
ここでは、休眠の法的な定義と、完全に会社をたたむ「廃業」、意図せず解散状態になる「みなし解散」との違いを解説します。
休眠会社の定義と会社法上の位置づけ
実務上の「休眠」とは、会社が自らの意思で事業活動を全面的に停止し、税務署や自治体へ「休業する」旨の届け出を行った状態を指します。この届け出により、会社は対外的に事業を行っていないことを示します。
重要なのは、休眠状態であっても法人格は消滅せず、登記簿上は会社として存続する点です。そのため、いつでも事業を再開することができます。
一方、会社法上では「休眠会社」という言葉が異なる意味で定義されています。会社法第472条では、「株式会社であって、当該株式会社に関する登記が最後にあった日から12年を経過したもの」を休眠会社と定義しています。これは、長期間役員変更などの登記手続きを行っていない「放置された会社」を指す法律上の定義です。
実務上の「休眠」と、登記を怠った結果として法的に定義される「休眠会社」は意味が異なるため、混同しないよう注意が必要です。
【比較表で解説】会社の休眠と廃業・みなし解散の主な違い
事業活動を停止する方法には「休眠」「廃業(解散・清算)」「みなし解散」の3つがあり、それぞれの性質は大きく異なります。以下に、3つの方法の主な違いを表にまとめました。
【休眠・廃業・みなし解散の比較表】
| 項目 | 休眠 | 廃業(解散・清算) | みなし解散 |
|---|---|---|---|
| 法人格 | 存続する | 消滅する | 存続する(ただし清算手続きへ強制移行) |
| 目的・意図 | 事業の一時的な停止(将来の再開を想定) | 事業の永久的な停止 | 登記懈怠(放置)による法的な整理措置 |
| 事業再開の可否 | 可能(届け出のみで容易) | 不可(再開には新会社設立が必要) | 3年以内に継続手続きを行えば再開可能 |
| 主な手続き | 税務署・自治体への「異動届出書」の提出 | 株主総会での解散決議、解散・清算人登記、官報公告、清算結了登記など | 法務局による職権での解散登記 |
| 手続き費用(目安) | 無料(専門家依頼費用は別途) | 約8万円から(登記・公告費用)。専門家に依頼した場合は、総額30万円以上になることもある | 無料(ただし、継続登記には費用が発生) |
| 休眠中の義務 | 毎年の税務申告(ゼロ申告)、役員変更登記 | なし(法人格消滅のため) | 清算手続きの義務が発生 |
廃業(解散・清算)との最大の違いは、法人格が残るか消滅するかです。
廃業は、会社の資産と負債を整理する「清算」手続きを経て法人格を消滅させるため、同じ会社で事業を再開することはできません。
一方、みなし解散は、最後の登記から12年が経過した会社に対し、法務局が職権で強制的に解散登記を行う制度です。これは自らの意思で事業を停止する休眠とは異なり、会社管理を怠ったことによるペナルティの側面があります。
会社を休眠させるメリットとデメリット・注意点
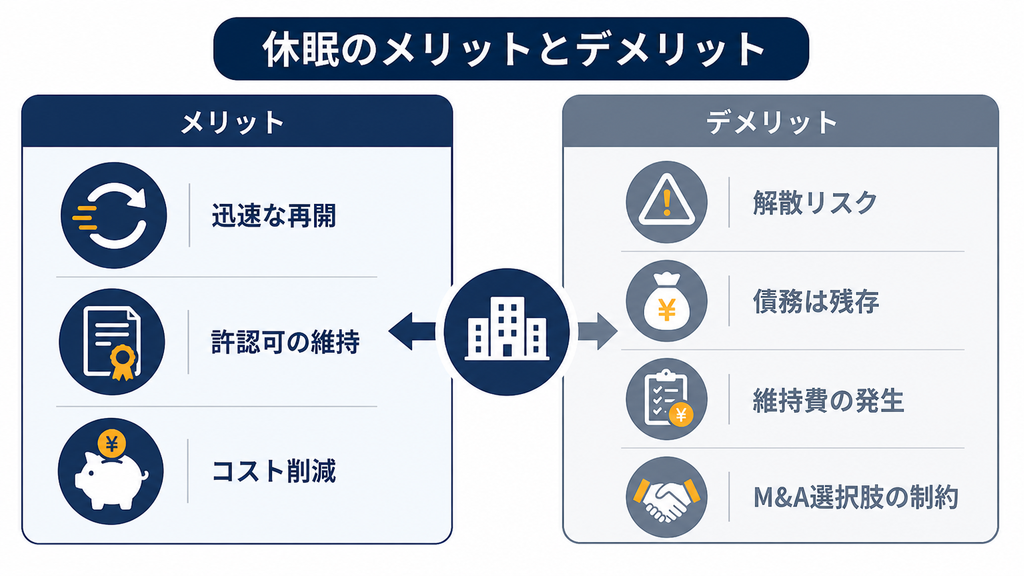
会社を休眠させる最大のメリットは、廃業に比べて低コストかつ簡単な手続きで事業を一時停止でき、将来的に迅速な事業再開が可能な点です。一方、休眠中も税務申告や役員変更登記の義務が残り、12年間登記を怠ると「みなし解散」となるリスクがあります。
会社の休眠は有効な選択肢ですが、メリットとデメリットを天秤にかけ、自社の状況を冷静に分析することが重要です。
ここでは、休眠を選択することで得られる利点と、それに伴う潜在的なリスクや注意点を詳しく解説します。
会社を休眠させる主なメリット
会社を休眠させることで、将来の選択肢を残しつつ、コストを抑えて事業を一時停止できます。
特に、事業再開の可能性がある場合や、許認可の維持が重要な場合に大きな利点があります。
休眠における事業活動の迅速な再開
休眠を選択する最大のメリットは、事業再開が容易な点です。
法人格が存続しているため、税務署や自治体に事業再開を届け出るだけで、以前の法人として事業を再開できます。
廃業していれば新たに会社を設立する必要があり、設立登記費用や資本金の準備など、多大な手間とコストがかかります。
経営者の体調不良や市場環境の悪化など、将来的に状況が好転する見込みがある場合、休眠は機動的な事業運営を可能にする賢明な選択です。
廃業に比べた手続きコストの節約
廃業手続きを回避することで、解散・清算にかかる金銭的・時間的コストを大幅に抑えられます。
会社を正式に廃業させるには、株主総会での解散決議、法務局での解散登記、官報公告、清算結了登記など、複雑で段階的な手続きが必要です。
これらの手続きには最低でも約8万円がかかり、専門家に依頼すれば総額30万円から50万円以上になることも珍しくありません。
休眠であれば、関係各所への届け出を提出するだけで済むため、高額な費用や時間を大幅に節約できます。
許認可を維持できる場合がある(要件確認が必須)
種類によっては事業に必要な許認可を維持できることも、休眠の重要なメリットです。
ただし、建設業許可や宅建業免許のように『専任技術者や資格者の常勤性』『営業所・事務所の実態』が厳格に求められる許認可は、休業によって要件を満たせなくなり、更新できずに失効・返納せざるを得ないケースが一般的なため、事前に管轄行政庁へ必ず確認してください。
会社を休眠させる際のデメリットと注意点
休眠には多くのメリットがある一方で、安易に選択すると将来的なトラブルの原因ともなります。
特に、法的な義務の不履行や債務問題の見過ごしは、深刻な事態を招く可能性があります。
「みなし解散」のリスク
休眠の最大の注意点は、長期間放置による「みなし解散」のリスクです。
株式会社は最後の登記から12年が経過すると、法務大臣から「2ヶ月以内に事業を廃止していない旨の届け出をするように」との公告が出されます。
この期間内に必要な登記申請や届け出を行わないと、法務局の職権によって強制的に解散します。
みなし解散になると、会社は清算手続きに入り、通常の事業活動を再開できなくなります。
休眠中でも役員の任期ごとに変更登記を行う必要があります。
借金がある会社は休眠ではなく「破産・清算」を検討
「返済が苦しいから会社を休眠させてやり過ごしたい」というのは非常に危険です。
休眠させても借金は消滅しません。
金融機関からの借入金、取引先への支払義務は、休眠中もそのまま残ります。
債権者からの督促や訴訟のリスクが続くため、状況が悪化する恐れがあります。
債務超過の場合や返済の見込みが立たない場合は、専門家に相談し、法人破産や特別清算といった法的な手続きを検討すべきです。
休眠中の維持費用の存在
「休眠=コストゼロ」というわけではありません。
休眠中も法人格が存続し、最低限の維持費用が発生します。
代表的なものが「法人住民税の均等割」です。自治体によって免除されない場合があり、その場合は年間約7万円の税負担が続きます。
休眠中も毎年税務申告が義務で、税理士に依頼すれば報酬が発生します。役員変更登記も必要で、登録免許税や司法書士への依頼費用がかかります。
休眠は完全に無料ではないことを理解し、これらの維持費用を計画に含めることが重要です。
休眠・廃業以外の選択肢:M&Aも視野に
事業の継続が困難な場合、休眠や廃業の前にM&Aでの会社売却も有力な選択肢です。
赤字や事業停止中でも、買い手が見つかる可能性があります。特に、長年の業歴や特定の許認可、独自の技術などを持つ会社は魅力的な買収対象となります。
会社を売却できれば、休眠中の維持費用や廃業コストが不要になるだけでなく、経営者が売却益を得られる可能性があります。
また、従業員や取引先との関係を維持したまま事業を引き継げるため、社会的な責任を果たすことにもつながります。
まずは専門家に自社の価値を評価してもらうことから始めるのも良いでしょう。
会社を休眠した場合にかかる税金と均等割免除の具体例
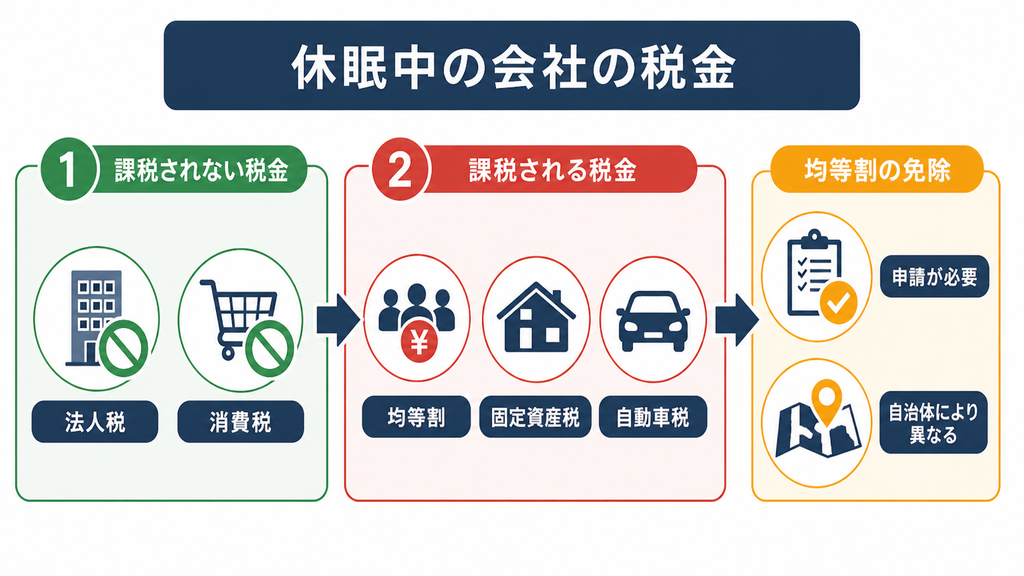
休眠中の会社は事業所得がないため法人税や消費税は原則として発生しません。法人格が存在する限り課される「法人住民税の均等割」は残ります。ただし、多くの自治体では申請により免除される制度があります。また、不動産を所有している場合は固定資産税が課税されます。
休眠期間中に発生する税金と免除される税金を解説し、特に注意すべき法人住民税の均等割とその免除申請について、自治体ごとの事例を交え説明します。
休眠中の法人税・消費税は原則発生しない
休眠中の税務では、「所得や課税売上がなければ、その税金は発生しない」と考えるのが基本です。
法人税は会社の所得(利益)に対して課されます。休眠中は営業活動がないため、事業による所得はゼロになり、原則として法人税はかかりません。
同様に、消費税は売上に対して課される税金です。休眠で課税売上がゼロであれば、消費税の納税義務も発生しません。
ただし、休眠中でも預貯金の利息、所有不動産の賃料収入、未回収の売掛金の回収などがあった場合、これらが課税対象となる可能性があり、課税対象となる可能性があります。
法人住民税の均等割と免除申請のポイント
休眠中の税金でもっとも注意すべきは、法人住民税の「均等割」です。
これは会社の利益にかかわらず、法人格が存在する限り納税義務があります。
均等割の基本と自治体ごとの違い
法人住民税の均等割は「法人格の存在に応じて課される税金」です。そのため、赤字や休眠中でも原則として納税義務があります。
税額は会社の資本金や従業員数によって異なり、もっとも低い税額区分でも年間最低7万円程度(都道府県民税2万円〜、市区町村民税5万円〜)が課税されます。
【自治体別】均等割免除の申請事例と留意事項
多くの自治体では事業を再開する予定のない法人に対し、均等割を免除する制度があります。しかし免除を受けるには法人側からの申請が必要であり、自動的には免除されません。また、一切減免を認めない自治体もあるため事前の確認が必須です。
以下に、主要な自治体での申請事例を示します。
| 自治体名 | 要件 | 手続き | 留意点 | 参照元 |
|---|---|---|---|---|
| 東京都 | 都内に事業所があり、事業年度の全期間にわたり事業を行っていない。 | 法人都民税申告書(第20号様式)と共に「均等割の免除申請に関する申立書」を提出する。 | 毎年度の申告と申立書の提出が必要。利息収入がある場合は免除対象外となる。 | 東京都主税局 |
| 大阪府 | 休業中で収益事業を行っていない。 | 休業の旨を記載した「法人の設立・設置・異動などの申告書」を提出し、確定申告書に「休業中」と明記する。 | 自治体によっては「収益事業を行っていない」ことが厳格に問われる場合がある。 | 大阪府 |
| 横浜市 | 事業再開の見込みのない休業状態である。 | 「法人市民税の減免申請書」と休業の事実を証明する書類を添付して提出する。 | 免除ではなく「減免」として審査される。申請期限が定められている。 | 横浜市 |
このように免除の要件や手続きは自治体ごとに異なります。
休眠手続きを実施する際は、必ず管轄の都道府県税事務所と市区町村役場に問い合わせ、必要な手続きを確認しましょう。
休眠中に課税されるその他の税金と注意点
均等割以外にも、会社の資産状況によって休眠中も課税される税金があります。
代表的なものは、会社名義で不動産を所有している場合の固定資産税です。
固定資産税は毎年1月1日時点での所有者に課税されるため、事業活動の有無にかかわらず納税義務は続きます。
同様に、会社名義の自動車を所有している場合は自動車税(種別割)も毎年課税されます。
これらの資産を所有し続ける場合は、納税資金を確保しておく必要があります。
休眠中に会社名義の不動産を売却するケースもあります。この場合、売却による利益が発生すれば、それは所得として扱われ、法人税が課税されます。
休眠から復活手続きをした上で取引を行うのか、休眠中の臨時所得として申告するのかなど、税務上の取り扱いが複雑になるため、事前に税理士へ相談する必要があります。
会社を休眠させる手続きの流れと休眠中の対応・義務
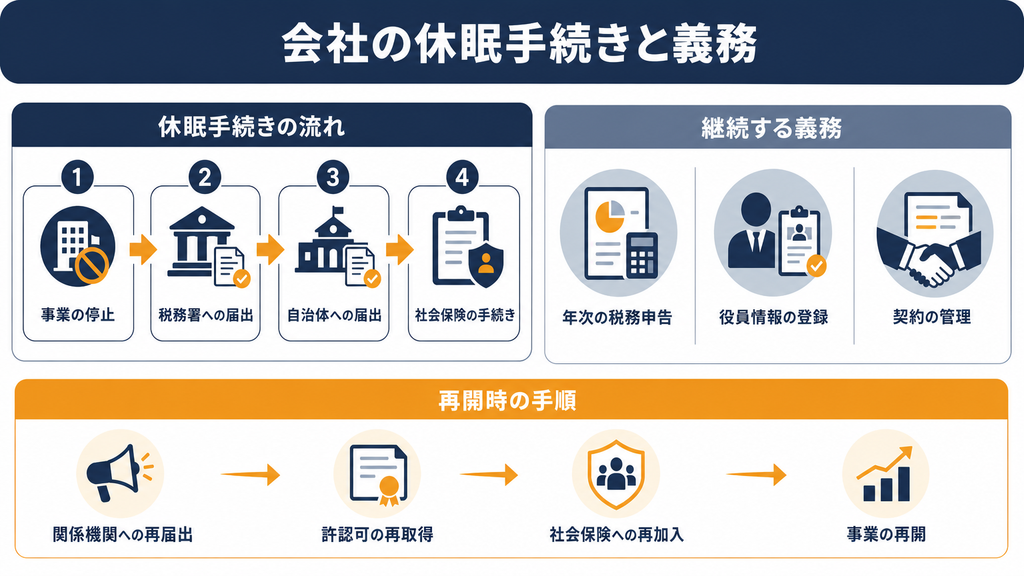
会社を休眠させるには、税務署や自治体へ「異動届出書」を提出し、休業を届け出ます。従業員がいる場合は社会保険や労働保険の手続きも必要です。休眠中も毎年の税務申告(ゼロ申告)と役員の任期満了に伴う変更登記は義務であり、怠ると法的なペナルティが生じる可能性があります。
休眠手続きは廃業に比べてシンプルですが、複数の行政機関への届け出が必要です。手続きの漏れは不要な税金の請求や法的リスクを招くため、正しい流れを理解し、計画的に進めることが重要です。
会社を休眠させる手続きと必要書類
会社を休眠させる手続きは、主に「休業します」という届け出が中心となります。以下の流れで進めるのが一般的です。
| ステップ | 手続き内容 | 主な提出先 | 備考 |
|---|---|---|---|
| Step 1 | 事業活動の完全停止 | – | 取引、仕入れ、営業活動などすべての事業を停止します。従業員がいる場合は退職手続きが必要です。 |
| Step 2 | 税務に関する休業の届け出 | 税務署 | 「異動届出書」を提出します。必要に応じて「給与支払事務所等の開設・移転・廃止届出書」も提出します。 |
| Step 3 | 地方税に関する休業の届け出 | 都道府県税事務所、市区町村役場 | 「異動届出書」を提出します。これが法人住民税均等割の免除申請の第一歩となります。 |
| Step 4 | 社会保険・労働保険の手続き | 年金事務所、労働基準監督署、ハローワーク | 従業員や役員報酬がある場合に必要です。資格喪失や適用事業所廃止の手続きを行います。 |
異動届出書による休業の届け出(税務署・自治体)
休眠手続きの中心となるのが「異動届出書」の提出です。この書類を以下の機関に提出します。
| 提出先 | 主な提出書類 | 手続き内容・注意点 |
|---|---|---|
| 税務署(国税) | 異動届出書給与支払事務所などの開設・移転・廃止届出書 | 異動届出書:「異動事項など」の欄に「休業」と記載し、休業開始日を記入します。給与支払事務所などの…届出書:給与の支払いがなくなる場合に提出し、源泉徴収義務者でなくなることを届け出ます。 |
| 都道府県税事務所・ 市区町村役場(地方税) | 異動届出書 | 法人住民税均等割の免除申請につながります。提出前に電話で休業の旨を伝え、免除申請に必要な添付書類を確認しておくとスムーズです。 |
| 年金事務所(社会保険) | 健康保険・厚生年金保険 適用事業所全喪届 | 従業員が全員退職し、役員報酬もゼロの場合に提出します。これにより会社は社会保険の適用事業所から外れ、保険料の請求が止まります。 |
| 労働基準監督署・ ハローワーク(労働・雇用保険) | 労働保険関係消滅届雇用保険適用事業所廃止届労働保険確定保険料申告書(保険料の清算) | 従業員が全員退職した場合、労働保険関係を消滅させ(労基署)、雇用保険の適用事業所を廃止する(ハローワーク)ために、それぞれ書類を提出します。 |
休眠中の法的義務と具体的な税務処理
休眠後も法人格を維持している限り法的な義務が続きます。
「手続きをしたら、その後は何もしなくてよい」というわけではありません。
毎年の税務申告(ゼロ申告)の義務
休眠中も決算期ごとに税務申告を行う義務があります。これを怠るとペナルティが科される可能性があります。
| 申告の種類 | 法人税、消費税、法人住民税・事業税の確定申告書を提出することが求められます。 |
| 申告書の書き方 | 収益や費用がゼロであれば、損益計算書や貸借対照表の多くの項目はゼロまたは繰越となります。申告書には基本的に「0」と記載し、項目を明記しておくと担当者にも状況が伝わりやすくなります。 |
| 注意点 | 2事業年度連続で期限内に申告を行わないと、青色申告の承認が取り消されるため注意が必要です。 |
役員変更登記の義務と休眠中の対応
休眠中に見落としやすく、リスクが高いのが役員の変更登記です。
株式会社の役員には任期があり、任期が満了すれば再任の場合でも法務局での登記が必要です。
| 任期 | 取締役は原則2年、監査役は4年ですが、定款で最長10年まで延長可能です。(※すべての株式に譲渡制限を設けている非公開会社に限られます。多くの中小企業が該当します) |
| 登記懈怠のリスク | 変更登記を怠ると100万円以下の過料が科される可能性があります。また、これが「みなし解散」の引き金にもなります。 |
| 休眠中の対応例 | 任期満了を迎えた場合は、通常通りの登記手続きを行う必要があります。手続きの簡略化には休眠前に定款を変更して役員の任期を最長にすることも有効です。 |
休眠中の契約の取り扱い
事業活動が停止しても、会社が結んでいる契約は自動的には終了しません。これらの契約関係を整理する必要があります。
| 契約の種類 | 対応内容 |
|---|---|
| 賃貸借契約 | 事業を行わない場合、オフィスや店舗の賃貸借契約は解約するのが一般的です。 |
| リース契約 | リース契約が残る場合は、解約または契約を継続するかどうかの判断が必要です。 |
| 保険契約 | 会社で加入している損害保険を見直し、必要に応じて変更します。 |
会社を休眠から復活させる手続きと必要書類
事業環境が改善し会社を復活させる場合の手続きは、休眠時と同様に各機関への届け出が中心で、比較的簡単です。
| ステップ | 内容 |
|---|---|
| Step 1 | 自治体・税務署への届け出 都道府県税事務所、市区町村役場、税務署に「異動届出書」を提出します。 |
| Step 2 | 許認可の更新・再取得(必要に応じて) 休眠中に有効期限が切れた許認可があれば、再取得や更新の手続きを行います。 |
| Step 3 | 社会保険・労働保険への再加入 役員報酬や従業員を再雇用する場合、社会保険・労働保険の適用手続きを行います。 |
| Step 4 | 事業再開 金融機関の口座を再稼働させ、取引先への連絡を行い事業活動を再開します。 |
休眠からの復活は廃業後に新会社を設立する場合と比較して低コストかつ迅速な手続きです。
会社の休眠・維持にかかる費用と専門家への依頼
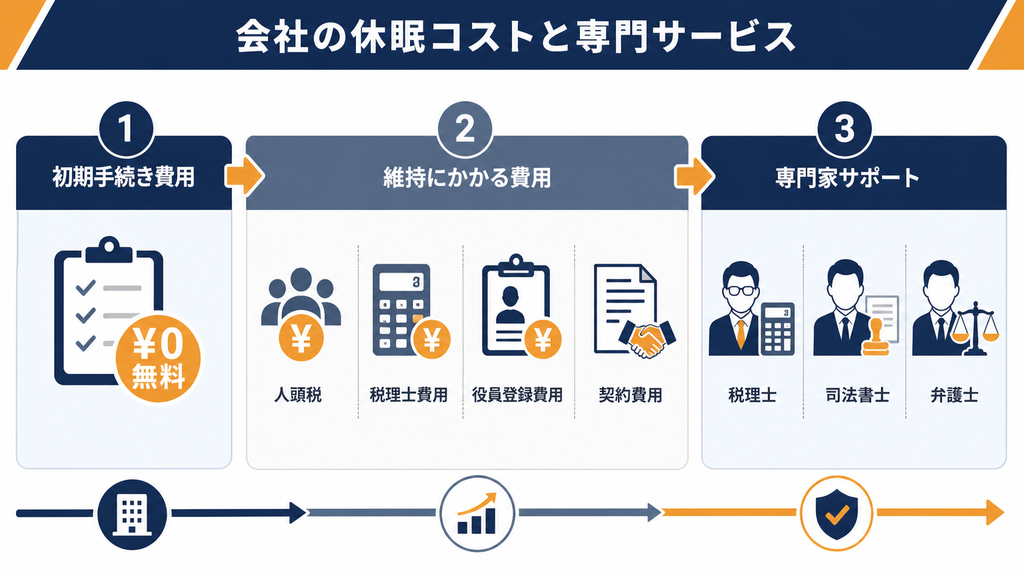
会社休眠の手続き自体は無料ですが、休眠期間中も法人住民税の均等割(免除されない場合)、税務申告の税理士報酬、役員変更登記の費用などの維持コストが発生します。専門家に手続きを依頼することでミスを防ぎ、手続きを確実に進められます。
廃業に比べて初期費用を抑えられる休眠ですが、完全にコストなしで維持できるわけではありません。
手続きにかかる費用と休眠中に発生するランニングコストの両面を把握し、適切な資金計画を立てることが重要です。
休眠手続きにかかる費用は原則無料
会社を休眠させるために、税務署や自治体に支払う手数料は基本的にありません。「異動届出書」などは無料です。
社会保険や労働保険に関する手続きも同様です。ただし、専門家に手続きを依頼する場合は、その報酬が発生します。
休眠期間中に発生する具体的な維持費用
休眠中も法人格が存続するため、維持費用が発生することがあります。
| 費用項目 | 内容 | 費用目安 |
|---|---|---|
| 法人住民税の均等割 | もっとも大きな維持費用となる項目です。免除が認められない場合は課税されます。 | 年間最低7万円 |
| 税理士報酬 | 毎年の税務申告を税理士に依頼する場合に発生します。 | 一般的に年間3万円〜10万円程度 |
| 役員変更登記費用 | 役員の任期満了時に発生します。司法書士に依頼する場合は別途報酬が必要です。 | 1万円または3万円(※登録免許税。資本金1億円以下は1万円、1億円超は3万円。司法書士報酬は別途) |
| 各種契約維持費 | 解約しきれなかった契約の費用です。 | 契約による |
専門家に依頼するメリットと活用法
休眠手続きや義務は自分で行えますが、専門家への依頼は手続きの漏れを防ぎ、本業に集中できるため有効な選択肢です。
| 専門家 | 主な役割 |
|---|---|
| 税理士 | 税務署や自治体への届出、免除申請の支援、税務申告を代行します。 |
| 司法書士 | 役員変更登記の手続きを代行し、登記懈怠による過料のリスクを回避します。 |
| 弁護士 | 会社に借金がある場合の法的アドバイスを提供します。 |
会社の休眠に関してよくある質問(FAQ)
会社の休眠に関して寄せられる疑問とその回答をまとめました。
休眠中に税金はかかりますか?
事業活動による所得や売上がないため、法人税や消費税は原則かかりません。ただし、法人住民税の均等割(年間約7万円程度)は残りますが、多くの自治体では申請により免除制度があります。
休眠と廃業の違いは何ですか?
最大の違いは「法人格が存続するか消滅するか」です。休眠は法人格を残したまま事業活動を一時的に停止しますが、廃業は法人格を完全に消滅させるため同じ会社で再開できません。
会社の休眠期間はどのくらいにすべきですか?
法律上、休眠できる期間に上限や下限はありません。数ヶ月から数年、あるいはそれ以上休眠可能ですが、登記から12年経過すると「みなし解散」のリスクがあります。
休眠中の役員報酬はゼロにできますか?
はい、原則としてゼロにできます。株主総会の決議を経て、役員報酬を不支給とすることは法的に問題ありません。
会社を休眠から復活させるのは難しいですか?
いいえ、比較的簡単な手続きで復活可能です。税務署や自治体に「異動届出書」を提出するのが主な手続きです。
ただし、役員変更登記を怠っていたり、許認可の有効期限が切れている場合、手続きが複雑になることがあります。
まとめ:会社の休眠は放置厳禁
会社の休眠は、廃業にかかる手間と費用を節約しつつ、将来の事業再開に向けた選択肢を残せる手段です。
適切な手続きを行えば、法人税や消費税が原則として発生せず、法人住民税の均等割も申請により免除される場合があります。
しかし、休眠中も毎年の税務申告や役員変更登記の法的義務を怠ると、深刻なリスクが生じます。
休眠、廃業、M&A売却の選択肢も含め、専門家のアドバイスを活用しながら、最適な道筋を選択してください。


会社を休眠させる判断をする前に、それが「単なる決断の先送り」になっていないか冷静に見つめ直してください。
長年現場を見てきて痛感しますが、廃業費用を惜しんで休眠を選んだ会社が、再び息を吹き返した事例はほとんどありません。むしろ毎年発生する税務申告や登記の管理に追われ、数年後に「あの時きちんと畳むか、売却しておけばよかった」と後悔する方が大半です。会社に業歴や取引先、許認可が残っている今であれば、欲しがる買い手が見つかる可能性も十分あります。休眠させて価値をゼロにしてしまうのはあまりにもったいないです。
眠らせて手遅れにする前に、事業を誰かに引き継ぐ選択肢も含めて、動けるうちに決断することをお勧めします。