


会社の事業活動を完全に停止し、法人格を消滅させる会社清算。
後継者不足や業績の悪化など、さまざまな理由で廃業を決断した経営者にとって、清算手続きは避けて通れない最後の仕事です。
しかし、その手続きは法務・税務にまたがる専門知識が必要です。「何から手をつければいいのか分からない」「費用や期間はどれくらいかかるのか」といった不安を抱える方も少なくありません。
この記事では、そのようなお悩みを抱える経営者や清算人に向けて、複雑な会社清算手続きを段階を追って詳しく解説します。
専門家監修のもと、解散から清算結了までの全工程、必要な費用と期間、そして残余財産の分配方法までをご紹介しますので、ぜひ最後までご覧ください。
この記事のポイント
- 会社清算とは、解散した会社が法人格を消滅させるための最終手続きで、債権回収や債務弁済を行います。
- 清算手続きは、株主総会の解散決議から清算結了登記まで全11ステップで、少なくとも2か月の期間を要します。
- 手続きにかかる費用は、登録免許税や官報公告費用で約8万円、専門家への依頼費用を含めると総額30万円以上が目安です。
- 債務超過の場合は通常清算ができず、特別清算や破産といった法的手続きが必要です。
- 会社を清算する前に、従業員の雇用や事業を守れる可能性があるM&A(事業売却)も有力な選択肢として検討すべきです。
会社清算手続きとは?解散との違いと重要性
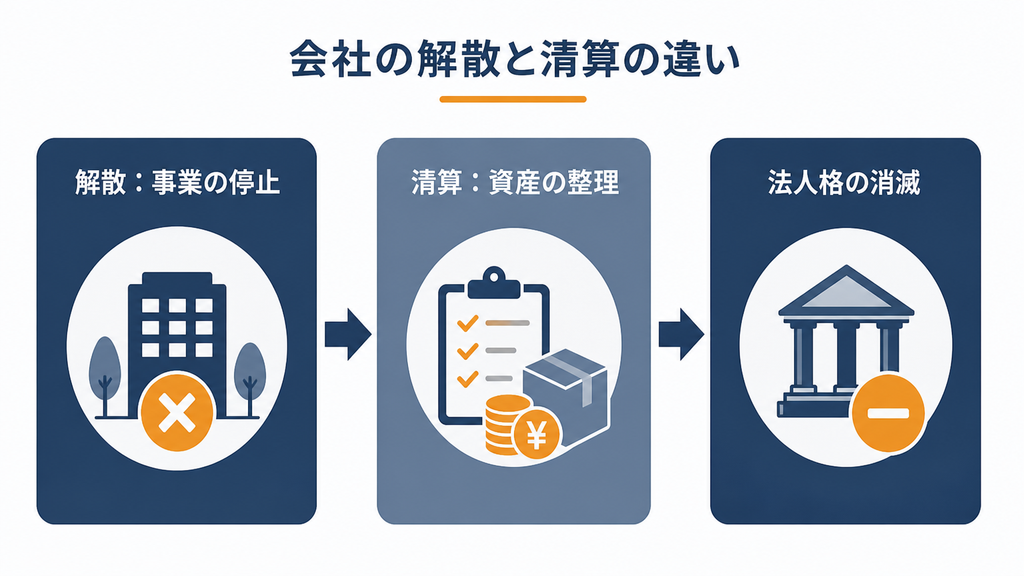
会社清算手続きとは、会社の事業活動を停止した後の、法人格を消滅させるための最終的な手続きです。
会社を閉じる際には、単に事業をやめるだけでは不十分で、法律に則って債権者や株主との関係を整理する必要があります。
| 項目 | 会社解散 | 会社清算 |
|---|---|---|
| 目的 | 事業活動の停止、清算手続きへの移行 | 法人格の消滅、財産関係の整理 |
| 法人格 | 存続(清算会社として) | 消滅 |
| 事業活動 | 原則停止(清算目的の範囲内でのみ存続) | 完全に停止 |
| 手続きの主体 | 株主総会(特別決議) | 清算人 |
| 主な業務 | 解散決議、清算人選任 | 現務結了、債権回収、債務弁済、残余財産分配 |
| 最終的な状態 | 清算手続きの開始 | 会社の法人格が完全に消滅 |
このプロセスは「解散」と「清算」という2つの段階に分かれており、それぞれの役割と意味を正しく理解することがスムーズな手続きの第一歩となります。
以下で、それぞれの定義と法的な重要性について詳しく解説します。
「会社解散」とは何か? その要件と種類
「会社解散」とは、会社の事業活動を停止し、清算手続きに入るための第一歩です。
解散しただけでは法人格は消滅せず、後述する清算手続きが完了して初めて会社は法的に存在しなくなります。
会社が解散するには、会社法で定められた以下のいずれかの事由に該当する必要があります。
- 定款で定めた存続期間の満了
- 定款で定めた解散の事由の発生
- 株主総会の決議
- 合併(合併により当該株式会社が消滅する場合に限る)
- 破産手続開始の決定
- 解散を命ずる裁判
- 休眠会社のみなし解散
参照元:会社法 第471条
後継者不足や事業不振などの理由で自主的に廃業する際は、主に「株主総会の決議」によって解散手続きを進めます。
この決議は議決権の過半数を有する株主が出席し、出席した株主の3分の2以上の賛成が必要な「特別決議」と呼ばれる重要な決議です。
たとえ株主が経営者一人の「一人会社」であっても、法的手続きとして株主総会を開催し、その議事録を作成することが求められます。形式的な手続きですが、後の登記申請で必要となるため、省略はできません。
「会社清算」とは何か? 会社解散後の手続き
「会社清算」とは、解散した会社の財産を整理し、法人格を完全に消滅させるためのプロセスです。
解散後の会社は、清算の目的の範囲内でのみ存続する「清算株式会社」となり、選任された「清算人」が業務を執行します。
清算人の主な業務は以下の通りです。
| 業務内容 | 詳細 |
|---|---|
| 現務の結了 | 解散時点で継続している業務を完了させること。 |
| 債権の取立て | 会社が有する売掛金などの債権を回収すること。 |
| 債務の弁済 | 会社が負っている借入金や買掛金などの債務を支払うこと。 |
| 残余財産の分配 | すべての債務を完済した後に残った財産を株主に分配すること。 |
これらの手続きを経て、すべての法律関係が整理され、「清算結了登記」を行うことで会社の法人格は消滅します。
解散が自由にできると、融資元や取引先などの債権者が不利益を被る可能性があるため、会社法では債権者保護を目的とした厳格な清算手続きを定めています。
会社解散・清算手続きの具体的な流れ【11ステップ】
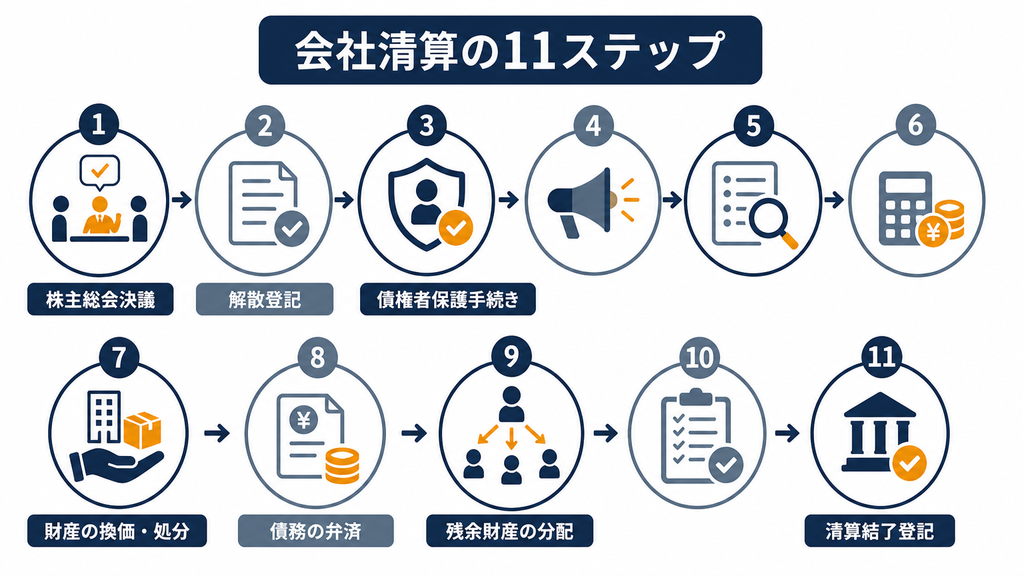
会社の解散および清算は、会社法に定められた手順に従って進める必要があります。
ここでは、株主総会の特別決議による会社の解散を想定し、その手続きの全工程を11のステップに分けて詳しく解説します。
各ステップで必要となる書類や手続きの期限、注意点などを見ていきましょう。
Step1: 株主総会での解散決議(特別決議)
最初のステップは、株主総会を招集し、会社の解散について「特別決議」を得ることです。
特別決議は普通決議より要件が厳しく、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、その議決権の3分の2以上の賛成が必要です。
この総会で、会社の解散日を決定し、清算手続きを行う「清算人」を選任します。通常は、代表取締役が清算人に就任します。
決議が可決されたら、その内容を証明する「株主総会議事録」を作成します。
この議事録は、後の登記申請に必要な重要な書類です。
Step2: 解散登記と清算人選任・就任登記
株主総会での解散決議から2週間以内に、本店所在地を管轄する法務局で「解散登記」と「清算人選任・就任登記」を申請する必要があります。
この登記によって、会社が解散し清算手続きに入ったことが公的に公示されます。
登記申請に必要な主な書類は以下の通りです。
- 株式会社解散および清算人選任登記申請書
- 株主総会議事録
- 定款
- 清算人の就任承諾書
- 清算人の印鑑証明書
- 株主リスト
登記申請には、登録免許税として「解散登記」に30,000円、「清算人選任登記」に9,000円の合計39,000円が必要です。
登記手続きは複雑なため、司法書士に依頼するのが一般的です。専門家に依頼することで、書類作成のミスを防ぎ、円滑に申請できます。
Step3: 各公的機関への解散届出
法務局での登記が完了したら、税務署、都道府県税事務所、市区町村役場など関係各署へ会社の解散を届け出る必要があります。
提出する書類は「異動届出書」で、これに登記事項証明書(登記簿謄本)を添付して提出します。
届出先と主な必要書類は以下の通りです。
| 届出先 | 主な必要書類 |
|---|---|
| 税務署 | 法人税、消費税に関する異動届出書 |
| 都道府県税事務所 | 法人事業税、法人住民税に関する異動届出書 |
| 市区町村役場 | 法人住民税に関する異動届出書 |
| 年金事務所 | 健康保険・厚生年金保険適用事業所全喪届 |
| ハローワーク | 雇用保険適用事業所廃止届 |
| 労働基準監督署 | 労働保険消滅申請書 |
提出期限は各機関で異なりますが、「遅滞なく」提出することが求められ、特に社会保険や労働保険に関する手続きは従業員に直結するため慎重に進める必要があります。
Step4: 財産目録と貸借対照表の作成・承認
清算人に就任したら、遅滞なく会社の財産状況を調査し、「財産目録」と「貸借対照表(B/S)」を作成しなければなりません。
これらの書類は、解散日時点での会社の全資産(現金、預金、売掛金、不動産など)と全負債(買掛金、借入金など)をリストアップしたものです。
作成した財産目録と貸借対照表は株主総会に提出し、承認を得る必要があります。これにより、会社の財産状況が確定し、その後の清算作業の基礎となります。
これらの書類は清算結了の登記まで、会社の本店で保管する義務があります。
Step5: 債権者保護手続き(官報公告と個別催告)
会社に対して債権を持つ人(取引先、金融機関など)を保護するため、解散したことを知らせ、債権を申し出るよう促す手続きを法律で義務付けられています。
この手続きは主に2つの方法で行います。
| 手続きの方法 | 概要 |
|---|---|
| 官報公告 | 国が発行する新聞「官報」に解散した旨を掲載します。この公告期間は、会社法により最低2ヶ月以上と定められています。 |
| 個別催告 | 会社が把握している債権者に対して個別に通知を送り、債権を申し出るよう促します。 |
この債権者保護手続きを怠るとトラブルの原因となるだけでなく、罰則の対象にもなるため、必ず実施する必要があります。
Step6: 解散事業年度の確定申告書の提出
会社が解散すると、その事業年度は期首から解散日までで一度区切られます。この期間を「解散事業年度」と呼び、その所得に対する法人税などの確定申告書を解散した日の翌日から2ヶ月以内に税務署へ提出する必要があります。
例えば、3月決算の会社が10月20日に解散した場合、4月1日から10月20日までの期間の確定申告を12月20日までに行う必要があります。
通常の確定申告と同様に、税理士に依頼して正確な申告を行うことが推奨されます。
Step7: 債務弁済、債権回収、残余財産の確定
官報公告期間中およびその後に、清算人は会社の債務を弁済し、債権を回収する業務を行います。具体的には、買掛金や未払金、借入金を支払い、売掛金や貸付金を回収します。
また、会社の所有する土地、建物、機械、在庫などの有形資産は原則としてすべて売却して現金化します。
すべての業務が完了した後に残った財産が「残余財産」として確定します。
Step8: 清算確定申告書の提出
残余財産が確定したら、その翌日から1ヶ月以内に「清算確定申告書」を税務署に提出します。
これは、解散日の翌日から残余財産が確定するまでの期間の所得を計算し、申告・納税する手続きです。清算中の所得には、資産の売却益や債務免除益が含まれます。
納税資金不足を防ぐため、実務上は申告・納税を済ませてから株主へ分配します。期限が短いため、残余財産が確定したら速やかに税理士と連携して準備を進めることが重要です。
Step9: 残余財産の株主などへの分配
清算に関する業務が完了したら、確定した残余財産を株主の持株数に応じて分配します。
1株あたりの分配額を算出し、各株主に支払います。分配は現金で行うのが一般的ですが、不動産などの現物資産を分配する「現物分配」も可能です。
この分配により、株主と会社の最終的な権利関係が清算されます。
ただし、分配される残余財産のうち、出資金(資本金)を超える部分は税務上『みなし配当』として扱われます。非上場会社の場合、20.42%(所得税および復興特別所得税。住民税の源泉徴収は不要)の源泉徴収を行い、翌月10日までに税務署へ納付する必要があります。なお、個人株主側では原則として『総合課税』の対象となるため、確定申告による精算が必要となります。
Step10: 決算報告書の作成と承認
清算人は清算期間中の収支をまとめた「決算報告書」を作成します。
決算報告書には、以下の内容を記載します。
- 解散から清算結了までの収入(資産売却代金、債権回収額など)
- 同期間の支出(債務弁済額、清算手続き費用など)
- 残余財産の金額
- 株主への1株あたりの分配額
作成した決算報告書は株主総会を招集して提出し、承認を得る必要があります。承認をもって、会社の清算事務は実質的に完了します。
Step11: 清算結了登記と各公的機関への届出
残余財産の分配が完了し、株主総会での決算報告書の承認から2週間以内に、法務局で「清算結了登記」を申請します。
この登記申請が受理された時点で、会社の法人格は完全に消滅し、登記簿も閉鎖されます。清算結了登記に必要な登録免許税は2,000円です。
登記完了後、最後に税務署や都道府県税事務所への「清算結了届」を提出し、すべての手続きが完了します。
会社清算にかかる費用と期間、そして専門家活用のポイント
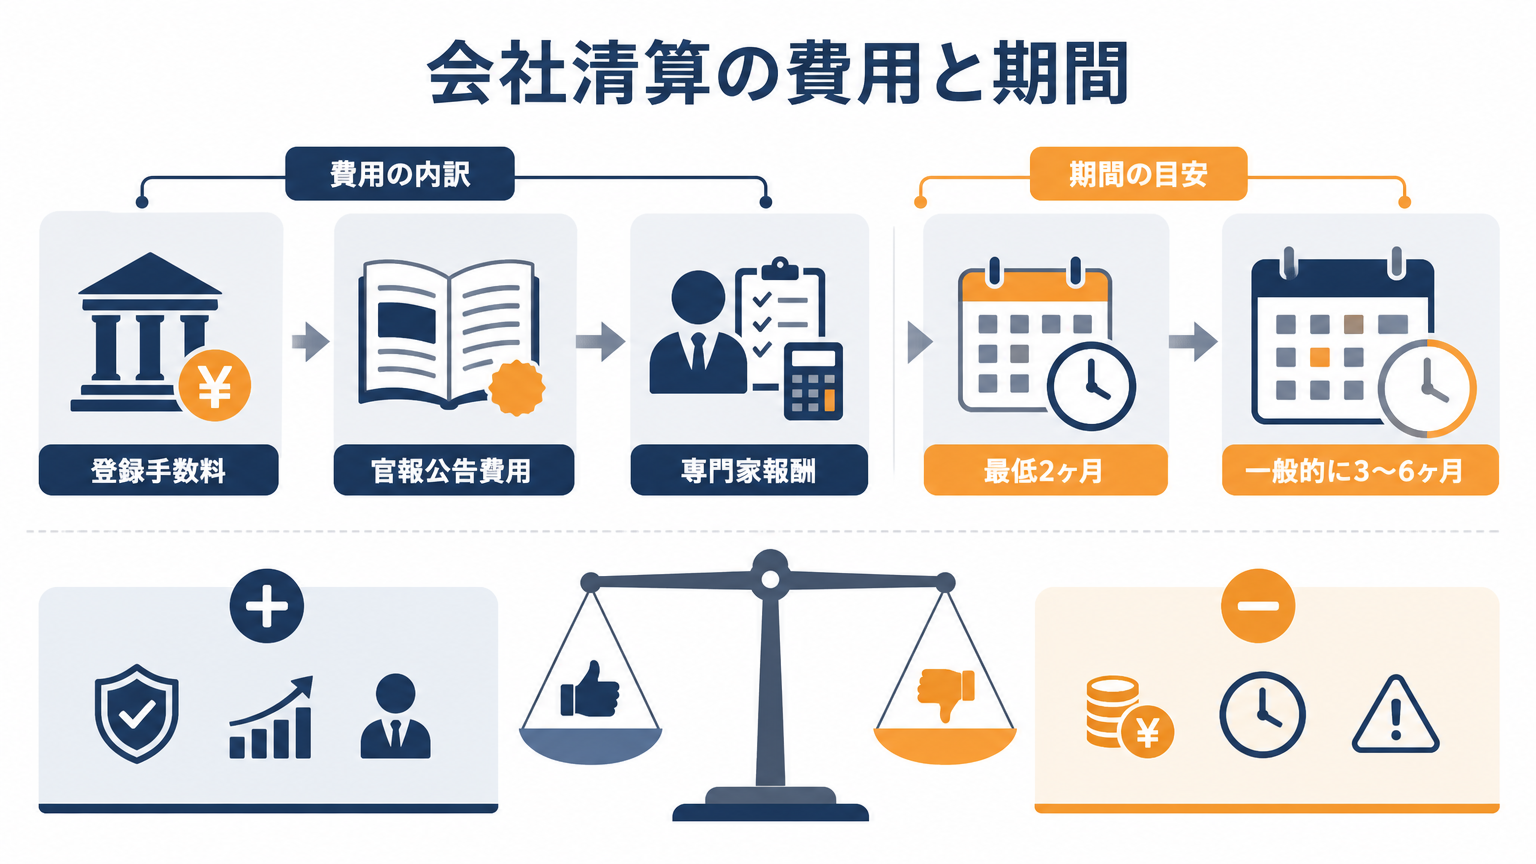
会社清算には、実費に加え専門家への依頼費用、そして時間が必要です。ここでは、具体的な費用の内訳、期間の目安、そして専門家活用のメリット・デメリットを解説します。
会社清算手続きにかかる費用内訳
会社清算手続きには、必ず発生する実費と専門家に依頼した場合の報酬があります。主な費用内訳は以下の通りです。
| 費用の種類 | 費用の内訳 | 金額の目安 |
|---|---|---|
| 登録免許税(実費) | 解散及び清算人選任の登記 | 39,000円 |
| 清算結了の登記 | 2,000円 | |
| 官報公告費用(実費) | 解散公告の掲載料 | 約40,000円(行数により変動) |
| 専門家への報酬 | 司法書士(登記手続代行など) | 8万円~数十万円 |
| 税理士(税務申告代行など) | 10万円~30万円 | |
| その他諸費用 | 登記事項証明書取得費用など | 数千円 |
最低限必要な実費は、登録免許税(合計41,000円)と官報公告費用(約40,000円)を合わせて約8万円強です。
これに加えて、司法書士や税理士に手続きを依頼する場合、その報酬が発生します。
全手続きを専門家に依頼する場合、総額で30万円前後から、会社の規模や財産状況によってはそれ以上の費用が見込まれます。
費用を抑えたい場合は、書類の収集や提出など、自分でできる範囲の作業を行うことで、専門家への依頼費用を削減できる可能性があります。
会社清算手続きに要する期間の目安と注意点
会社清算手続きには、2〜3ヶ月はかかります。これは、Step5で解説した「債権者保護手続き」において官報の公告期間が最低2ヶ月以上と法律で定められているためです。この期間を短縮することはできません。
一般的な中小企業では、債権債務関係が複雑でなければ、おおむね3ヶ月〜6ヶ月程度で手続きが完了するケースが多いです。
しかし、以下のような場合には手続きが長期化する可能性があります。
- 債権の回収が難航している場合
- 不動産など資産売却に時間がかかる場合
- 債権者や株主との間に争いがある場合
- 帳簿や書類が整理されておらず、財産状況の把握に時間がかかる場合
これらのケースでは、1年以上かかることもあります。スムーズに手続きを進めるには事前準備が重要です。
専門家(司法書士・税理士)に依頼するメリット・デメリット
会社清算手続きは自分で行うことも可能ですが、法務・税務の専門知識が求められるため、多くの場合、司法書士や税理士など専門家に依頼します。
専門家への依頼にはメリットとデメリットがあります。理解して自社の状況に合わせて判断することが重要です。
【専門家に依頼するメリット】
| メリット | 詳細 |
|---|---|
| 手続きの正確性と迅速性 | 専門家は法的要件や期限を熟知しており、書類の不備や手続きの遅延といったリスクを回避できます。 |
| 時間と労力の削減 | 経営者は煩雑な事務作業から解放され、本来注力すべき業務に集中できます。 |
| 法務・税務リスクの回避 | 登記や税務申告のミスは後々大きなトラブルにつながる可能性があります。専門家に任せることで、そうしたリスクを最小限に抑えられます。 |
| 精神的な負担の軽減 | 慣れない手続きを進めるストレスから解放され、安心して会社を閉じることができます。 |
【専門家に依頼するデメリット】
| デメリット | 詳細 |
|---|---|
| 費用の発生 | 専門家への報酬が必要となります。会社の規模や依頼範囲によって費用は変動します。 |
司法書士は主に登記手続き、税理士は解散・清算確定申告など税務関連を担当します。費用はかかりますが、手続きの確実性や時間的コストを考慮すれば、専門家への依頼は非常に有効な選択肢です。
残余財産の分配を徹底解説!種類別・状況別の注意点
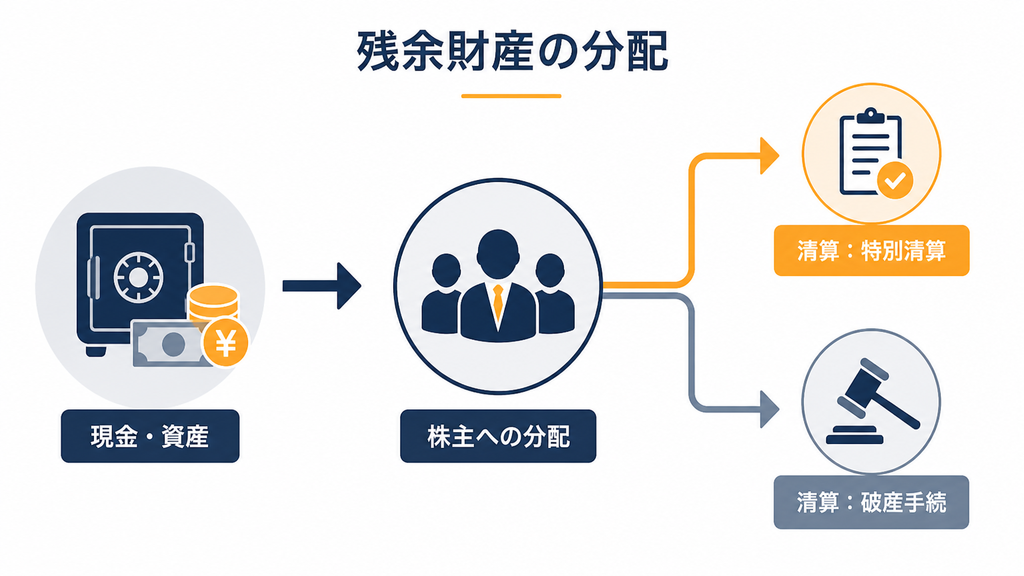
会社清算の最終目的の一つは、財産を整理し、最終的に残った財産(残余財産)を株主に分配することです。この「残余財産分配」は、出資者への重要な手続きであり、正確に行う必要があります。
以下では、残余財産の定義、具体的な分配方法、そして注意点を詳しく解説します。
残余財産とは?分配の定義と対象
残余財産とは、会社が解散し、清算手続きの過程で債権をすべて回収し、債務をすべて弁済した後に残った財産のことを指します。
具体的には、以下のようなものが含まれます。
- 現金・預金
- 売掛金を回収して得た現金
- 土地・建物・機械・在庫を売却して得た現金
原則として、すべての資産は現金化された上で残余財産となります。分配対象は、株式会社であれば「株主」、持分会社(合同会社など)であれば「社員(出資者)」です。
残余財産分配の基本的な流れとタイミング
残余財産を分配するタイミングは、すべての債権回収と債務弁済が完了し、残余財産の金額が法的に確定した後です。
具体的には以下の流れで進めます。
- 債権回収、資産の現金化、債務弁済を完了させる。
- 残余財産の金額を確定し、清算確定申告を行う。
- 残余財産を各株主に分配する。
- 分配完了日等を反映した決算報告書を作成し、株主総会で承認を得る(清算結了)。
清算確定申告が終わる前に分配してしまうと、後で納税資金が不足するリスクがあるため、必ず決められた順番を守る必要があります。
株式会社における残余財産分配の方法
株式会社における残余財産の分配は、原則として各株主が保有する株式数に応じて平等に行われます。
まず、残余財産の総額を発行済株式総数で割ることで「1株あたりの分配額」を算出します。各株主の持ち株数にこの1株あたりの分配額を乗じた金額を分配します。
例えば、残余財産が1,000万円、発行済株式総数が1,000株の場合、1株あたりの分配額は1万円となり、100株を保有する株主は100万円を受け取ります。
種類株式を発行している場合は、その定めに従い優先株主に分配してから普通株主に分配します。
持分会社における残余財産分配の方法
持分会社の場合、残余財産の分配は定款の定めに従って行います。定款に特に定めがなければ、各社員(出資者)の出資の価額に応じて分配するのが一般的です。
この場合、出資割合に応じて分配されます。
債務超過・残余財産がない場合の対応
債務超過の状態で清算手続きを進めることが判明した場合、残余財産は存在せず株主への分配は行われません。
この場合、通常清算の手続きを進めることができず、裁判所の監督下で法的手続きを行わなければなりません。
通常清算ができないケースとは?
通常清算は、会社の資産ですべての負債を完済できることが前提です。債務超過が明らかになった場合、清算人は直ちに通常清算を中止し、特別清算や破産の手続きに移行しなければなりません。
特定の債権者にだけ優先弁済するような行為を行うと、清算人に責任が問われる可能性があります。
特別清算手続きの概要
特別清算は、債務超過の疑いがある株式会社のための、裁判所の監督下で行われる清算手続きです。
破産手続きに比べ手続きが簡易で、経営陣(清算人)が主導して進められます。ただし、特別清算において『協定型』で債務免除等を取りまとめる場合、債権者の多数(出席議決権者の過半数かつ債権総額の3分の2以上)の同意が必要となります。
【関連記事】特別清算手続きとは?条件やメリットについて解説
会社破産手続きの概要
会社破産は、支払不能または債務超過の会社が裁判所に申し立て、財産を公平に分配し、会社を消滅させる手続きです。
債権者の同意は不要で、裁判所が選任する「破産管財人」がすべての管理・処分を行います。経営権は破産管財人に移り、経営者は手続きに関与できなくなります。
債権者との対立が激しい場合や、財産状況が複雑な場合には、破産手続きを選択します。
詳しくは以下の記事をご覧ください。
【関連記事】会社が倒産・破産したその後はどうなる?手続きの流れを解説
会社清算の前に検討すべきM&A・事業売却という選択肢
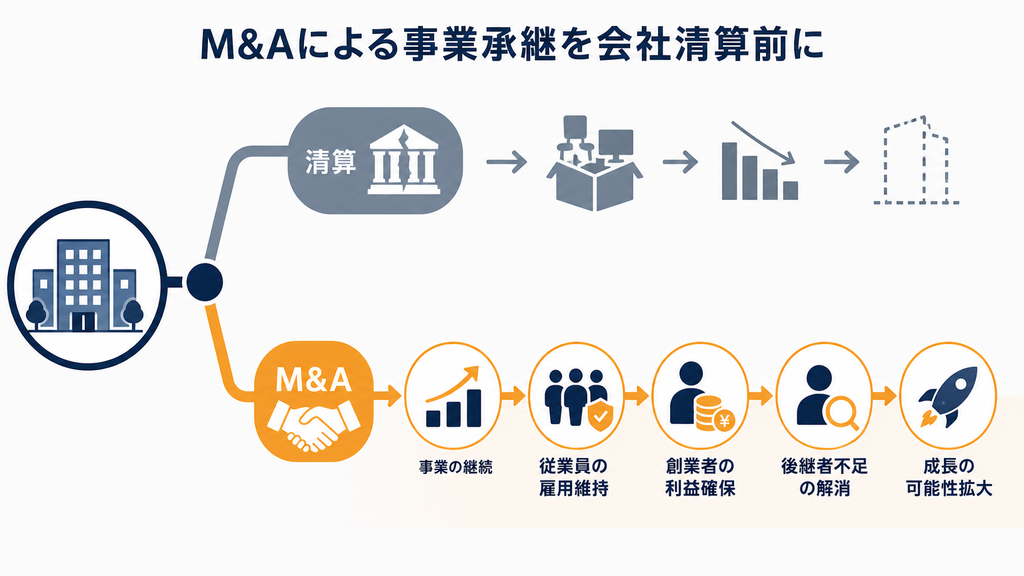
解散・清算は事業に終止符を打ち、従業員や取引先に影響を与える最終手段です。しかし、廃業を決断する前に、M&A(合併・買収)や事業売却を検討することも重要です。
M&Aは事業の「存続」を目指す前向きな選択肢です。
【関連記事】会社売却の流れを徹底解説!M&A専門家が準備から成功までをサポート
M&A(事業売却)を検討するメリット
M&Aや事業売却には、清算にはない多くのメリットがあります。
| メリット | 詳細 |
|---|---|
| 事業の継続 | 事業やブランドが他社で存続し、成長を続けられます。 |
| 従業員の雇用維持 | 従業員は、譲渡先企業での雇用が継続される可能性が高く、生活基盤を守れます。 |
| 取引先との関係維持 | 取引関係も維持され、サプライチェーンへの影響を最小限に抑えられます。 |
| 創業者利益(売却益)の獲得 | 売却により経営者は現金を得られ、清算でのコスト負担が軽減されます。 |
| 技術やノウハウの承継 | 自社の技術やノウハウを次世代に引き継ぎ、社会に貢献し続けられます。 |
特に、従業員や取引先への影響を最小限にしたい経営者にとって、M&Aは魅力的な選択肢です。
M&Aを検討すべきケース
すべての会社がM&Aに適しているわけではありませんが、以下の状況で積極的に検討する価値があります。
| 後継者不足 | 適切な後継者がいない場合、M&Aは事業承継の有効な手段となります。 |
| 単独での成長に限界を感じている | 大手企業の傘下に入ることで、事業をさらに成長させられる可能性があります。 |
| 不採算事業を抱えている | 特定の事業のみを売却し、経営資源を集中させることができます(カーブアウト)。 |
| 業界再編の波が来ている | 有利な条件で売却できるタイミングを検討する好機となり得ます。 |
| 事業自体は黒字でも経営者の引退を考えている | 収益性のある事業は、経営者の引退を機とした売却であっても買い手にとって魅力的です。 |
清算手続きを開始する前に、自社にM&Aの可能性がないか、専門家に相談することをお勧めします。
会社清算手続きに関するよくある質問(FAQ)
ここでは、会社清算手続きに関して、経営者から頻繁に寄せられる質問とその回答をまとめました。
一人会社でも株主総会は必要ですか?
はい、必要です。
株主が経営者一人の「一人会社」であっても、法律に則って株主総会を開催し、解散決議や決算報告書の承認を行う必要があります。
実際に人を集めるわけではありませんが、「株主総会議事録」を作成することが求められ、これは登記申請時に必須の添付書類です。
清算人は誰が選任されるべきですか?
会社の事情をもっともよく理解している代表取締役が就任するのが一般的です。
清算人の選任方法は、会社法で順位が定められています。
- 定款で定める者
- 株主総会で選任された者
- 上記で選任された者がいない場合、解散時の取締役(法定清算人)
実務上、株主総会での解散決議と同時に選任することが多いです。清算人は清算手続き全般の責任を負う重要な役割です。
弁護士などの専門家を清算人に選任することも可能です。
清算手続き中に発生した損失はどうなりますか?
清算期間中の損益も、通常の事業年度と同様に『各事業年度の所得』として計算され、確定申告の対象となります。
例えば、会社が保有していた不動産を帳簿価額より低い価格で売却した場合、売却損が発生しますが、他の損益と相殺された上で最終的な事業年度の所得が算出されます。所得が黒字であれば法人税が課税され、赤字であれば税金はかかりません。
この税務処理は複雑なため、税理士に相談して正確な申告を行うことが重要です。
清算結了後も債権が発覚した場合はどうなりますか?
清算結了登記により外見上は登記簿が閉鎖されますが、未了の債権債務が残っている場合は、法的にはその範囲で法人格が存続するとみなされます。
ただし、公告期間内に申し出なかった債権者は原則として清算から除斥され、まだ株主に分配されていない残余財産に対してのみ請求できることになります。
分配完了後に発覚した場合は原則として弁済を受けられませんが、知れている債権者への催告を怠っていたなど清算人に過失がある場合は、清算人個人が損害賠償責任を負う可能性があります。
まとめ:会社清算の手続き前にM&Aで事業売却の検討も
本記事では、会社の解散から清算結了までの具体的な手続きの流れ、必要な費用と期間、残余財産の分配方法を解説しました。
会社清算は法務・税務にまたがる多数のステップが必要で、専門的な知識が求められる複雑な手続きです。
特に、債権者保護手続きの公告期間により、最低でも2ヶ月以上の時間がかかります。手続きを正確に進めるためには、司法書士や税理士などの専門家のサポートが不可欠です。
また、清算という最終決断を下す前に、M&Aによる事業売却の可能性を検討することも重要です。M&Aであれば、従業員の雇用や取引先との関係を守りつつ、創業者利益を得る可能性があります。
会社清算手続きやM&Aについてお悩みの方は、パラダイムシフトへの相談を検討ください。






会社を清算して畳む手続きに入る前に、本当に引き継ぎ先がないのか一度立ち止まって確かめてください。
長年現場を見てきて痛感しますが、経営者ご自身が「うちの会社なんて買い手がつかない」と思い込んでいても、他社から見れば喉から手が出るほど欲しい取引先や技術が眠っているケースが本当に多いからです。清算となると、登記や資産売却に追われるだけでなく、長年ついてきてくれた社員の雇用も手放すことになります。費用を払ってすべてを消してしまう前に、事業の一部だけでも引き受けたい企業がいないか探す価値は十分にあります。
法的な手続きを進めるのは後からでもできます。まずは自社の価値を外部の目線で評価してもらってください。