


会社売却(M&A)は、後継者不在の問題解決や、企業のさらなる成長を目的とした経営戦略として、近年重要な選択肢となっています。
しかし、そのプロセスは法務・税務・財務など多岐にわたる専門知識を要するため、成功裏に進めるには専門家の支援が不可欠です。
この記事では、会社売却の複雑なプロセスを準備からM&Aの成功、その後のPMIまで専門家が9つのステップで分かりやすく解説します。
この記事のポイント
- 会社売却は、準備から経営統合まで【全9ステップ】の明確な流れに沿って進められる。
- 成功の鍵は、売却目的の明確化と、IT領域など特定分野に強みを持つ信頼できるM&Aアドバイザーの選定にある。
- 企業価値評価(バリュエーション)には複数の手法があり、適正価格で売却するためには専門的な知見が不可欠である。
- 売却で得た譲渡所得には約20%の税金がかかるほか、仲介手数料などの費用も事前に把握しておく必要がある。
- 従業員の雇用維持や、売却後の経営者の処遇は、買い手との交渉における重要な論点となる。
会社売却の全体像:まず知るべきこと
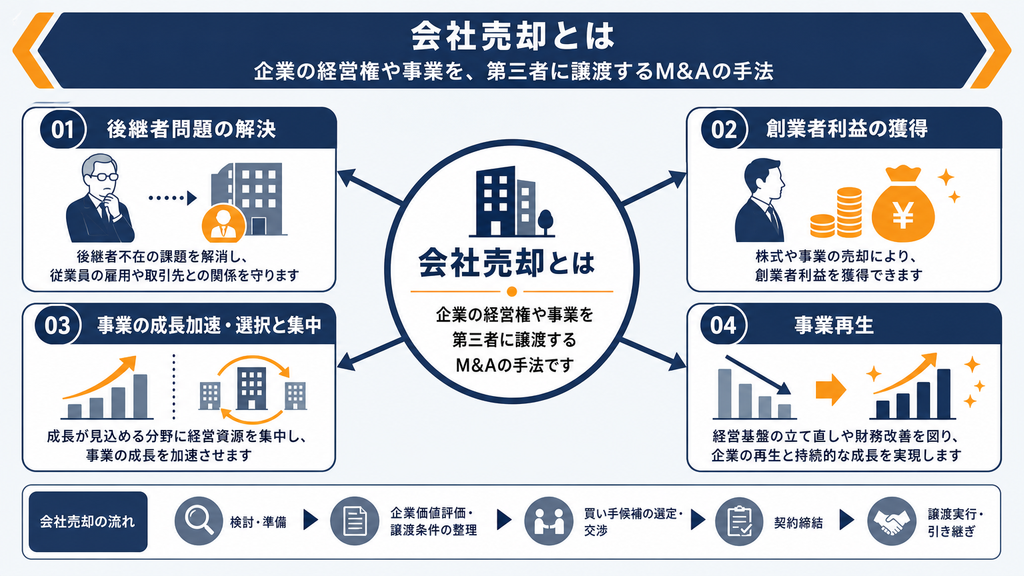
会社売却とは、会社の経営権(通常は株式)を第三者に譲渡し、その対価を得るM&A(合併・買収)手法の一つです。
かつては「身売り」といったネガティブなイメージがありましたが、2026年現在では、企業の持続的な成長と発展のためのポジティブな経営戦略として広く認識されています。
会社売却の目的はさまざまです。
| 売却目的 | 目的 | 考慮すべき点 |
|---|---|---|
| 後継者問題の解決 | 後継者がいない中小企業が、事業と従業員の雇用を次世代に引き継ぐために活用 | 買い手企業の経営方針や文化との適合性 |
| 創業者利益の獲得 | 経営者がこれまで育ててきた事業の価値を現金化し、円満な引退や新たな事業への挑戦資金とする | 希望売却価格と市場価値の乖離、税金対策 |
| 事業の成長加速(選択と集中) | 大手企業の傘下に入ることで、資金力や販路、技術力を活用し、事業の成長を加速させたり、ノンコア事業を売却して主力事業に経営資源を集中させたりする | 経営の自由度の変化、シナジー効果の実現可能性 |
| 事業再生 | 経営不振に陥った企業が、スポンサー企業を見つけて再建を目指す | 売却条件の厳しさ、債務処理の複雑さ |
このように、会社売却は単に会社を手放すことではなく、株主、経営者、従業員、そして事業そのものの未来にとって最善の道筋を描くための重要な経営判断といえるでしょう。
会社売却の流れ【全9ステップ】
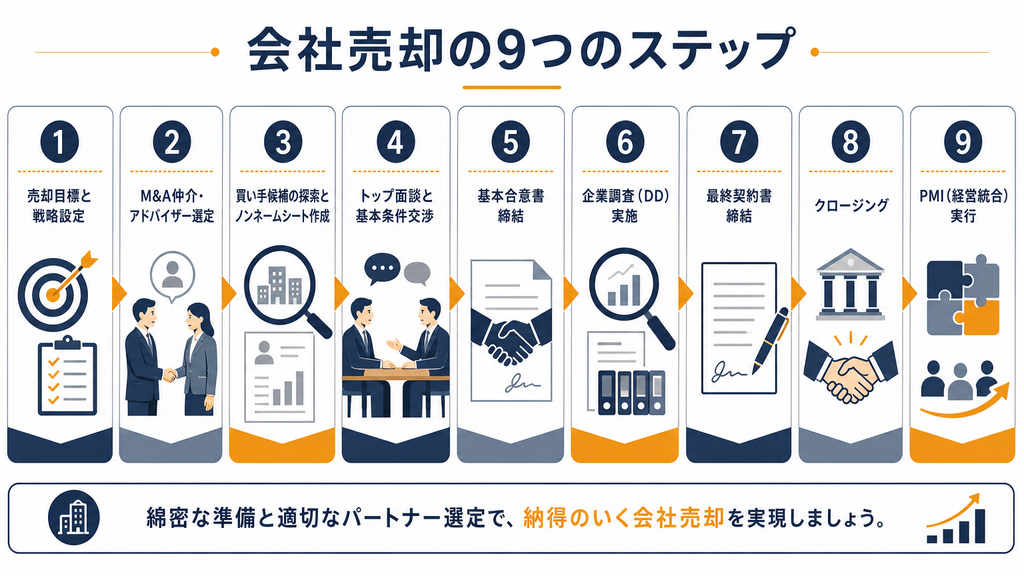
会社売却のプロセスは、一般的に半年から1年半程度の期間を要し、大きく分けて9つのステップで進行します。
ここでは、会社売却の検討を開始してから、最終的な経営統合が完了するまでの具体的な流れを一つひとつ丁寧に解説します。
会社売却の9ステップ概略
- 売却目標と戦略設定
- M&A仲介・アドバイザー選定
- 買い手候補の探索とノンネームシートの作成
- トップ面談と条件交渉
- 基本合意書締結
- 企業調査(DD)実施
- 最終契約書締結
- クロージング
- PMI(経営統合)実行
この一連の流れを正確に理解することが、会社売却を成功に導く第一歩です。
ステップ1:売却目標の設定と戦略策定
会社売却の成功は、目的を明確にし、具体的な戦略を立てることから始まります。
なぜ会社を売却したいのか、その目的を突き詰めて考えることが、すべての判断の軸となります。
この段階では、以下の点を具体的に言語化することが重要です。
| 売却の目的 | 事業承継、創業者利益の確保、事業の成長、経営からの引退など、もっとも優先したい目的は何か。 |
| 希望売却価格 | 売却によって得たい資金はいくらか。その根拠は何か。 |
| 売却の時期 | いつまでに売却を完了させたいか。業界の動向や自社の業績を踏まえた最適なタイミングはいつか。 |
| 望ましい相手先 | どのような企業に会社を託したいか。従業員の雇用や企業文化を尊重してくれる相手か、事業シナジーが見込める相手か。 |
「何のために売るのか」が明確でなければ、交渉の過程で判断がぶれ、望まない結果につながる可能性があります。この初期段階での戦略策定が、後のプロセス全体の質を決定づけるのです。
ステップ2:M&A仲介・アドバイザーの選定
複雑で専門的な会社売却のプロセスを成功に導くためには、信頼できるM&A仲介会社やアドバイザーの選定が不可欠です。
M&Aアドバイザーは、買い手候補の探索から交渉、契約手続き、クロージングまで、一連のプロセス全体をサポートする重要なパートナーとなります。
良いアドバイザーを選ぶためのポイントは以下の通りです。
| 選定ポイント | 確認すべき内容 |
|---|---|
| 専門性と実績 | 自社の業界(例:IT、製造、医療など)に精通しているか。過去のM&A支援実績は豊富か。 |
| ネットワーク | 自社の希望に合う買い手候補企業との広範なネットワークを持っているか。 |
| 料金体系 | 着手金、中間金、成功報酬など、料金体系が明確で納得できるものか(レーマン方式が一般的)。 |
| 担当者との相性 | 長期にわたる交渉を共に進めるパートナーとして、信頼関係を築ける担当者か。コミュニケーションは円滑か。 |
特に、IT領域のような専門性が高い業界では、その分野に特化したアドバイザーが有力な選択肢となります。
弊社、株式会社パラダイムシフトは、2011年の設立以来、IT領域に特化したM&Aアドバイザリーとして、豊富な知識と経験、そして1万社を超えるIT企業とのネットワークを活かし、最適なマッチングを実現しています。
ステップ3:買い手候補の探索とノンネームシートの作成
買い手候補を探す際は、まず「ノンネームシート」を用いて匿名で打診し、関心を示した企業とのみ具体的な交渉に進みます。
M&Aを検討していることが外部に漏れると、従業員の動揺や取引先との関係悪化につながる恐れがあるため、機密保持はきわめて重要です。
ノンネームシートとは、企業名が特定できないように匿名化された企業概要書のことです。
通常、以下の情報が記載されます。
- 業種・事業内容
- 所在地(都道府県や市町村まで)
- 売上高や利益のおおよその規模
- 従業員数
- 売却希望スキームや理由
M&Aアドバイザーは、このノンネームシートを基に、戦略に合致する可能性のある買い手候補企業へ打診を開始します。
買い手候補がさらに詳しい情報に関心を示した場合、秘密保持契約(NDA)を締結した上で、社名や詳細な財務情報、事業計画などをまとめた「企業概要書(IM:インフォメーション・メモランダム)」を開示し、具体的な検討を促します。
ステップ4:トップ面談と基本条件交渉(スキーム検討)
トップ面談は、売り手と買い手の経営者同士が直接対話し、経営理念や事業ビジョンといった定性的な相性を確認し、信頼関係を築くための重要な機会です。
書類だけでは伝わらない自社の強みや将来性、従業員への想いなどを直接伝えることで、相手の理解を深め、より良い条件での売却につながることも少なくありません。
トップ面談と並行して、具体的な条件交渉も進められます。
主な交渉事項は以下の通りです。
| M&Aスキーム | 会社の状況に応じて、最適な手法を選択します。中小企業のM&Aでは、手続きが比較的簡便な「株式譲渡」がもっとも多く用いられます。その他、特定の事業のみを売買する「事業譲渡」などがあります。 |
| 譲渡価格 | 企業価値評価を基にしつつ、事業の将来性やシナジー効果などを加味して交渉します。 |
| 役員の処遇 | 売却後の経営者が一定期間、引継ぎのために会社に残るのか、顧問として関わるのかなどを話し合います。 |
| 従業員の雇用 | 原則として雇用は維持されることが多いですが、その条件を明確に確認します。 |
この段階での交渉内容は、後の基本合意書の土台となります。
ステップ5:基本合意書の締結
基本合意書(LOI:Letter of Intent)とは、ここまでの交渉で合意した内容を確認し、今後の独占交渉権などを定めるための文書です。
トップ面談と初期交渉を経て、双方がM&Aを前向きに進める意思を確認できた段階で締結します。
基本合意書には、主に以下の内容が盛り込まれます。
- M&Aのスキーム
- 譲渡価格の目安と算定根拠
- 今後のスケジュール
- デューデリジェンス(企業調査)への協力義務
- 独占交渉権(一定期間、他の買い手候補と交渉しない義務)
- 秘密保持義務
基本合意書に記載される譲渡価格などの条件は、あくまで現時点での目安です。後のデューデリジェンスの結果次第で変更される可能性があるため、独占交渉権や秘密保持義務を除き、法的な拘束力を持たないのが一般的です。
しかし、M&A取引の方向性を定める重要な文書であり、誠実に交渉を進める上での紳士協定として機能します。
ステップ6:企業調査(デューデリジェンス/DD)の実施
デューデリジェンス(DD)は、買い手が売り手企業のリスクや価値を詳細に調査し、最終的な買収判断を下すためのプロセスです。
基本合意書締結後、買い手は弁護士や公認会計士などの専門家チームを組成し、売り手企業の内部資料を精査します。
調査は多岐にわたりますが、主要なものは以下の通りです。
| DDの種類 | 主な調査内容 |
| 財務DD | 財務諸表の正確性、収益性、キャッシュフロー、簿外債務の有無など |
| 法務DD | 定款・登記、許認可、契約書、訴訟リスク、コンプライアンス体制など |
| 税務DD | 過去の税務申告の妥当性、税務リスクの有無など |
| ビジネスDD | 事業の将来性、市場での競争優位性、顧客基盤、サプライチェーンなど |
| 人事DD | 人事制度、労務管理、未払い残業代などの労務リスク、キーパーソンの存在など |
| IT DD | 情報システムの状況、セキュリティリスク、ソフトウェアライセンスの遵守状況など |
売り手側は、要求された資料を迅速かつ正確に開示し、質問に対して誠実に回答する協力姿勢が求められます。
ここで偶発債務などの重大な問題が発見されると、交渉が決裂したり、売却価格が大幅に引き下げられたりする可能性があります。弊社が支援するIT企業のM&Aでは、システムの脆弱性やライセンス違反が交渉決裂の要因となりうるため、専門家による「ITデューデリジェンス」の重要性が高まっています。
【関連記事】【売り手企業向け】デューデリジェンス(DD)の種類と買い手が見るポイントを徹底解説!企業が行うべき対策とは?
ステップ7:最終契約書の締結
最終契約書(DA:Definitive Agreement)は、デューデリジェンスの結果を反映した最終的な取引条件を定め、M&A取引を法的に確定させる契約です。
株式譲渡の場合は「株式譲渡契約書(SPA)」、事業譲渡の場合は「事業譲渡契約書」がこれにあたります。
最終契約書には、双方の権利と義務を詳細に規定する重要な条項が盛り込まれます。
- 最終的な譲渡価格と支払方法
- 表明保証:売り手が、開示した情報が真実かつ正確であることなどを保証する条項。
- コベナンツ(誓約事項):契約締結からクロージングまでの間、売り手が通常の事業運営を維持し、会社の価値を損なう行為をしないことなどを誓約する条項。
- クロージングの前提条件:取引を完了させるために満たされるべき条件。
- 補償条項:表明保証違反などがあった場合に、相手方が被る損害を補償する規定。
最終契約書は法的な拘束力が強く、内容も複雑なため、必ずM&Aに精通した顧問弁護士によるリーガルチェックを受ける必要があります。
ステップ8:クロージング(株式などの引き渡しと対価の支払い)
クロージングとは、最終契約書の内容に基づき、株式や事業資産の引き渡しと、売却対価の決済を同時に実行するM&Aの最終手続きです。
このクロージング日をもって、会社の経営権は正式に売り手から買い手へと移転します。
クロージング当日には、主に以下の手続きが行われます。
- 買い手から売り手への売却代金の送金
- 売り手から買い手への株券(発行している場合)の引き渡し
- 株主名簿の書き換え手続き
- 会社の代表印や銀行印、重要書類などの引き渡し
- 役員変更の登記申請(臨時株主総会などを同日開催することが多い)
最終契約書で定められたクロージングの前提条件がすべて満たされていることを双方が確認し、すべての手続きを滞りなく完了させることで、M&A取引は法的に成立します。
ステップ9:PMI(経営統合)の実行
PMI(Post Merger Integration)は、M&A成立後に双方の事業や組織を円滑に統合し、期待されるシナジー効果を創出するためのプロセスです。
クロージングはM&Aのゴールではなく、むしろ新たなスタート地点です。M&Aの本当の成功は、このPMIがうまくいくかどうかにかかっていると言っても過言ではありません。
PMIでは、短期的・中長期的な計画を立て、段階的に統合を進めていきます。
| 短期プラン(~100日程度) | 経営の基本方針の共有、役員体制の決定、当面の資金繰り確認、従業員への説明会など、混乱を避けるための基本的な統合を進めます。 |
| 中期プラン(~1年程度) | 業務プロセス、人事制度、会計システム、企業文化など、両社の仕組みや文化を本格的に融合させていきます。 |
売り手側の経営者や従業員も、買い手と積極的にコミュニケーションをとり、統合プロセスに協力することで、M&Aの成功確率を大きく高めることができます。
会社売却で得られるメリット・デメリット
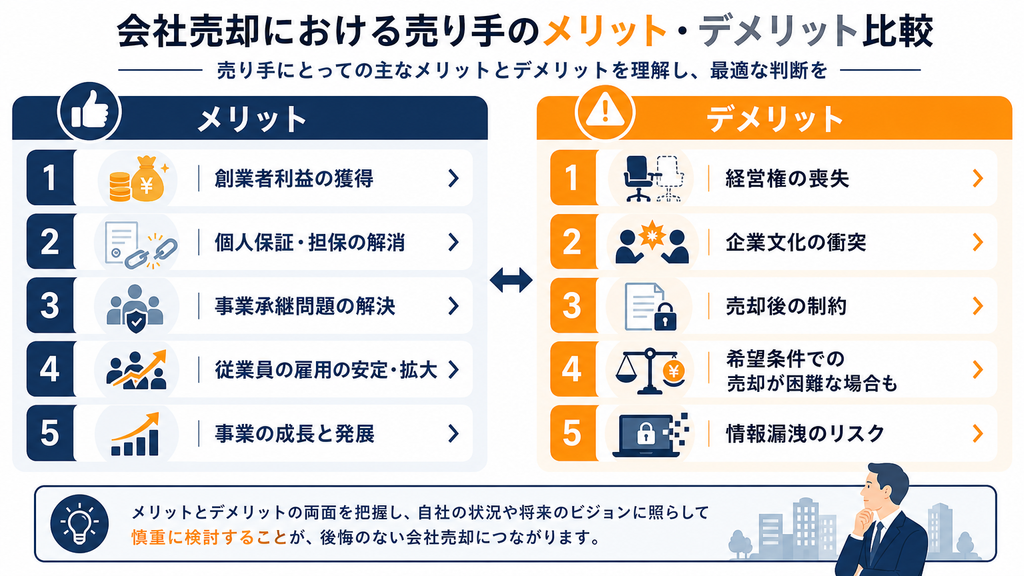
会社売却は、創業者利益の確定や事業承継問題の解決といった大きなメリットがある一方、経営権の喪失などのデメリットも存在します。
売却を最終的に決断する前に、双方を客観的に比較検討することが重要です。
| メリット(売り手側) | デメリット(売り手側) |
|---|---|
| 創業者利益の獲得 これまで投下してきた資本と労力に見合う利益を得られます。 | 経営権の喪失 会社の所有権と経営権を完全に手放すため、今後の経営方針に関与できなくなります。 |
| 個人保証・担保の解消 金融機関からの借入に対する経営者の個人保証や個人資産の担保が解消され、精神的・経済的負担から解放されます。 | 企業文化の衝突 買い手企業の文化と合わず、長年勤めた従業員が戸惑いや不満を感じ、離職につながるリスクがあります。 |
| 事業承継問題の解決 後継者がいない場合でも、事業と従業員の雇用を信頼できる第三者に引き継ぐことができます。 | 売却後の制約 契約内容によっては、一定期間同業種での起業を禁じる「競業避止義務」や、会社に留まることを求められる「ロックアップ」が課されることがあります。 |
| 従業員の雇用の安定・拡大 大手企業の傘下に入ることで、経営基盤が安定し、従業員にとってより良い待遇やキャリアパスが提供される可能性があります。 | 希望条件での売却が困難な場合も 自社の希望(価格、相手先、条件など)を100%満たす買い手が見つかるとは限らず、妥協が必要になることもあります。 |
| 事業の成長と発展 買い手の持つ資金力、技術、ブランド力、販売網などを活用し、自社単独では成し得なかった成長を実現できます。 | 情報漏洩のリスク 交渉過程で機密情報が外部に漏れると、事業に深刻な悪影響を及ぼす可能性があります。 |
これらのメリット・デメリットを十分に理解し、自社の状況と照らし合わせて慎重に判断することが、後悔しない会社売却につながります。
相続した会社のM&A:売却の判断基準と注意点
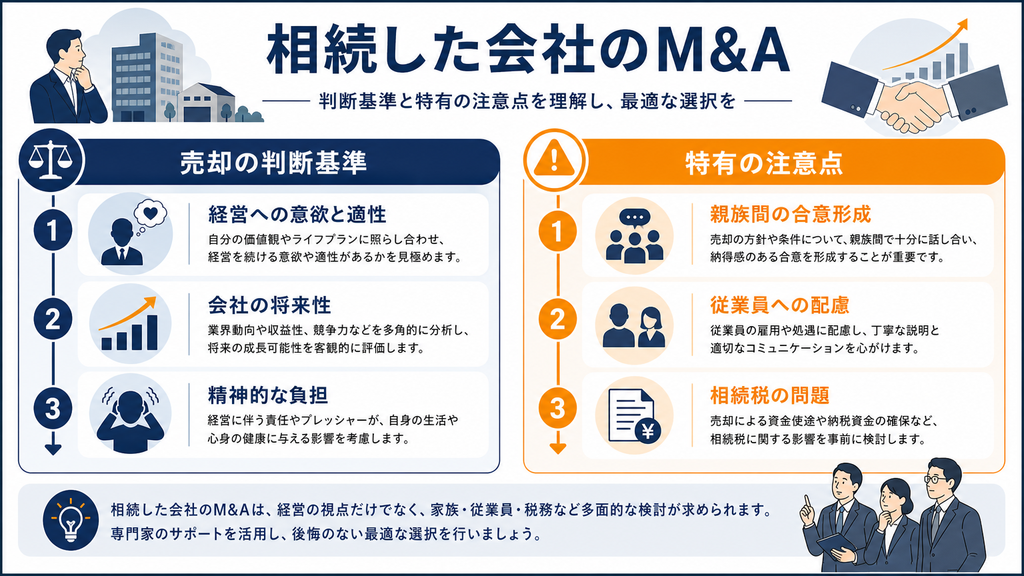
相続によって会社を引き継いだものの経営する意思や能力がない場合、M&Aによる売却は従業員の雇用や取引先との関係を守るための有効な選択肢です。
近年、経営者の高齢化と後継者不足を背景に、親族が相続した会社を売却するケースは決して珍しくありません。
会社経営には専門的な知識と経験、そして全責任を負う強い覚悟が求められます。
無理に経営を続けて事業価値を毀損させてしまう前に、売却を検討することは、先代が築き上げた会社と従業員の未来を守るための賢明な判断といえるでしょう。
相続した会社の売却を判断する基準としては、以下のような点が挙げられます。
| 経営への意欲と適性 | 自分自身に会社を経営していく情熱やスキルがあるか。 |
| 会社の将来性 | 事業内容や業界の動向に将来性が見込めるか。 |
| 精神的な負担 | 経営責任や従業員の生活を背負う重圧に耐えられるか。 |
これらの点を考慮し、経営継続が難しいと判断した場合は、会社が健全なうちに売却活動を始めることが重要です。
一方で、相続した会社のM&Aには特有の注意点もあります。
| 親族間の合意形成 | 他の相続人や親族の中に、売却に反対する人がいないか、事前に十分な対話が必要です。 |
| 従業員への配慮 | 先代から長年会社を支えてきた従業員の心情に配慮し、丁寧な説明とケアが求められます。 |
| 相続税の問題 | 会社の株式を相続した際の相続税評価額と、M&Aによる売却価格との関係も考慮に入れる必要があります。税理士などの専門家への相談が不可欠です。 |
パラダイムシフトでは、こうした事業承継案件も数多く手がけており、飲食店運営の株式会社バンカ様が経営陣の高齢化を理由に次世代へ事業を引き継いだ事例など、円滑な承継をサポートした実績がございます。
会社売却の相場と企業価値評価(バリュエーション)の種類
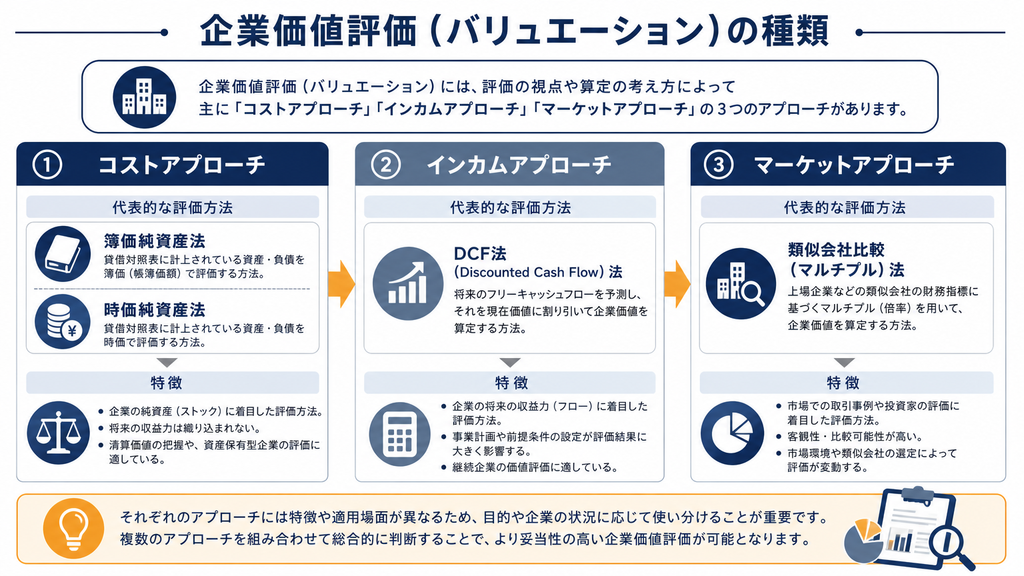
会社売却の価格(相場)は、客観的な企業価値評価(バリュエーション)を基に、買い手のシナジー効果なども加味した交渉によって最終的に決定されます。
上場企業と違って非上場企業に決まった株価はないため、「自社はいくらで売れるのか」という点は、経営者にとって最大の関心事の一つです。
そのため、M&Aの専門家がさまざまな手法を用いて企業価値を算定します。
企業価値評価の手法は、大きく3つのアプローチに分類されます。
| アプローチ | 代表的な手法 | 特徴と概要 |
|---|---|---|
| コストアプローチ | 簿価純資産法時価純資産法 | 企業の貸借対照表(B/S)上の純資産に着目して価値を評価します。客観性が高い一方、将来の収益力を反映しにくいという側面があります。 |
| インカムアプローチ | DCF(Discounted Cash Flow)法 | 企業が将来生み出すと予測されるキャッシュフローを現在価値に割り引いて評価します。事業の将来性を反映できますが、事業計画の精度に価値が大きく左右されます。 |
| マーケットアプローチ | 類似会社比較(マルチプル)法 | 事業内容や規模が類似する上場企業の株価やM&A事例を参考に、売上高やEBITDA(利払前・税引前・減価償却前利益)の何倍か、という指標(マルチプル)で評価します。市場の動向を反映しやすい手法です。 |
実際には、これらの手法を複数組み合わせ、さらに技術力、ブランド、顧客基盤といった無形資産(のれん)も考慮して、総合的に価値を評価します。適正な価格で売却するためには、専門家による客観的なバリュエーションが不可欠です。
【関連記事】M&Aにおけるバリュエーション(企業価値評価)とは?計算式や手法を徹底解説
会社売却の税金と費用:事前に知っておくべきこと
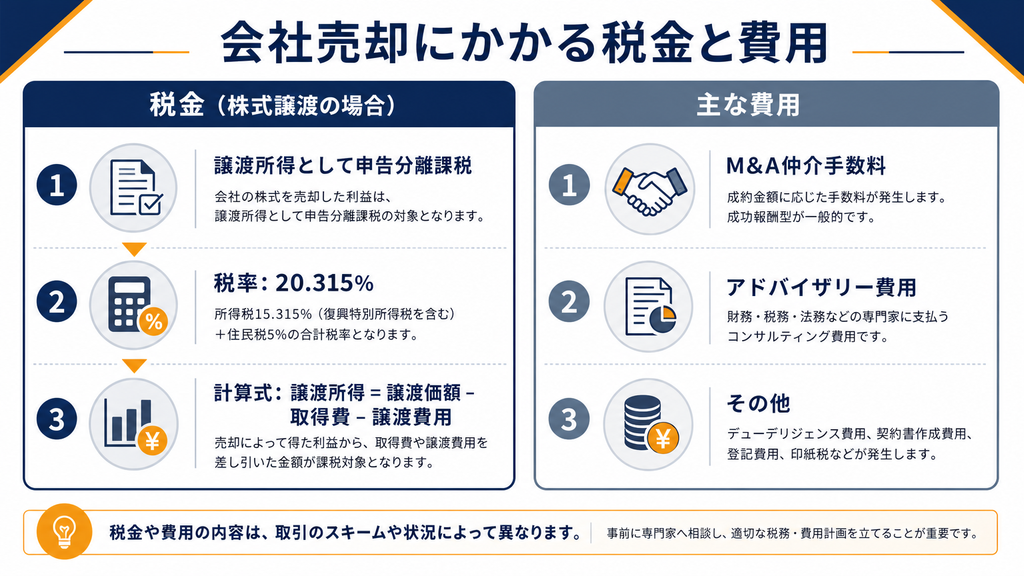
会社売却で得た利益(譲渡所得)には所得税・住民税がかかり、その他にM&A仲介手数料などの費用が発生するため、手元に残る資金を正確に把握しておく必要があります。
M&Aにかかる税金と費用は、売却スキームによって異なりますが、ここではもっとも一般的な「株式譲渡」により、会社のオーナー経営者が個人として株式を売却した場合を例に解説します。
会社売却にかかる税金
個人が株式を売却して得た利益は「譲渡所得」として扱われ、給与所得など他の所得とは分離して課税されます(申告分離課税)。
税率は以下の通りです。
譲渡所得に対する税率:合計 20.315%
- 所得税:15%
- 復興特別所得税:0.315% (15% × 2.1%)
- 住民税:5%
譲渡所得は、以下の計算式で算出されます。
譲渡所得 = 譲渡価額(売却価格) – 取得費 – 譲渡費用(仲介手数料など)
仮に、会社の設立時に出資した資本金(取得費)が1,000万円、M&A仲介手数料(譲渡費用)が5,000万円だったとします。
- 譲渡所得:10億円 – 1,000万円 – 5,000万円 = 9億4,000万円
- 税額:9億4,000万円 × 20.315% = 約1億9,096万1,000円
- 実際の手元残高(売却代金から手数料と税金を差し引いた金額):
- 10億円 – 5,000万円(手数料) – 1億9,096万1,000円(税金) = 7億5,903万9,000円(約7億5,904万円)
この場合、売却代金から仲介手数料と税金を差し引いて手元に残る金額は、約7億5,904万円となります。
会社売却にかかる費用
会社売却には、税金の他にもさまざまな費用が発生します。
| M&A仲介手数料 | M&A仲介会社に支払う成功報酬です。売却価格に応じて手数料率が変動する「レーマン方式」が広く採用されています。 |
| アドバイザリー費用 | 弁護士や会計士、税理士などの専門家に支払う報酬です。デューデリジェンスの対応や契約書の作成・レビューなどで発生します。 |
| その他 | デューデリジェンスの際に発生する実費など。 |
これらの費用を事前に把握し、資金計画を立てておくことが重要です。
【関連記事】M&Aの手数料【完全ガイド】|高い理由、費用を抑える方法、依頼先の選び方を徹底解説
会社売却を成功させるためのポイントと注意点
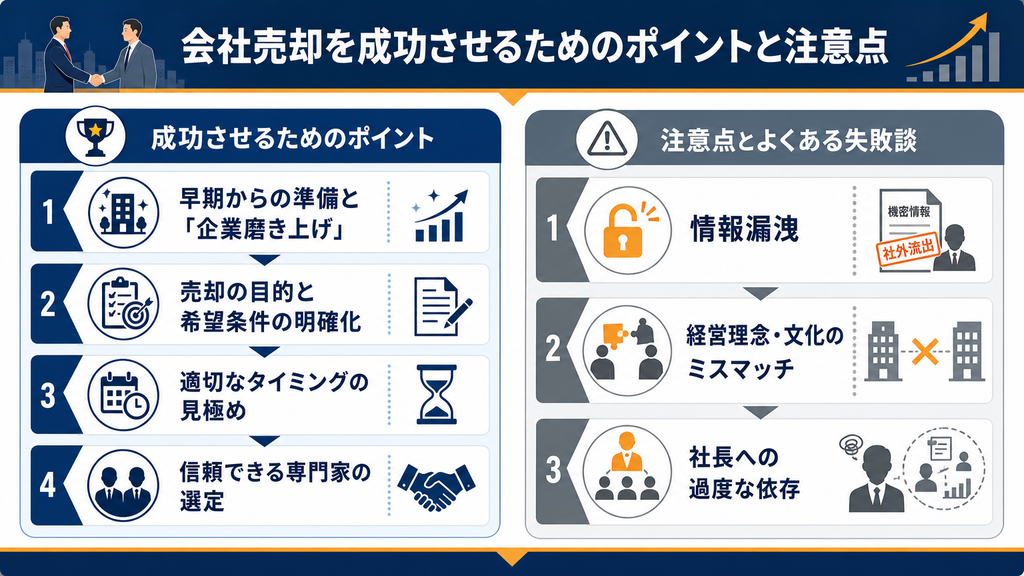
会社売却を成功させるには、早期からの準備、自社の強みの可視化、そして信頼できる専門家との連携が不可欠です。
十分な検討を経ずに売却活動を始めても、望ましい結果は得られません。「会社を売却して後悔した」という事態を避けるためにも、以下のポイントと注意点を押さえておきましょう。
成功させるためのポイント
| 早期からの準備と「企業磨き上げ」 | 「いつか売却するかもしれない」と考え、日頃から企業価値を高める努力(企業磨き上げ)をしておくことが重要です。月次決算の早期化、内部管理体制の整備、特定の人物に依存しない組織作りなどを進めておくことで、買い手にとって魅力的な会社となり、より有利な条件での売却が可能になります。 |
| 売却の目的と希望条件の明確化 | ステップ1で解説した通り、なぜ売るのか、何を優先するのかを明確にすることが、交渉の軸となり、満足度の高いM&Aにつながります。価格だけでなく、従業員の雇用維持や企業文化の継承など、譲れない条件を整理しておきましょう。 |
| 適切なタイミングの見極め | 自社の業績が好調で、業界全体が成長している時が、もっとも高く売れるタイミングです。業績が悪化してから慌てて買い手を探し始めても、交渉上の弱みにつけ込まれ、不利な交渉を強いられることになります。 |
| 信頼できる専門家の選定 | 会社売却の成否は、パートナーとなるM&Aアドバイザーの力量に大きく左右されます。自社の業界に精通し、親身になって伴走してくれる専門家を見つけることが成功への近道です。 |
注意点とよくある失敗談
| 情報漏洩 | M&Aの検討が不用意に社内外に漏れると、従業員の大量離職や取引の停止など、事業の根幹を揺るがす事態になりかねません。情報は経営陣の一部など、ごく少数で管理を徹底する必要があります。 |
| 経営理念・文化のミスマッチ | 売却価格の高さだけで相手を選んでしまうと、売却後に企業文化が合わず、従業員が不幸になるケースがあります。トップ面談などを通じて、相手企業の理念やビジョンを深く理解することが重要です。 |
| 社長への過度な依存 | 創業者である社長の能力や人脈に事業が大きく依存している場合、売却後に社長が退任すると事業価値が大きく下がると判断され、売却が難しくなったり、価格が低くなったりします。組織的な経営体制を構築しておくことが求められます。 |
売却後の社長の処遇については、買い手との交渉次第でさまざまです。
一定期間(1年〜3年程度)は代表取締役や顧問として残り、円滑な事業引継ぎをサポートするケースが多いです。スムーズな引継ぎを行うことも、売り手経営者の最後の重要な責務と言えるでしょう。
会社売却でよくある質問(FAQ)
会社売却を検討する経営者の方が抱く一般的な疑問について、簡潔にお答えします。
会社売却にかかる期間はどのくらいですか?
一概には言えませんが、一般的には相談を開始してから最終的なクロージングまで、半年から1年半程度かかるケースが多いです。買い手候補がすぐに見つかるか、デューデリジェンスや交渉がスムーズに進むかなど、多くの要因によって期間は変動します。
売却後の税金はどのくらいかかりますか?
個人株主が株式譲渡によって利益(譲渡所得)を得た場合、その利益に対して合計20.315%(所得税・復興特別所得税・住民税)の税金が課されます。譲渡所得は「売却価格 – (取得費 + 譲渡費用)」で計算されます。詳細は税理士などの専門家にご相談ください。
会社を売却したら社員(従業員)はどうなりますか?
株式譲渡の場合、会社の株主が変わるだけであり、会社と従業員の間の雇用契約はそのまま維持されるのが原則です。多くの買い手企業は、事業継続のために従業員の雇用を重要な資産と考えており、雇用条件を維持したまま引き継がれるのが一般的です。ただし、最終的には最終契約書で雇用維持に関する条項を明記することが重要です。
会社売却に必要な書類は何ですか?
プロセスの各段階でさまざまな書類が必要になります。代表的なものとして、過去3〜5年分の決算書、定款、商業登記簿謄本、株主名簿、重要な契約書(賃貸借契約、取引基本契約など)、従業員名簿、許認可関連書類などが挙げられます。デューデリジェンスの段階では、さらに詳細な資料の提出が求められます。
会社を売却したら社長はどうなりますか?
買い手との交渉次第で、さまざまなケースがあります。もっとも多いのは、M&A成立後、数ヶ月から数年間、代表取締役や会長、顧問といった役職で会社に残り、事業の引継ぎをサポートする形です。引継ぎ完了後に勇退するケースもあれば、買い手企業のグループ内で新たな役割を担うこともあります。売却と同時に完全に引退するケースは比較的少ないです。
まとめ:会社売却は信頼できる専門家との連携が不可欠
会社売却は、企業の未来を左右する重要な経営判断であり、その複雑なプロセスを乗り越えるには専門家のサポートが成功の鍵となります。
本記事で解説したように、会社売却の進め方には、目標設定からPMIに至るまで、明確な流れと各ステップで押さえるべきポイントがあります。
これらのプロセスを経営者一人の力で、日常業務と並行して進めるのは現実的ではありません。
法律、税務、会計といった専門知識はもちろん、買い手候補との幅広いネットワーク、そして豊富な交渉経験を持つM&Aアドバイザーと連携して進めることが、自社と従業員にとって最善の結果をもたらす唯一の道といえるでしょう。
M&AアドバイザリーとしてM&Aに関連する一連のアドバイスと契約成立までの取りまとめ役を担っている「株式会社パラダイムシフト」は、2011年の設立以来豊富な知識や経験のもとIT領域に力を入れ、経営に関するサポートやアドバイスを実施しています。
パラダイムシフトが選ばれる4つの特徴
- IT領域に特化したM&Aアドバイザリー
- IT業界の豊富な情報力
- 「納得感」と「満足感」の高いサービス
- プロフェッショナルチームによる適切な案件組成
M&Aで自社を売却したいと考える経営者や担当者の方は、ぜひお気軽にお問い合わせください。


会社売却の成否は、契約条件の交渉よりも「事前の社内整理」と「売却後の引き継ぎ計画」でほぼ決まります。
どれほど良い買い手が見つかっても、社長一人に業務が依存していたり、社内の管理体制が曖昧なままでは、企業調査の段階で足元を見られて評価を大きく下げてしまうからです。実際の現場でも、売却額の条件ばかりに気を取られ、キーマンの離職リスクや現場の混乱への対策を怠った結果、クロージング直前で破談になるケースを何度も見てきました。
手元に残る金額も大切ですが、本質は「自分が抜けた後も事業が円滑に回るか」です。初期段階から引き継ぎ後を見据えて社内体制を整えておくことこそが、後悔のない売却を実現する一番の鍵です。