


M&Aや企業分析において、EVは企業の純粋な事業価値を評価するために不可欠な指標です。株主の価値を表す時価総額とは異なり、EVは買収の際に必要となる資金の総額を示すため、両者の違いを明確に理解することが重要です。
この記事では、EV(企業価値)の定義、主要な計算方法、株式価値との違い、そして企業価値を高める戦略まで、詳細かつ具体的に解説します。
この記事のポイント
- EV(企業価値)は、企業全体の価値を包括的に示す指標であり、M&Aなどにおける買収価格の目安となる。
- EVの基本的な計算方法は「株式時価総額 + 純有利子負債」であり、株主だけでなく債権者の価値も含む。
- 企業価値評価には「コスト・アプローチ」「インカム・アプローチ」「マーケット・アプローチ」の3つの主要な方法が存在する。
- EVは株式価値(時価総額)とは異なり、企業の純粋な事業活動が生み出す価値を評価する際に用いられる。
- 企業価値を高めるには、収益力向上、財務体質改善、成長投資の3つの戦略が重要となる。
EV(企業価値)の定義と基本的な考え方
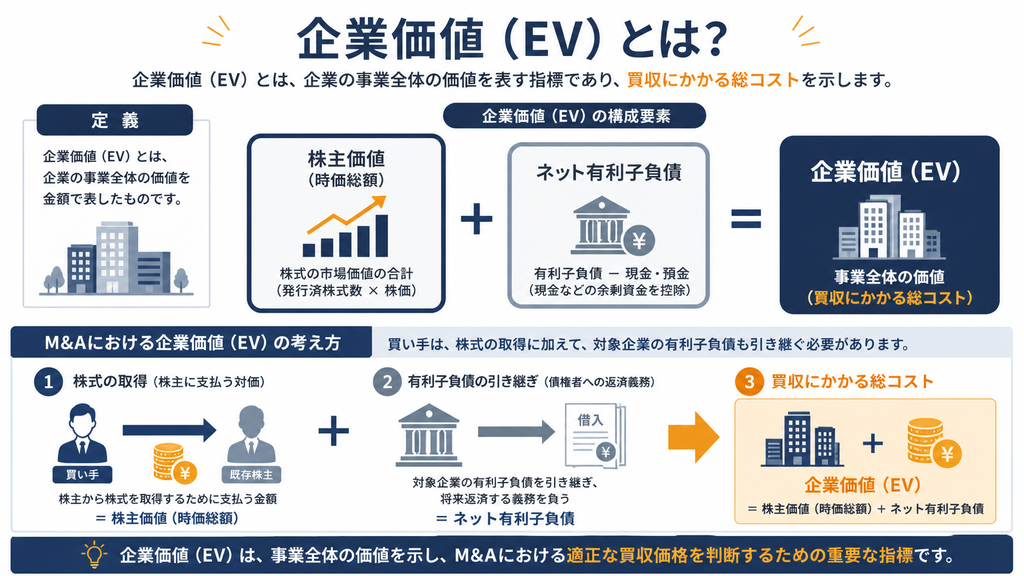
EV(Enterprise Value)とは、企業の事業活動が生み出す価値の総額を示す指標であり、株主だけでなく債権者などすべての資金提供者から見た企業全体の価値を表します。
このセクションでは、EVの定義、構成要素、そしてなぜ負債を含めて価値を評価するのかという基本的な考え方を詳しく解説します。
EV(Enterprise Value)とは?企業全体の価値を包括的に捉える
EV(エンタープライズ・バリュー)は、日本語で「企業価値」と訳され、企業が将来にわたって生み出すフリーキャッシュフローの現在価値の合計として定義されます。
これは、企業の収益力を総合的に評価する指標と言えます。
実務上、EVは以下の計算式で算出されるのが一般的です。
【EVの基本的な計算式】
EV = 株式時価総額 + 純有利子負債(ネット・デット)
ここで重要な要素となるのが「株式時価総額」と「純有利子負債」です。
| 株式時価総額 | 株価に発行済株式数を乗じて算出される、株主に帰属する価値。 |
| 純有利子負債(ネット・デット) | 企業が返済義務を負う有利子負債(借入金、社債など)から、すぐに返済に充てられる現金及び現金同等物を差し引いた金額。非事業用の資産(遊休不動産など)もここから控除されることがあります。 |
この計算式からわかるように、EVは株主の価値(株式時価総額)だけでなく、債権者の価値(有利子負債)も加味して企業全体の価値を評価します。
この包括的な視点こそが、EVがM&Aや企業分析の場で重視される最大の理由です。
EVの基本的なコンセプト:なぜ負債も価値に含めるのか
EVの計算で有利子負債が加算されるのは、M&Aにおける買収者の視点に基づいています。
企業を買収するということは、その企業の株式を取得するだけでなく、その企業が抱える負債も一緒に引き継ぐことを意味します。
つまり、買収者にとっての実質的な買収コストは「株式の取得費用」と「引き継ぐ負債の返済義務」の合計額となります。
この考え方が、EVの計算式に反映されています。
また、別の観点から見ると、企業が事業活動を行うための資金は、株主からの出資(自己資本)と、金融機関などからの借入(他人資本=負債)によって賄われています。
そして、事業活動によって生み出されるキャッシュフローは、これらすべての資金提供者(株主と債権者)に分配されるべきものです。
したがって、企業の事業が生み出す価値(EV)は、株主と債権者の両方に帰属する価値の合計として捉えるのが論理的であり、これが負債を価値に含める本質的な理由です。
EVと株式価値・事業価値の決定的な違いを理解する
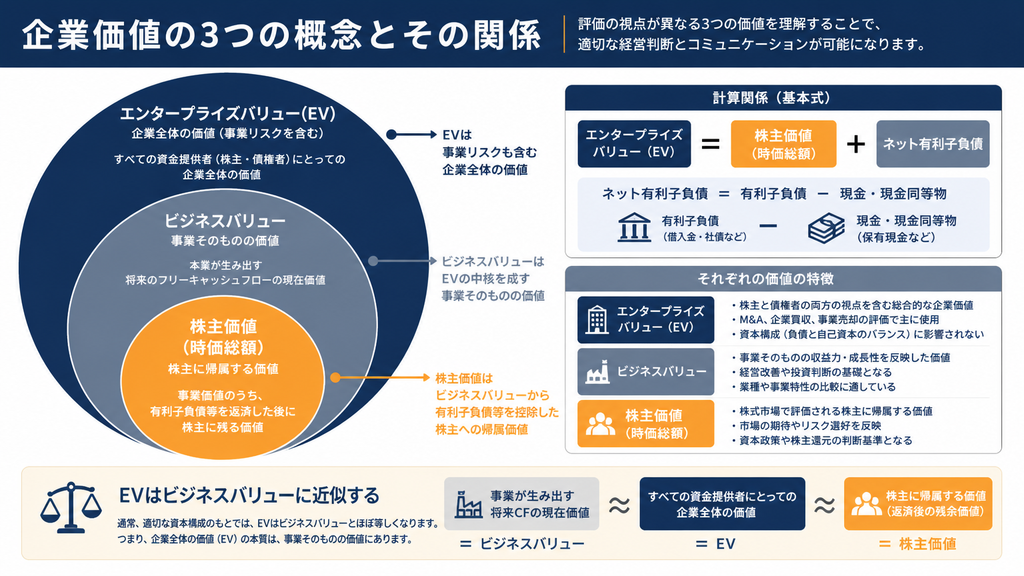
EVを正しく理解するためには、混同されがちな「株式価値(時価総額)」や「事業価値」との違いを明確に区別することが不可欠です。
これらの概念は密接に関連していますが、評価する対象や範囲が異なります。
| 項目 | EV(企業価値) | 株式価値(時価総額) | 事業価値 |
|---|---|---|---|
| 定義 | 企業全体の価値(株主+債権者) | 株主に帰属する価値 | 本業の事業活動が生み出す価値 |
| 評価対象 | 事業活動が生み出す価値の総額 | 株主の持分 | 企業のコア事業が生み出す価値 |
| 計算式の基本 | 株式時価総額 + 純有利子負債 | EV - 純有利子負債(または株価 × 発行済株式数) | EVから非事業価値を差し引いたもの(≒事業価値) |
| M&Aにおける役割 | 買収価格の目安、企業全体の評価 | 株式取得の対価、株主の利益 | 買収対象企業の収益力・成長性の評価 |
| 資金提供者の視点 | 株主と債権者双方の価値を考慮 | 株主の視点のみ | 事業活動への投資が生み出す価値 |
このセクションでは、それぞれの定義と関係性を、具体的な数値例を交えながら詳しく解説します。
株式価値(株主価値・時価総額)の定義とEVとの関係
株式価値(株主価値)とは、企業の全体価値から債権者に帰属する価値(有利子負債など)を差し引いた、株主の持分に相当する価値のことです。
これは「株主価値」とも呼ばれ、上場企業の場合は「時価総額」とほぼ同義で用いられます。
EVと株式価値の関係は、以下の式で表すことができます。
株式価値 = EV - 純有利子負債
これは、企業の全体価値(EV)から、債権者への返済義務がある純有利子負債を差し引いた残りが、株主のものになるという考え方です。
例えば、自己資本比率が100%の無借金経営の企業を考えてみましょう。
この場合、有利子負債はゼロであるため、EVと株式価値(時価総額)は等しくなります。
しかし、多くの企業は負債を活用して事業を行っているため、一般的にEVと株式価値は一致しません。
EVと時価総額の違いを理解することは、企業の財務構造を読み解く上で非常に重要です。
事業価値との関連性:EVが実務で意味するもの
実務上、EVは企業の「事業価値」とほぼ同じ意味で使われることが多いですが、厳密には定義が異なります。
企業の価値は、以下の式で構成されています。
企業価値 = 事業価値 + 非事業価値
| 事業価値 | 企業が本業の事業活動によって生み出す価値。 |
| 非事業価値 | 本業とは直接関係のない資産(例:余剰現金、投資有価証券、遊休地など)が持つ価値。 |
EVは、企業が事業活動から生み出すキャッシュフローを源泉とする価値であるため、本質的には「事業価値」に近い概念です。
しかし、EVの計算式に含まれる「現金及び現金同等物」には、事業運営に必要な運転資金だけでなく、余剰な現金(非事業価値)も含まれる場合があります。
EV(Enterprise Value)は厳密には本業の『事業価値』を指し、非事業資産を加えた全体を『企業価値(Corporate Value)』と呼び分けるのが理論上の定義ですが、M&A実務ではEVを総称して企業価値と呼ぶことも多くあります。
M&Aの実務では、このEV(事業価値)が評価の中心となります。
例えば、株式会社パラダイムシフトが手掛けたインテグレーションテクノロジー株式会社の事例では、同社が持つMBD(モデルベース開発)分野の技術力や顧客基盤といった「事業価値」が買い手企業にとって魅力的であり、M&A成立の決め手となりました。
このように、企業価値とEVの関係性、そして事業価値とEVの関係性を理解することは、M&Aの価格交渉や投資判断を的確に行うための基礎となります。
EV(企業価値)の主要な評価方法と具体的な計算例
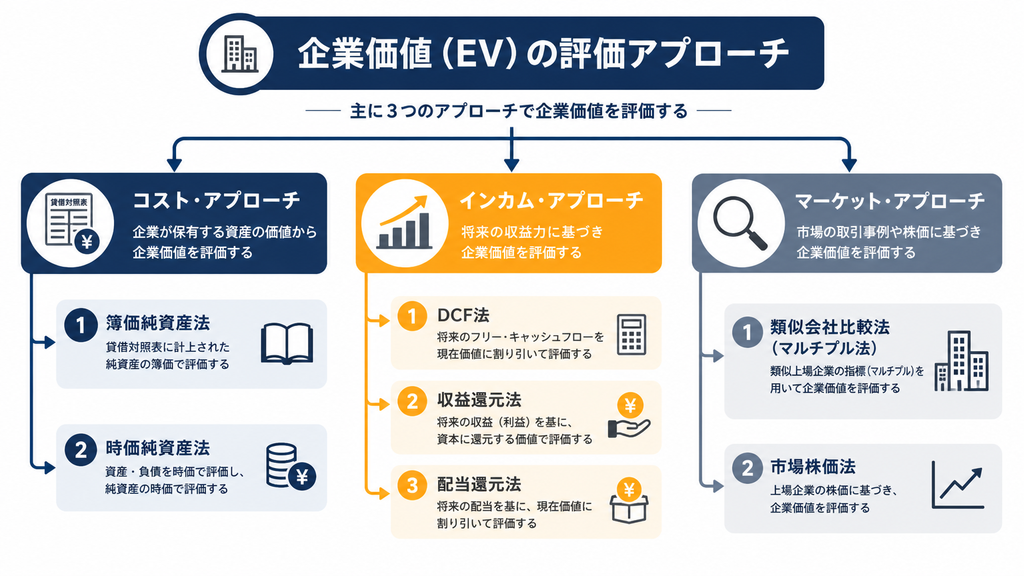
企業価値(EV)を具体的に算出するには、確立された複数の評価アプローチが存在し、それぞれに特徴と適用場面があります。
これらの計算方法を理解することは、自社の価値を客観的に把握し、M&Aや資金調達の交渉を有利に進める上で不可欠です。
ここでは、代表的な3つのアプローチ(コスト、インカム、マーケット)を深掘りし、架空の企業事例を用いた具体的な計算手順や数値例を豊富に取り上げながら、EVの算出方法を網羅的に解説します。
企業価値評価の全体像:3つのアプローチ
企業価値評価には、大きく分けて「コスト・アプローチ」「インカム・アプローチ」「マーケット・アプローチ」の3つのアプローチが存在します。
どのアプローチを選択するかは、企業の成長ステージ、業種、評価の目的によって異なります。
実務では、複数の方法を組み合わせて多角的に評価し、価値のレンジ(範囲)を算出することが一般的です。企業価値の計算式は一つではありません。
以下に、各アプローチの概要と特徴をまとめます。
| アプローチ | 基本的な考え方 | メリット | デメリット | 主な適用場面 |
|---|---|---|---|---|
| コスト・アプローチ | 企業の純資産(資産-負債)を基準に価値を評価する。 | ・客観性が高い ・計算が比較的容易 | ・将来の収益力が反映されない ・無形資産(ブランド、技術など)の価値を評価しにくい | ・成熟企業や清算価値の算定 ・中小企業のM&A |
| インカム・アプローチ | 企業が将来生み出すと期待される収益やキャッシュフローを基準に価値を評価する。 | ・将来の成長性や収益力を反映できる ・事業の独自性を評価に織り込みやすい | ・将来予測の主観性が入りやすい ・計算が複雑 | ・成長企業、スタートアップ ・M&Aにおける事業価値評価 |
| マーケット・アプローチ | 類似する上場企業や過去のM&A取引事例と比較して、相対的な価値を評価する。 | ・市場の客観的な評価を反映できる ・計算が比較的容易 | ・完全に類似した企業を見つけるのが困難 ・市場の状況に左右される | ・上場企業の株価評価 ・業界平均との比較 |
これらのアプローチの限界を理解し、適切に使い分けることが、精度の高い企業価値評価につながります。
コスト・アプローチ:資産と負債から価値を測る
コスト・アプローチは、企業の貸借対照表(B/S)に記載されている資産と負債を基に、純資産価値を算出して企業価値とする評価方法です。
企業の過去の蓄積に着目した評価方法であり、客観性が高いことから、特に中小企業のM&Aや、企業の清算価値を算定する際によく用いられます。
代表的な手法として「簿価純資産法」と「時価純資産法」があります。
簿価純資産法:帳簿価格による簡便な評価
簿価純資産法は、貸借対照表に記載されている帳簿上の資産総額から負債総額を差し引いて純資産額を算出し、それを企業価値とするもっともシンプルな方法です。
| 計算ステップ | ・企業の貸借対照表(B/S)を入手する。 ・B/Sから資産の合計額と負債の合計額を確認する。 ・以下の計算式で簿価純資産額を算出する。 企業価値(株式価値) = 資産合計(簿価) - 負債合計(簿価) |
| 具体的計算例 | ・資産合計(簿価):10億円 ・負債合計(簿価):6億円 企業価値 = 10億円 - 6億円 = 4億円 |
| メリット | 決算書があれば比較的容易に計算でき、客観性が高い。 |
| デメリット | 資産・負債の時価(現在の市場価値)が簿価と大きく乖離している場合、企業の実態を正確に反映できない。特に、土地や有価証券などの含み損益が考慮されない点が大きな課題。 |
時価純資産法:実態を反映した評価
時価純資産法は、簿価純資産法の欠点を補うため、企業の資産と負債をすべて時価に評価し直してから純資産額を算出する方法です。
これにより、企業価値をより実態に近い形で評価できます。
| 計算ステップ | ・企業の貸借対照表(B/S)を入手し、各資産・負債項目をリストアップする。 ・不動産、有価証券、在庫、売掛金など、すべての資産・負債を時価で再評価する。 ・時価評価後の資産合計(時価)と負債合計(時価)を算出する。 ・以下の計算式で時価純資産額を算出する。 企業価値(株式価値) = 資産合計(時価) - 負債合計(時価) |
| 具体的計算例 | ・資産合計(簿価):10億円 ・土地の含み益:2億円 ・有価証券の含み損:0.5億円 ・時価評価後の資産合計:10億円 + 2億円 - 0.5億円 = 11.5億円 ・負債合計(時価):6億円(簿価と変動なしと仮定) 企業価値 = 11.5億円 - 6億円 = 5.5億円 |
| メリット | 簿価純資産法に比べて、企業の実態価値をより正確に反映できる。 |
| デメリット | 各資産・負債の時価評価に専門的な知識と手間が必要。特に非上場株式や特殊な不動産の評価は難しい。 |
インカム・アプローチ:将来の収益力から価値を測る
インカム・アプローチは、評価対象企業が将来生み出すと予測される収益やキャッシュフローに基づいて企業価値を評価する方法です。
企業の将来性や「稼ぐ力」を評価に織り込むことができるため、成長企業やスタートアップの評価、M&Aにおける事業価値の算定など、幅広い場面で活用されます。
代表的な手法に「DCF法」「収益還元法」「配当還元法」があります。
DCF法(割引キャッシュフロー法):もっとも汎用的な評価手法
DCF法は、企業が将来にわたって生み出すフリーキャッシュフロー(FCF)を予測し、それを適切な割引率(WACC)で現在価値に割り引くことで事業価値を算出する、インカム・アプローチの中核的な手法です。
| 計算ステップ | 事業計画の策定 | 3~5年程度の事業計画を立て、売上高や費用、設備投資などを予測する。 |
| フリーキャッシュフロー(FCF)の予測 | 事業計画に基づき、各年度のFCFを算出する。 FCF = EBIT(1 – 税率) + 減価償却費 – 設備投資 – 運転資本増加額 | |
| 割引率(WACC)の算定 | 株主資本コストと負債コストを加重平均して、WACC(加重平均資本コスト)を算出する。 | |
| 継続価値(TV)の算定 | 予測期間最終年度の翌年度以降のFCFを、永久成長率(g)を用いて算定する。 TV = 予測期間最終年度FCF × (1 + g) ÷ (WACC – g) | |
| 事業価値の算出 | 各年度のFCFと継続価値(TV)をWACCで現在価値に割り引き、合計して事業価値を求める。 | |
| 具体的計算例 | WACC: 8.0% 永久成長率: 1.0% 予測FCF: 1年後 1億円、2年後 1.2億円、3年後 1.3億円 | |
| 各年度FCFの現在価値 | ・1年後: 1億円 ÷ (1.08)¹ = 0.93億円 ・2年後: 1.2億円 ÷ (1.08)² = 1.03億円 ・3年後: 1.3億円 ÷ (1.08)³ = 1.03億円 | |
| 継続価値(TV)の計算 | ・4年目のFCF: 1.3億円 × (1 + 0.01) = 1.313億円 ・TV: 1.313億円 ÷ (0.08 – 0.01) = 18.76億円 ・TVの現在価値: 18.76億円 ÷ (1.08)³ = 14.89億円 | |
| 事業価値の合計 | ・事業価値 = 0.93 + 1.03 + 1.03 + 14.89 = 17.88億円 | |
| メリット | 企業の個別の事業計画や成長性を反映できるため、理論的にもっとも精緻な評価が可能。 | |
| デメリット | 事業計画や割引率、永久成長率などの前提条件によって評価額が大きく変動し、恣意性が入り込む余地がある。 | |
収益還元法:安定的な収益が見込まれる場合に有効
収益還元法は、企業が将来にわたって生み出すと期待される単年度の平均的な利益やキャッシュフローを、資本還元率で割ることで事業価値を算出する簡便な方法です。
| 計算ステップ | ・企業の正常な収益力(過去数年間の平均利益など)を算出する。 ・適切な資本還元率を設定する。資本還元率は、期待収益率やリスクを考慮して決定される。 ・以下の計算式で事業価値を算出する。 事業価値 = 平均収益 ÷ 資本還元率 |
| 具体的計算例 | ・過去3年間の平均税引後利益:5,000万円 ・資本還元率:10% 事業価値 = 5,000万円 ÷ 10% = 5億円 |
| メリット | 計算がシンプルで分かりやすい。 |
| デメリット | 収益が安定している企業でないと適用が難しい。ベンチャー企業のように収益の変動が激しい会社には不向き。資本還元率の設定に主観が入りやすい。 |
配当還元法:配当政策を重視する評価
配当還元法は、企業が将来支払うと予測される配当金の額を、株主の要求する収益率(資本コスト)で割り引くことで株主価値を算出する方法です。
非上場企業や、株主が少数で配当政策が安定している企業の評価に用いられることがあります。
| 計算ステップ | ・将来の1株当たりの予測配当額を算出する。 ・株主資本コスト(株主が期待するリターン)を設定する。 ・以下の計算式で株主価値を算出する。 株主価値 = 予測配当総額 ÷ 株主資本コスト |
| 具体的計算例 | ・年間の予測配当総額:3,000万円 ・株主資本コスト:12% 株主価値 = 3,000万円 ÷ 12% = 2.5億円 |
| メリット | 配当という株主にとって直接的なリターンを基準にするため、直感的で分かりやすい。 |
| デメリット | 企業の配当政策に大きく依存するため、内部留保を重視する成長企業などの評価には不向き。大企業のM&Aでは予測が困難なため、あまり利用されない。 |
マーケット・アプローチ:市場の評価を参考にする
マーケット・アプローチは、株式市場やM&A市場といった市場での取引価格を基準に、相対的な企業価値を評価する方法です。
市場参加者の客観的な評価を反映できるため、説得力のある評価方法として広く利用されています。
代表的な手法として「類似会社比較法(マルチプル法)」と「市場株価法」があります。
類似会社比較法(マルチプル法):相対的な価値を評価
類似会社比較法は、評価対象企業と事業内容や規模、リスクなどが類似する上場企業を複数選定し、それらの企業の財務指標に対する評価倍率(マルチプル)を算出し、評価対象企業の財務指標に乗じることで企業価値を評価する方法です。
特にEV/EBITDA倍率は、国や会計基準の違い、減価償却方法の影響を受けにくいため、国際的な企業比較で頻繁に用いられます。
| 計算ステップ | ・評価対象企業と類似する上場企業を複数社選定する。 ・選定した類似企業のEVやEBITDAなどの財務データを取得する。 ・各類似企業の評価倍率(例:EV/EBITDA倍率)を計算し、その平均値や中央値を算出する。 ・評価対象企業のEBITDAに、算出した評価倍率を乗じてEVを算出する。 |
| 具体的計算例 | ・評価対象企業(E社)のEBITDA:2億円 ・類似上場企業3社のEV/EBITDA倍率:8.0倍, 8.5倍, 9.5倍 ・類似企業の平均EV/EBITDA倍率:(8.0 + 8.5 + 9.5) ÷ 3 = 8.67倍 EV = E社のEBITDA × 平均EV/EBITDA倍率 EV = 2億円 × 8.67倍 = 17.34億円 |
| メリット | 市場の評価が反映されるため客観性が高い。比較的短時間で評価できる。 |
| デメリット | 完全に一致する類似企業を見つけることは困難。市場の過熱感や悲観論など、一時的な市場のムードに評価が左右される可能性がある。 |
市場株価法:上場企業の評価に適用
市場株価法は、評価対象企業が上場している場合に、その市場株価を直接的に株式価値の基準とする方法です。
市場で日々形成される株価は、多くの投資家の期待や情報が織り込まれた客観的な指標であるという考えに基づいています。
| 計算ステップ | ・評価基準日を決定する(例:直近の終値、過去1ヶ月の平均株価など)。 ・基準日の株価に発行済株式数を乗じて、株式時価総額を算出する。 株式価値(時価総額) = 株価 × 発行済株式数 |
| メリット | 客観性が非常に高く、計算がもっとも容易。 |
| デメリット | 株式が公開されている上場企業にしか適用できない。非流動的な銘柄や、投機的な動きによって株価が乱高下している場合は、必ずしも企業の実態価値を反映しているとは限らない。 |
企業価値を高める戦略と注意点
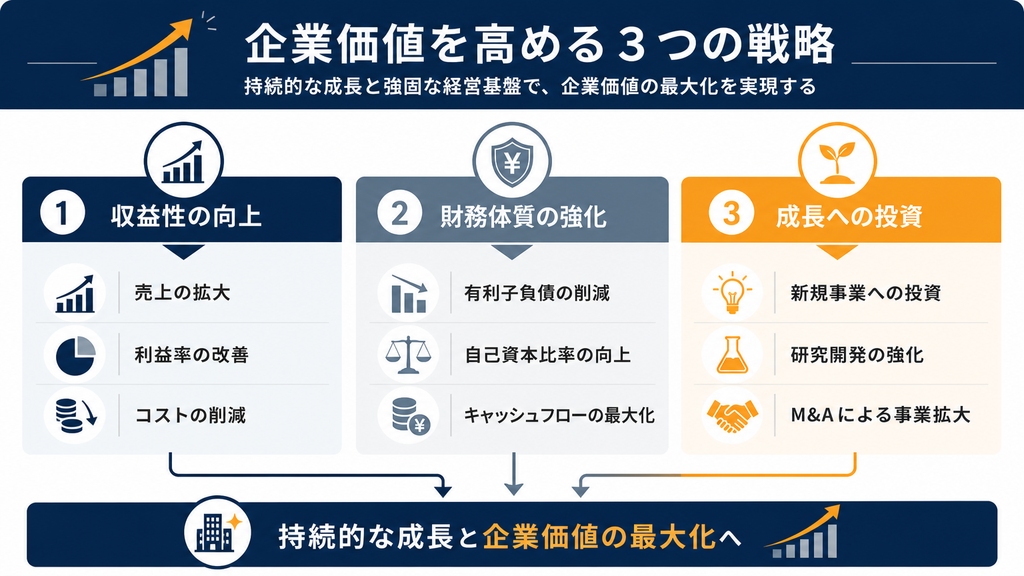
企業価値を高めることは、株主や従業員、取引先など、各ステークホルダーの利益につながり、企業の持続的な成長を実現する上で重要な目標といえます。
企業価値の向上は、一朝一夕で成し遂げられるものではなく、収益力の強化、財務体質の改善、そして未来への投資という3つの側面から、継続的に取り組む必要があります。
このセクションでは、企業価値を高めるための具体的な戦略を解説するとともに、評価を行う上での限界や注意点にも触れていきます。
収益力・キャッシュフローの最大化
企業価値の源泉は、事業活動が生み出すフリーキャッシュフロー(FCF)です。
したがって、企業価値を高めるもっとも直接的な方法は、このFCFを最大化することにあります。
FCFを増やすための戦略は、大きく3つに分類できます。
| 売上の向上 | 新規顧客の開拓、顧客単価の上昇、新製品・サービスの開発などを通じて、トップラインを成長させます。 |
| コストの削減 | 製造原価の低減、販売管理費の効率化、業務プロセスの見直しなどを通じて、利益率を改善します。 |
| 運転資本の効率化 | 売上債権の回収期間短縮、棚卸資産の圧縮、仕入債務の支払期間の適正化などを通じて、事業に投下する資金を最小限に抑え、キャッシュフローを改善します。 |
これらの施策は、企業の損益計算書(P/L)と貸借対照表(B/S)の両面からキャッシュフロー創出能力を高める上で不可欠です。
財務体質の改善とリスク管理
健全な財務体質は、企業価値の安定と向上に不可欠な土台です。
過剰な有利子負債は、金利上昇時の利払い負担増や、景気後退時の資金繰り悪化リスクを高め、企業価値を毀損する要因となります。
財務体質を改善するための具体的なアプローチは以下の通りです。
| 資本構成の最適化 | 負債と自己資本のバランスを最適化し、割引率(WACC)を最小化することで、企業価値を最大化します。 |
| 負債の圧縮 | 事業で得たキャッシュフローを活用して有利子負債を返済し、財務の安全性を高めます。 |
| ガバナンス強化と内部統制 | 透明性の高い経営体制を構築し、コンプライアンスを徹底することで、経営リスクを低減し、市場からの信頼を獲得します。 |
これらの取り組みは、企業の信用力を高め、結果として金融機関からの融資が受けやすくなるというメリットにもつながります。
成長戦略とイノベーションへの投資
短期的なキャッシュフローの最大化だけでなく、長期的な成長への投資も企業価値を高める上で極めて重要です。
将来のキャッシュフローを大きく増加させる可能性のある戦略的投資は、現在の企業価値を飛躍的に向上させます。
| R&D(研究開発)投資 | 革新的な技術や製品を開発し、将来の競争優位性を確立します。 |
| 新規事業開発 | 既存事業の周辺領域や、まったく新しい市場への進出を図り、新たな収益の柱を育てます。 |
| ブランド価値向上 | マーケティングや広告宣伝活動を通じて、企業のブランド認知度やロイヤルティを高め、価格競争力を強化します。 |
| M&Aによる成長 | 他社を買収することで、事業規模の拡大、新規市場への参入、新技術の獲得などを短期間で実現します。 |
これらの成長戦略は、DCF法における将来のキャッシュフロー予測や永久成長率を押し上げる直接的な要因となります。
企業価値評価の限界と注意すべき点
企業価値評価は強力なツールですが、その限界を理解しておくことも重要です。
万能な評価方法は存在せず、いくつかの注意すべき点があります。
| 前提条件への依存 | 特にDCF法は、事業計画の売上成長率や利益率、割引率といった将来予測に大きく依存します。これらの前提が少し変わるだけで、評価額は大きく変動します。 |
| 非財務価値の評価の困難性 | 企業のブランド力、技術ノウハウ、優れた組織文化、顧客との強固な関係性といった無形資産は、定量的に評価することが難しく、財務諸表ベースの評価では見過ごされがちです。 |
| 評価者の主観 | 類似企業の選定や、各種パラメータの設定には、評価者の主観が介在する余地があります。そのため、同じ企業を評価しても、評価者によって結果が異なることがあります。 |
| 国際的な視点の欠如 | 企業価値の評価手法や重視される指標は、国や地域によって異なります。例えば、米国ではDCF法が広く用いられる一方、日本では中小企業のM&Aで時価純資産法が重視される傾向も依然として残っています。また、会計基準(IFRSと日本基準での「のれん」の扱いの違いなど)、税制、市場リスクプレミアムも各国で異なるため、これらの背景を理解せずに海外企業と単純比較すると、評価を誤るリスクがあります。 |
これらの限界を踏まえ、単一の評価方法に固執するのではなく、複数のアプローチを組み合わせて多角的な視点から企業価値を分析することが、より精度の高い判断につながります。
専門家(公認会計士、M&Aアドバイザー)の活用
正確かつ客観的な企業価値評価を行うには、高度な専門知識と経験が求められます。
特に、M&Aや事業承継、資金調達といった重要な局面においては、外部の専門家を活用することが賢明です。
公認会計士や税理士、M&Aアドバイザーは、以下のようなサポートを提供します。
- 客観的な価値算定
- デューデリジェンスの実施
- 交渉のサポート
IT領域に特化したM&Aアドバイザリーファームである株式会社パラダイムシフトでは、実務経験豊富なチームが「株価算定」サービスを提供しており、DCF法などの標準的な手法から、のれんの減損テストまで幅広く対応しています。
専門家の力を借りることで、評価の信頼性を高め、意思決定の質を向上させることができます。
事例として、株式会社パラダイムシフトが仲介した株式会社テオーリアの譲渡案件では、譲渡企業のクリエイティブ制作力という事業価値(EVの根幹)が、譲受企業のニーズと合致し、双方にとって有益なM&Aが実現しています。
EV(企業価値)に関してよくある質問(FAQ)

EV(企業価値)に関して、読者が抱きやすい疑問をQ&A形式でまとめました。簡潔で分かりやすい回答を通して、さらに理解を深めましょう。
EVと時価総額の違いは?
EVと時価総額(株式価値)のもっとも重要な違いは、評価の対象範囲です。
時価総額は株主に帰属する価値のみを示すのに対し、EVは株主価値に加えて債権者の価値(純有利子負債)も含む、企業全体の価値を示します。
M&Aのように会社を丸ごと取得する場面では、負債も引き継ぐため、EVが買収価格の基準となります。
非上場企業のEV評価方法は?
非上場企業は市場株価がないため、マーケット・アプローチの適用が限定されます。
そのため、非上場企業のEV評価では、DCF法などのインカム・アプローチや、時価純資産法などのコスト・アプローチが主に用いられます。
特に将来の成長性が期待される場合はDCF法が、資産価値が重要な企業の場合は時価純資産法が適しているなど、企業の特性に応じて適切な方法を選択する必要があります。非上場企業のEV算出方法では、これらのアプローチを組み合わせることが一般的です。
EV評価でもっとも重視される指標は?
一概に「この指標がもっとも重要」とは言えません。評価の目的や企業の成長ステージによって重視される指標は異なります。
例えば、M&Aの実務では、企業の将来の収益力を反映できるDCF法が理論的な支柱として重視されることが多いです。
一方で、類似企業との相対的な株価水準を比較する際には、EV/EBITDA倍率が広く活用されます。
複数の指標を総合的に見て判断することが重要です。
企業価値を高めるには具体的にどうすれば良い?
企業価値を高めるには、以下の3つのアプローチが基本となります。
- 収益力の向上: 事業活動から生み出すフリーキャッシュフローを増やす。
- 財務体質の改善: 資本コスト(WACC)を引き下げる。
- 成長への投資: 将来のキャッシュフロー成長期待を高める。
具体的には、売上増加、コスト削減、資産効率の向上、適切な負債管理、将来性のある事業への投資などをバランス良く実行していくことが求められます。
EV評価は誰が行うべきか?
EV評価は、企業の財務担当者や経営企画部が自社の経営管理のために行うことができます。
しかし、M&A、第三者割当増資、事業承継など、第三者への説明責任や客観性が求められる場面では、公認会計士やM&Aアドバイザリーファームなどの外部専門家に依頼するのが一般的です。
専門家による評価は、交渉における説得力を高める効果があります。
スタートアップ企業のEV評価における特殊性は?
スタートアップ企業は、赤字フェーズであることが多く、過去の実績に基づく評価が困難です。
そのため、評価の重点は将来の成長可能性に置かれます。
DCF法が用いられることが多いですが、その際の事業計画の不確実性が非常に高いという特徴があります。
また、類似企業比較法を用いる場合でも、類似する上場企業を見つけるのが難しいため、過去の資金調達時の評価額(バリュエーション)や、将来の市場規模から逆算する方法なども参考にされます。
企業価値を高めて信頼性を高めよう
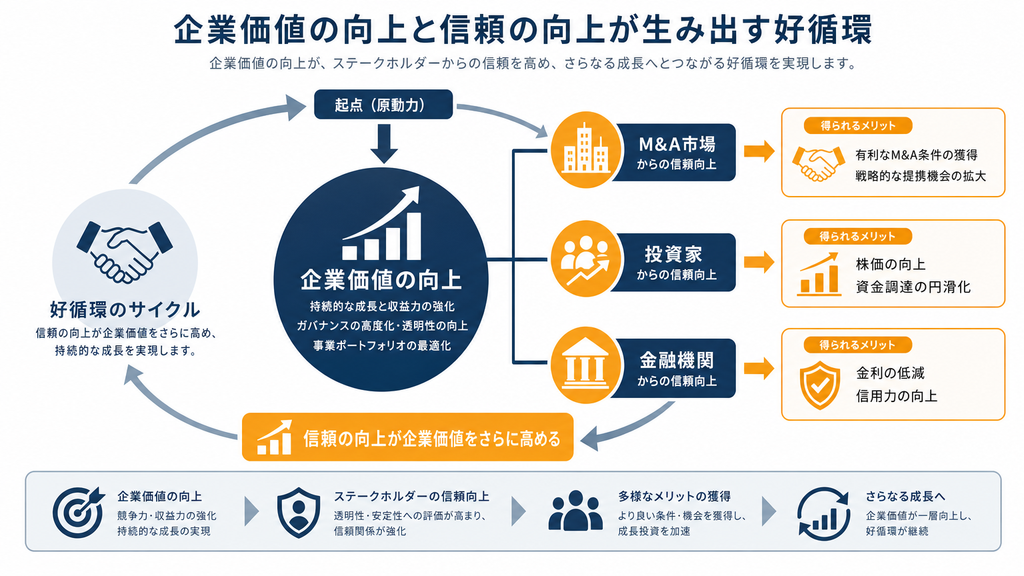
企業価値(EV)は、単なるM&Aや投資のための価格ではなく、企業全体の事業遂行能力、将来性、そして財務健全性を示す総合的な指標です。
EVの考え方やさまざまな計算方法、そして株式価値との本質的な違いを正しく理解することで、自社の現状を客観的に、そして多角的に把握できます。
また、EV/EBITDA倍率などの指標を活用すれば、市場における自社の立ち位置を把握し、収益力や成長性を他社と比較しながら分析することが可能です。
これにより、M&Aや投資判断の精度を飛躍的に高めることができます。
企業価値を高めるためには、安定した収益の確保や財務体質の改善、そして未来に向けた成長戦略の明確化が欠かせません。
M&AアドバイザリーとしてM&Aに関連する一連のアドバイスと契約成立までの取りまとめ役を担っている「株式会社パラダイムシフト」は、2011年の設立以来豊富な知識と経験を生かし、IT領域に力を入れ、経営に関するサポートやアドバイスを実施しています。
パラダイムシフトが選ばれる4つの特徴
- IT領域に特化したM&Aアドバイザリー
- IT業界の豊富な情報力
- 「納得感」と「満足感」の高いサービス
- プロフェッショナルチームによる適切な案件組成
M&Aで自社を売却したいと考える経営者や担当者の方は、ぜひお気軽にお問い合わせください。




教科書通りにEVの計算式を叩き込んでも、実際の買収現場ではまず役に立ちません。価値を決めるのは計算ソフトではなく、買収後にその事業がどれだけキャッシュを生むかという現実だからです。
机上の計算でどれほど綺麗な数値を弾き出しても、交渉の場では数字に出てこない技術や現場の人材の質を巡って双方の評価が激しく割れます。特にIT領域などは帳簿に表れない強みこそが評価の命です。経営者がやるべきは、数式を弄くり回すことではなく、事業の稼ぐ力と譲渡後の統合を見据えた準備を整えることです。そこが曖昧なままでは、どんな評価手法を使っても買い手に足元を見られて終わってしまいます。