


非上場株式の譲渡価格の算定は複雑であり、税務リスクも伴います。市場価格がないため、どのような基準で価格を決定すればよいか、多くの経営者が判断に悩む点です。
この記事では、DCF法から純資産方式まで具体的な評価方法や、税務上の注意点、M&Aを成功させるための交渉術まで、非上場株式の譲渡価格に関するさまざまな論点を網羅的に解説します。
この記事のポイント
- 非上場株式の譲渡価格は、市場価格がないためDCF法や純資産方式といった客観的な算定方法で「時価」を算定する必要があります。
- 譲渡価格が税務上の時価から著しく乖離すると、譲渡側・譲受側に「みなし贈与」などの意図しない税金が発生するリスクがあります。
- 譲渡当事者(個人間や法人間)によって、適用される税金や税率、評価方法が異なるため、事前の税務戦略が重要です。
- M&Aや事業承継においては、評価方法を組み合わせて企業価値を多角的に分析し、交渉に臨むことが成功に向けた重要な要素です。
- 非上場株式の譲渡は、譲渡承認請求や株主名簿の書き換えなどの法的手続きが必要で、専門家の支援を受けることが成功に向けて有効な方法です。
非上場株式の譲渡価格とは?基礎知識と算定の重要性
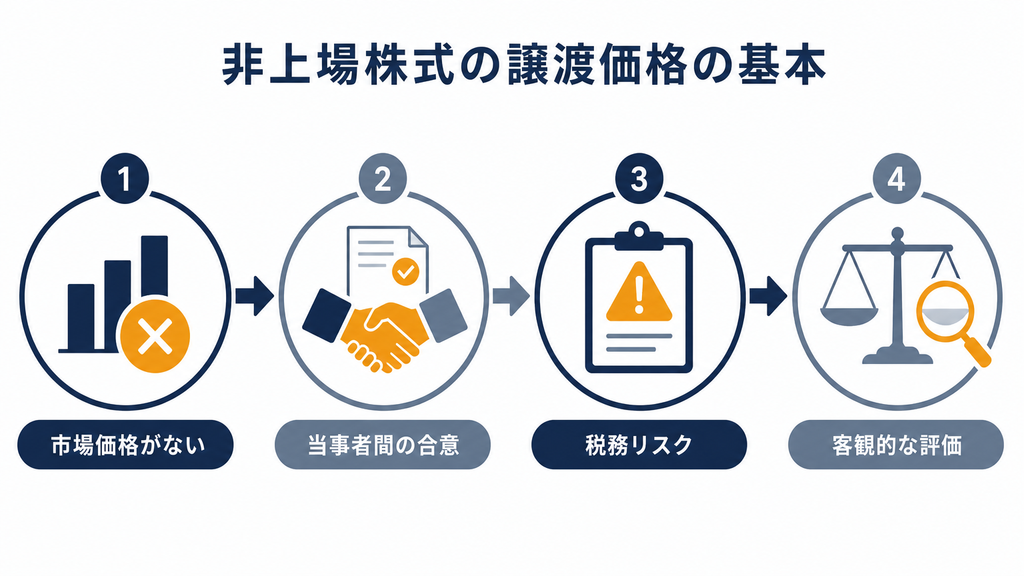
非上場株式の譲渡価格とは、市場で取引されていない企業の株式を売買する際の取引価格のことです。上場株式のように証券取引所での客観的な市場価格が存在しないため、その価格は当事者間の合意によって決定されます。
しかし、自由に価格を決定できるとはいえ、その価格が税務上の「時価」から大きく逸脱していると、予期せぬ税負担が生じるリスクがあります。税法では取引は「時価」で行われる前提となっており、不当に低い価格での譲渡は「みなし贈与」として贈与税の対象となり、時価を上回る価格での譲渡は「寄附金」と見なされる可能性があります。
このため、非上場株式の譲渡においては、客観的かつ合理的な方法で企業価値を評価し、適正な譲渡価格を算定することが極めて重要です。これは、売り手にとっては正当な対価を得るため、買い手にとっては過大な投資を避けるため、そして双方にとって税務リスクを回避するために不可欠です。
非上場株式の譲渡価格|主要な評価・算定方法を徹底解説
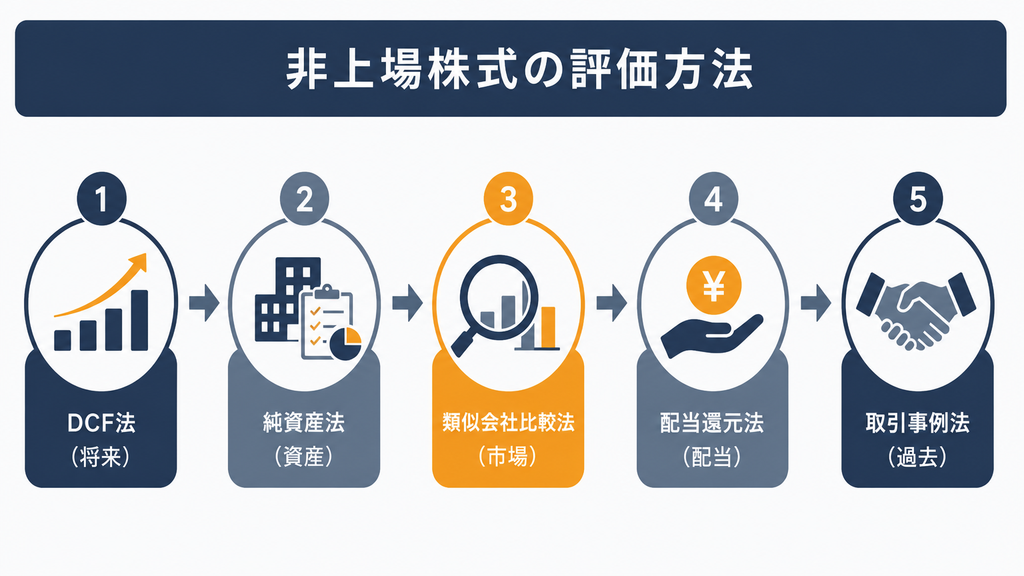
非上場株式の譲渡価格を算定するには、企業の収益性、資産、将来性などを多角的に評価する確立された手法が存在します。企業の状況や譲渡の目的に応じて、適切な評価方法を選択することが重要です。
| 評価方法 | 特徴 | メリット | デメリット | 主な適用ケース |
|---|---|---|---|---|
| DCF方式 | 将来の収益力を重視 | 企業の成長性や将来性を反映できる のれんを評価に含められる | 事業計画の客観性が評価額を大きく左右する 計算が複雑で専門的知識が必要 | 成長段階のスタートアップ M&Aにおける企業評価 |
| 純資産方式 | 企業の資産価値を重視 | 計算が比較的容易で客観性が高い 清算価値の目安となる | 将来の収益力やブランド価値が反映されない 含み損益の評価が必要 | 成熟企業や資産管理会社 清算を前提とした評価 相続税評価 |
| 類似業種比準方式 | 市場の相場観を重視 | 客観的な上場企業のデータを用いるため信頼性が高い 税務上の評価で広く用いられる | 類似する上場企業を見つけるのが困難な場合がある 個別事情が反映されにくい | 同族株主間の売買 相続税・贈与税の申告 |
| 配当還元方式 | 配当実績を重視 | 計算がシンプル 配当を重視する投資家にとって分かりやすい | 配当を出していない企業には適用できない 企業の収益力全体を反映しない | 少数株主の株式評価 相続税・贈与税の申告 |
| 取引事例方式 | 過去の取引実績を重視 | 実際の取引に基づくため説得力が高い 当事者の納得感が得やすい | 比較可能な取引事例が少ない 過去の事例が現在の価値を反映していない場合がある | 過去に自社株の売買実績がある場合 ベンチャー企業の資金調達時 |
DCF方式(割引キャッシュフロー法)
DCF方式(Discounted Cash Flow Method)は、企業が将来生み出すと予測されるフリーキャッシュフロー(FCF)を、一定の割引率を用いて現在価値に換算することで企業価値を算出する方法です。企業の将来の収益力や成長性を評価に直接反映させるため、特にM&Aの場面で広く活用されます。
企業のブランド価値や技術力といった貸借対照表に現れない「のれん」も評価額に織り込める点がメリットですが、キャッシュフロー予測や割引率の設定には主観が入りやすく、事業計画の実現性によって評価額が変動します。
そのため、DCF方式を用いる際は、事業計画の妥当性や客観性が重要です。
【関連記事】DCF法とは?なぜM&Aで重視されるのか?計算ロジックと他手法比較
DCF方式の計算ステップと具体例
DCF方式による企業価値の算定は、以下のステップで行われます。
| ステップ | 概要 |
|---|---|
| 1. フリーキャッシュフロー(FCF)の予測 | 企業の事業計画に基づき、将来数年間のフリーキャッシュフローを予測します。フリーキャッシュフローは、企業が本業で稼いだキャッシュから、事業を維持・成長させるための必要投資を差し引いた企業が任意に活用できる資金を指します。 |
| 2. 割引率(WACC)の算定 | 将来のキャッシュフローを現在価値に割り戻すための「割引率」を決定します。一般的にはWACC(加重平均資本コスト)が用いられます。WACCは、企業の資金調達コストを加重平均して算出され、事業のリスクを反映した利率となります。 |
| 3. ターミナルバリュー(TV)の算定 | 予測期間以降も企業が永続的に生み出すキャッシュフローの価値を「ターミナルバリュー」として算出します。通常、最終年度のフリーキャッシュフローが一定の成長率で続くと仮定して計算します。 |
| 4. 事業価値・株式価値の算出 | 各年度のFCFとターミナルバリューをWACCを用いて現在価値に割り引き、合計することで「事業価値」を算出します。事業価値から有利子負債を差し引くことで「株式価値」が求められます。 |
【具体例】
- 予測期間(1〜5年目)のFCFの現在価値合計:約3.79億円(各年1億円、割引率10%で現在価値化)
- ターミナルバリューの現在価値:10億円
- → 事業価値:約13.79億円(3.79億円 + 10億円)
- → 株式価値:約10.79億円(事業価値 13.79億円 - 有利子負債 3億円)
この株式価値を発行済株式数で割ることで、1株あたりの譲渡価格の目安が算出されます。
純資産方式
純資産方式は、企業の貸借対照表に計上されている総資産から総負債を引いた「純資産」を基に株式価値を評価する方法です。この方式は企業の解散価値に基づいた評価アプローチで、コストアプローチとも呼ばれます。
最大のメリットは、客観的なデータに基づくため評価がシンプルで高い客観性を持つことです。しかし、将来の収益力やブランド価値といった無形資産が反映されにくいというデメリットがあります。
純資産方式のバリエーションと適用例
純資産方式には、資産・負債の評価によって主に2つのバリエーションがあります。
| 方式 | 概要 | 特徴 |
|---|---|---|
| 簿価純資産方式 | 貸借対照表の帳簿価額を基に純資産を算出する方法です。 | 計算が簡単ですが、資産の時価が反映されていないため、実際の企業価値と乖離するリスクがあります。 |
| 時価純資産方式 | 貸借対照表の資産・負債を時価に評価し直して算出する方法です。 | 現在の市場価格に基づき、より実態に近い価値を反映します。M&Aや税務上で一般的に用いられる評価方法です。 |
【適用例】
純資産方式は、不動産や有価証券など多くの資産を保有する資産管理会社や、事業の成長が安定期に入った成熟企業の評価に適しています。親族内での事業承継や相続時にも利用される基本的な手法です。
事業清算時の株主への分配額算出にも適した評価方法です。
類似業種比準方式
類似業種比準方式は、評価対象の非上場企業と類似する上場企業の株価や財務指標を基に株価を算定する方法です。このマーケットアプローチは、もし評価対象企業が上場していた場合の株価を想定する点が特徴です。
国税庁の財産評価基本通達で原則的な評価方法として採用されており、特に相続税や贈与税の申告で広く使用されています。しかし、完全に一致する類似企業を見つけることが難しく、特殊な状況が評価に反映されにくいというデメリットもあります。
類似業種比準方式の計算要素と注意点
この方式では、国税庁が公表する「令和8年分の類似業種比準価額計算上の業種目及び業種目別株価等について(法令解釈通達)」のデータを使用します。具体的な計算は、類似業種の以下の3つの比準要素を比較して行います。※情報は更新されるため、最新の情報を確認してください
- 1株当たりの配当金額
- 1株当たりの利益金額(法人税申告書上の所得金額に基づく)
- 1株当たりの純資産価額(簿価)
これらの比準要素を類似業種の平均値と比較し、その比率に類似業種の平均株価を乗じることで評価対象企業の1株あたりの価額を算出します。
注意点は以下の通りです。
| 類似業種の選定 | 企業の事業内容が日本標準産業分類でどの業種に該当するかを正確に判断する必要があります。複数の事業を行っている場合は、もっとも売上高が大きい事業を基に選定します。 |
| 会社の規模区分 | 従業員数や総資産価額に応じて会社を「大会社」「中会社」「小会社」に区分し計算方法を調整します。中会社や小会社の場合は、純資産方式と類似業種比準方式を一定割合で併用して評価します。 |
| 特殊な要素の調整 | 非経常的な損益がある場合や、評価対象企業の財務状況が異なる場合には調整が必要になることがあります。 |
この方法は税務上の評価で一般的ですが、計算が複雑なため専門家への相談も欠かせません。
配当還元方式
配当還元方式は、その非上場株式を保有することで将来受け取ることが期待される年間の配当金額を、一定の利率(通常10%)で割り戻して元本である株式の価値を評価する方法です。
この計算式は「1株当たりの年配当金額 ÷ 10%※」となり、簡潔に算定できます。
※資本金等の額に応じた50円換算調整あり
この方法は、主に同族株主以外の少数株主による譲渡・取得時の相続税・贈与税評価で用いられます。少数株主は企業の経営に影響力を持たず、株式の価値が主に配当に依存するという認識に基づいています。
メリットは計算が容易なことですが、配当政策は経営者の意向に左右されるため、企業の実際の収益力や資産価値を正しく反映しないデメリットもあります。
取引事例方式
取引事例方式は、過去に評価対象企業や事業内容・規模が類似する非上場企業で実際に行われた株式の売買価格を参考に株式価値を評価する方法です。市場の合意価格を基準にするため、適用できれば非常に説得力のある評価方法です。
第三者間で行われた最近の取引事例は、税務上も尊重される可能性が高いです。特に、ベンチャー企業の資金調達時の株価は、ストックオプション発行時の算定根拠とされることが多いです。
ただし、この方式には限界もあります。非上場株式の取引は限定的であり、比較対象となる適切な取引事例を見つけることが非常に困難です。
また、過去の取引が現在の企業の状況や市場環境を反映しているとは限らず、取引背景が参考にならないケースもあります。よって、取引事例方式は他の評価方法の妥当性を検証する補助的手段として主に用いられます。
複数の算定方法を組み合わせる重要性
非上場株式の譲渡価格を算定する上で、単一の評価方法のみに依存することはリスクを伴います。それぞれの評価方法には一長一短があり、特定の側面しか評価できません。
例えば、DCF方式は将来性を評価できますが客観性に欠けるリスクがあります。純資産方式は客観的ですが将来性を評価できません。したがって、複数の評価方法を組み合わせ多角的に企業価値を分析することが必要です。
具体的には、DCF方式で算出した価格と類似業種比準方式や時価純資産方式の価格を比較し、結果に大きな乖離がないかを確認します。乖離がある場合、その原因を分析することで評価の精度を高められます。
譲渡価格は、複数の評価結果を参考に売り手と買い手の交渉で決定されます。客観的な評価額を根拠に提示することで、交渉を有利に進め、双方が納得できる価格形成が可能になります。
非上場株式の譲渡にかかる税金の種類と計算方法・節税対策
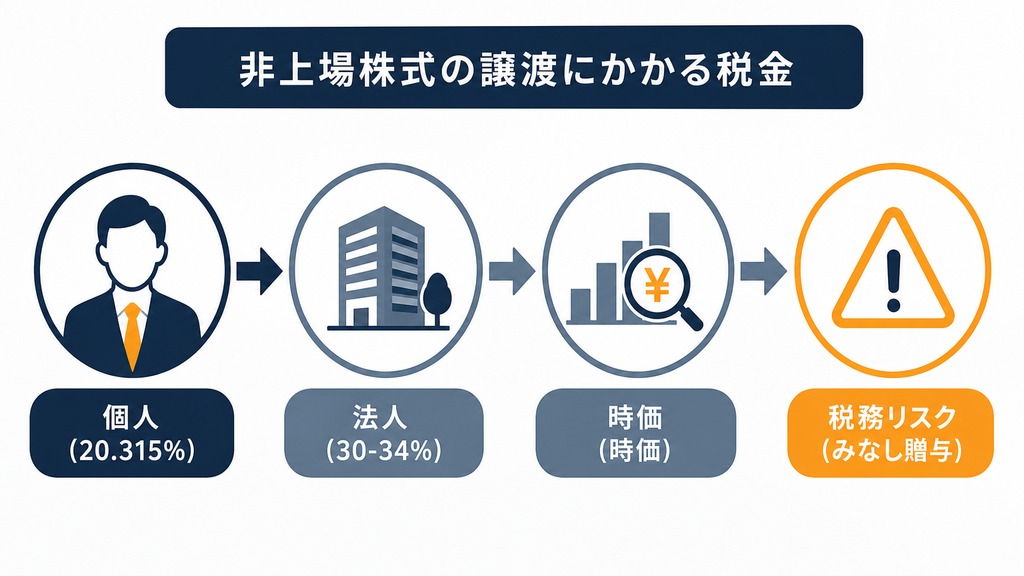
非上場株式の譲渡には、譲渡の当事者が個人か法人か、譲渡価格と税務上の時価の関係によって多様な税金が関わります。税務のルールを正しく理解し、適切な手続きを踏むことが重要です。
| 譲渡パターン | 課税の概要 |
|---|---|
| 個人が譲渡する場合 | 譲渡益に対して、所得税(15%)、復興特別所得税(0.315%)、住民税(5%)の合計20.315%が課税されます。 |
| 法人が譲渡する場合 | 譲渡益は他の事業利益と合算され、法人税などの実効税率(約30%〜34%)で課税されます。 |
| 時価より低い価格で譲渡した場合 | 当事者の関係性により、譲渡側・譲受側双方に「みなし贈与」や「寄附金」として課税されるリスクがあります。 |
非上場株式譲渡にかかる主な税金
非上場株式の譲渡によって生じる利益(譲渡所得)に課される税金は、譲渡の相手先によって異なります。ここでは、主な税金の種類と基本的な考えを解説します。
個人が譲渡する場合の税金と計算例
個人が非上場株式を譲渡して利益を得た場合、その利益は「株式などに係る譲渡所得」として扱われ、給与所得や事業所得とは合算せず分離して課税されます。
参照元:租税特別措置法第37条の10
税率は、以下の通りです。
- 所得税: 15%
- 復興特別所得税: 0.315% (15% × 2.1%)
- 住民税: 5%
- 合計税率: 20.315%
譲渡所得の計算方法は以下の通りです。
| 項目 | 内容 |
|---|---|
| 計算式 | 譲渡所得 = 譲渡価格 – (取得費 + 譲渡費用) |
| 取得費 | 株式を取得するために要した費用(購入代金や手数料など)。 |
| 譲渡費用 | 株式を譲渡するために直接要した費用(M&A仲介手数料など)。 |
【計算例】
創業者Aが自社株(取得費100万円)を5,000万円で譲渡し、譲渡費用として100万円かかった場合、税額は以下のようになります。
- 譲渡所得: 5,000万円 – (100万円 + 100万円) = 4,800万円
- 税額: 4,800万円 × 20.315% = 975万1,200円
法人が譲渡する場合の税金と計算例
法人が保有する非上場株式を譲渡して利益を得た場合、その譲渡益は法人税の課税対象となります。個人と異なり、分離課税制度はなく、他の損益と合算された「課税所得」に対して、法人税などが課されます。
譲渡益 = 譲渡価格 – 譲渡原価(株式の帳簿価額)
法人税などの実効税率は約30%〜34%です。
【計算例】
法人Bが子会社株式(帳簿価額5,000万円)を1億円で譲渡した場合、他に利益がなかったと仮定すると、税額は以下のようになります。
- 譲渡益: 1億円 – 5,000万円 = 5,000万円
- 税額: 5,000万円 × 30% = 1,500万円
本業で赤字が出た場合、その赤字と譲渡益を相殺することで全体の税負担軽減が可能です。
税務上の「時価」の考え方と財産評価基本通達の適用
非上場株式の譲渡でもっとも注意すべきなのが、税務上の「時価」です。「時価」とは「不特定多数の当事者間で自由な取引が行われる場合に成立すると認められる価額」と定義され、客観的な交換価値を意味します。市場価格がない非上場株式において、この「時価」を算定する基準となるのが国税庁の「財産評価基本通達」です。
財産評価基本通達では、株主の区分(同族株主か、それ以外か)や企業規模に応じて、適用すべき評価方法が詳細に定められています。
| 株主の区分 | 原則的な評価方法 | 評価の考え方 |
|---|---|---|
| 同族株主など | 類似業種比準方式と純資産価額方式(会社の規模に応じて併用) | 会社の経営に支配力を持つため、収益力や資産価値を総合的に反映した評価が求められます。 |
| 同族株主など以外(少数株主) | 配当還元方式 | 経営への影響力がないため、株式価値が主に配当に依存するという考え方に基づきます。 |
M&Aなど第三者間の取引では、当事者間で合理的に算定された価額(例:DCF法による評価額)が時価として認められます。しかし、親族やグループ会社間の取引では、この財産評価基本通達による評価額が「時価」と見なされる場合が多く、この評価額から著しく乖離した価格で取引を行うと、税務上の問題が生じることがあります。
参照元:国税庁「財産評価」
時価と乖離した譲渡取引の税務上の注意点
譲渡価格が税務上の時価から著しく低い「低額譲渡」や、不当に高い「高額譲渡」を行った場合、当事者に複雑な税務問題が発生します。「みなし贈与」や「みなし配当」などには特に注意が必要です。
以下に、主要な取引パターンにおける低額譲渡時の税務処理の違いと注意点を示します。高額譲渡についても、同様に税務上の問題が生じる可能性があります。
| 取引パターン | 譲渡側(売り手)の課税 | 譲受側(買い手)の課税 | 主な注意点 |
|---|---|---|---|
| 個人 → 個人 | 原則として譲渡価格に基づき譲渡所得を計算します。 | 時価と譲渡価格の差額が「みなし贈与」となり、贈与税の対象です。 | 親族間での事業承継にて発生しやすいため、時価の算定が重要です。 |
| 個人 → 法人 | 時価の2分の1未満の著しく低い価額で譲渡した場合、時価で譲渡したものとみなされて譲渡所得が課税されます(所得税法第59条)。 | 時価と譲渡価格の差額が「受贈益」として課税されます。 | 売り手は実際の受取金額以上の所得が課税される可能性があります。 |
| 法人 → 個人 | 時価と譲渡価格の差額が、役員や従業員には「賞与」、それ以外には「寄附金」として扱われます。 | 時価と譲渡価格の差額が、相手の立場によって「給与所得」または「一時所得」として課税されます。 | 役員への低額譲渡では、役員給与として損金不算入のリスクが伴います。 |
| 法人 → 法人 | 時価と譲渡価格の差額が「寄附金」と扱われ、損金算入に制限がかかります。 | 時価と譲渡価格の差額が「受贈益」として法人税の対象となります。 | 完全支配関係の親子会社間では寄附金課税は生じません。 |
自己株式の取得では、発行会社に対する譲渡の対価のうち資本金などの額を超える部分が税務上「配当」とみなされます。この場合の税率は、譲渡所得(20.315%)ではなく総合課税の配当所得として扱われるため、場合によっては最大55%の高税率が適用されることがあります。
非上場株式譲渡時の税務上の注意点と具体的な節税対策
非上場株式の譲渡における税負担を適法に軽減するためには、計画的な対策が必要です。以下に主な節税対策を紹介します。
| 節税対策 | 概要 |
|---|---|
| 役員退職慰労金の活用 | 株式会社を譲渡するオーナーが退任する際、株式の譲渡益とは別に役員退職慰労金を受け取る方法です。退職金は他の所得と分離されて課税され、控除が大きいため税負担が軽減されます。 |
| 譲渡価格の調整(買い手との交渉) | M&Aの交渉段階で、税務上の影響を考慮した価格設定が重要です。自社(売り手企業)に繰越欠損金や税務上のメリットがある場合、それを買い手側の税負担軽減シナジーとして評価額に反映させる交渉を行い、双方にとって有利な取引スキームを模索します。 |
| 持株会社(ホールディングス)化 | 将来の事業承継やM&Aを見越し、持株会社を設立します。事業会社の株式を持株会社を通じて保有することで、税負担のタイミングをコントロールできるようになります。 |
| 専門家への早期相談 | 株式譲渡を検討し始めた早い段階で、M&Aや税務に精通した専門家に相談することが重要です。 |
適切な評価方法の選定や税務リスクの洗い出しを行うことで、手遅れになる前に対策を講じることが可能です。
M&A・事業承継における非上場株式の譲渡価格の戦略的活用
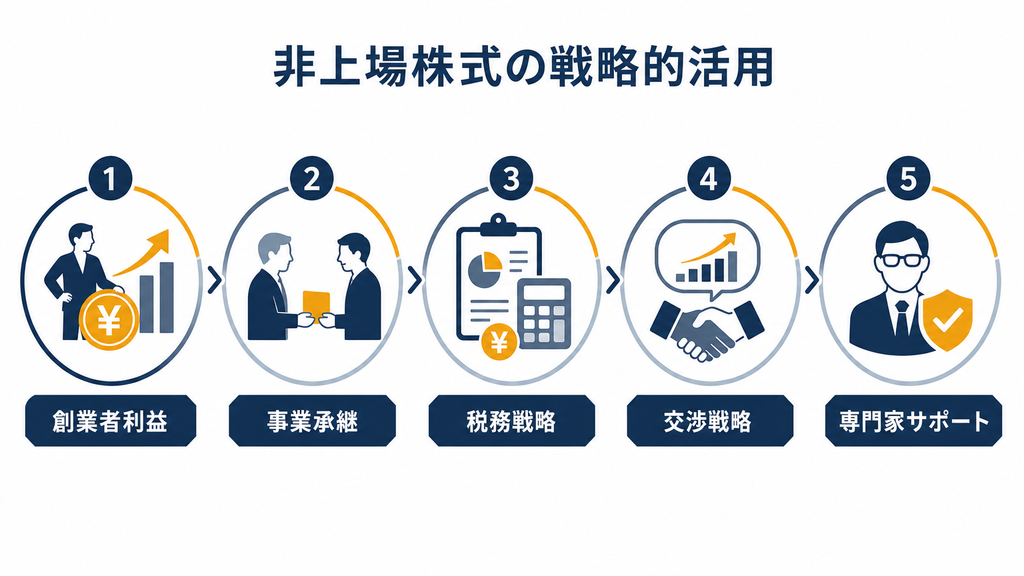
非上場株式の譲渡は、単なる資産の売却にとどまらず、M&Aや事業承継の成功には極めて重要です。適切な譲渡価格を設定し、戦略的に活用することで、創業者の利益確保や経営権移転、企業の持続的成長が可能になります。
非上場株式を譲渡するメリット
非上場株式の譲渡は、売り手であるオーナーにさまざまなメリットをもたらします。これらを最大化するための計画が重要です。
| メリット | 概要 |
|---|---|
| 創業者利益の獲得と資金確保 | 会社の成長への努力に対する対価として、多額の資金を獲得できます。この資金は生活資金や新しい事業への投資、資産運用などに利用可能です。 |
| 事業承継問題の解決 | 後継者不在の中小企業にとって、第三者への株式譲渡は有力な手段です。成長戦略を描ける企業に経営を引き継ぐことで、会社の存続や発展が可能になります。 |
| 相続税対策の有効性 | 非上場株式の評価額が高い場合、相続が発生すると高額の相続税が課されます。生前譲渡により相続財産が分割しやすくなる上、譲渡益にかかる税率も相続税より低いため、最終的に税負担が軽減される場合があります。 |
| 個人保証からの解放 | 多くの中小企業経営者は借入金に個人保証をしていますが、株式譲渡により、買い手企業にこの保証を引き継いでもらうことで、精神的・経済的な圧迫から解放されます。 |
譲渡価格を最大化するための交渉術
非上場株式の譲渡価格は、評価結果だけでなく、最終的には買い手との交渉により決定されます。より良い条件を引き出すためには、戦略的な準備と交渉が不可欠です。
| 高く評価する買い手候補の選定 | 自社とのシナジーを高く評価してくれる相手を見つけることで高値の売却が可能になります。同業他社だけでなく、異業種の企業や技術・販路を求めている企業も候補に挙げます。 |
| 企業価値の向上と情報の整理・開示 | 交渉前に、自社の強みや将来性をデータで示す準備が必要です。正確かつ透明性の高い情報開示で、買い手の信頼を得ることができます。 |
| 競争環境の醸成 | 複数の買い手候補と同時に交渉を進める「オークション方式」は価格を引き上げる上で効果的です。買い手同士の競争がより有利な条件を引き出す可能性が高まります。 |
| 専門家の活用 | 交渉には、企業価値評価や法務、税務の知識が求められます。経験豊富なM&Aアドバイザーに代理人として交渉を任せることで、冷静かつ論理的な進行が可能になります。 |
M&A・事業承継での具体的な活用事例
非上場株式の譲渡は、経営課題の解決や成長ステージへの移行に効果的です。以下に、パラダイムシフトが支援した事例を紹介します。
【事例1:事業承継型】伝統技術の承継と新たな事業転換(井嶋金銀工業 × レントラックス)
| 譲渡企業 | 井嶋金銀工業株式会社(創業50年超の貴金属加工業) |
| 譲受企業 | 株式会社レントラックス(東証グロース上場、インターネット・マーケティング事業) |
| 背景と目的 | 創業50年を超える伝統的な貴金属加工業である井嶋金銀工業が、後継者問題を見据えた事業承継と、伝統事業からの転換・発展を目的としてM&Aを決断しました。 |
| 結果 | 新たな事業領域の拡大を進めていたマーケティング企業・レントラックスへ参画。長年培った技術基盤を次世代へ確実に継承しつつ、IT・マーケティング力を掛け合わせた新たな事業展開が実現しました。 |
【事例2:成長戦略型】開発リソースと顧客基盤のシナジー創出(KOZOCOM × INTLOOP)
| 譲渡企業 | KOZOCOM株式会社(システム開発、ベトナムオフショア開発) |
| 譲受企業 | INTLOOP株式会社(東証グロース上場、コンサルティング・人材支援事業) |
| 背景と目的 | システム開発の上流工程とベトナムでの開発体制に強みを持つKOZOCOMが、さらなる事業拡大を目指して譲渡先を模索。一方のINTLOOPは、コンサルティング案件の増加に伴う「開発リソースの拡張」を課題としていました。 |
| 結果 | 戦略策定(コンサル)からシステム開発までの一気通貫体制を構築したいINTLOOPのニーズと合致し、参画。相互のリソースと顧客基盤を補完し合う理想的なシナジーが実現しました。 |
【事例3:成長戦略型】メディア基盤とユーザー層の親和性(コズレ × アイドマ・ホールディングス)
| 譲渡企業 | 株式会社コズレ(子育て情報メディア『cozreマガジン』の運営) |
| 譲受企業 | 株式会社アイドマ・ホールディングス(東証グロース上場、営業支援・業務支援事業) |
| 背景と目的 | メディアの事業拡大と資本政策の見直しを進めていたコズレが、自社のコンテンツ力や読者基盤を最大限に活かせるパートナー企業を探していました。 |
| 結果 | 主婦向け求人サイトなどを展開し、業務支援を行うアイドマ・ホールディングスへ参画。「子育て層・主婦層」というターゲットユーザーの親和性が非常に高く、相互の事業拡大に直結するM&Aが成立しました。 |
非上場株式を譲渡する際の流れと成功のための注意点
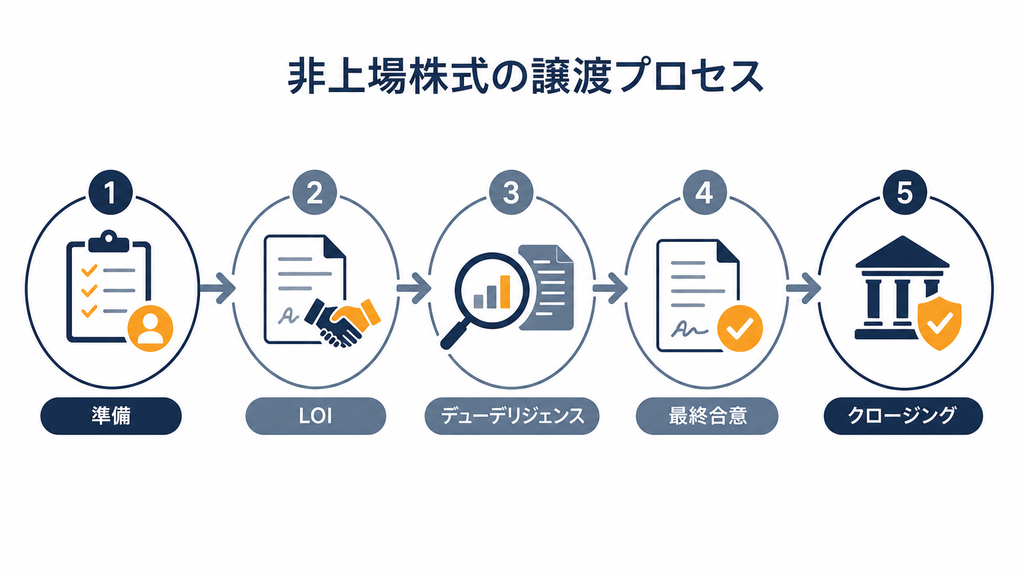
非上場株式の譲渡を成功させるためには、法的手続きや交渉プロセスを正しく理解し計画的に進めることが大切です。ここでは、譲渡の基本的な流れと、価格決定時に注意すべきポイントについて解説します。
非上場株式を譲渡する際の手続きとフロー
非上場株式の譲渡は、一般的に以下のステップで進められます。
各段階で専門的判断が求められるため、M&Aアドバイザーや弁護士、税理士と連携することが重要です。
| ステップ | 主な内容 |
|---|---|
| 事前準備と譲渡候補先探索 | 譲渡の目的を明確にし、自社の企業価値を客観的に把握する初期的評価を行います。M&Aアドバイザーと協力し、シナジーの見込める譲渡候補先をリストアップします。 |
| 交渉と基本合意書の締結 | 候補先と接触し、秘密保持契約(NDA)を締結した上で、企業概要資料を開示します。双方が譲渡の意向があれば、譲渡価格の目安や交渉権を定めた「基本合意書(LOI)」を締結します。 |
| デューデリジェンス(買収監査)の実施 | 基本合意後、買い手側が売り手企業の財務、法務、税務、事業内容などを詳細に調査します。問題点が発見されれば、譲渡価格の減額や条件見直しの要因になります。 |
| 株式譲渡の承認手続き | 多くの中小企業では、株式譲渡には取締役会または株主総会での承認が必要です。売り手は会社に「株式譲渡承認請求」を行い、会社の承認を得る必要があります。 |
| 最終契約(株式譲渡契約書)の締結 | デューデリジェンスの結果を踏まえ、交渉し合意に至れば「株式譲渡契約書(SPA)」を締結します。 |
| クロージング(決済と株式の移転) | 契約書で定められた日に、売買代金の支払いと株券の引渡しが行われます。この時点で株式の所有権が正式に移転します。 |
| 株主名簿の名義書換え | クロージング後、売り手と買い手は共同で株主名簿の記載内容を新しい株主の情報に書き換えるよう請求します。株主名簿の名義書換えが行われなければ新しい株主として権利を主張できません。 |
譲渡価格決定時の注意ポイント
適正な譲渡価格を決定し円滑な取引を実現するために、潜在的リスクや注意点を理解する必要があります。
| 注意ポイント | 具体的な内容と対策 |
|---|---|
| 企業価値評価の客観性 | DCF方式など評価者の主観が反映されやすい手法を用いる場合、事業計画の客観性が問われます。非現実的な計画は、デューデリジェンスの段階で価格引き下げの要因となり得ます。 |
| 譲渡価格と税務上の時価の乖離 | 譲渡価格が税務上の時価と大きく乖離すると、みなし贈与課税などの予期せぬ税負担が生じるリスクがあります。特に親族間取引では、価格の妥当性を示す客観的根拠の準備が不可欠です。 |
| 予期せぬ外部環境の変化 | 交渉が長期化する中で、市場環境や業績が変動する可能性があります。基本合意から最終契約までの価格変動リスクに備え、契約に価格調整条項を盛り込むことが重要です。 |
非上場株式の譲渡価格に関するよくある質問(FAQ)
ここでは、非上場株式の譲渡価格に関して経営者からよく寄せられる質問とその回答をまとめました。
譲渡価格の算定で税理士は必須ですか?
法律上の義務ではありませんが、事実上、必須です。非上場株式の価格算定、特に税務上の時価の評価は非常に専門的です。算定ミスは税務署に否認されるリスクがあります。税務に精通した税理士に依頼することで、信頼性が高く、客観的な株価算定書を作成でき、税務リスクを軽減できます。
譲渡にかかる期間はどのくらいですか?
個別の事情によって異なりますが、一般的には6ヶ月から1年以上かかることが多いです。期間は、買い手候補の探索や交渉の進行具合などにより大きく変動します。準備を整えておくことで短縮可能です。
譲渡価格を高める方法はありますか?
譲渡価格を最大化するには、「自社の魅力を高めること」「最適な相手を見つけること」「戦略的に交渉すること」の3点が重要です。企業価値を向上させ、適切なタイミングで譲渡を行い、経験豊富なM&Aアドバイザーを活用することが、価格の引き上げにつながります。
譲渡価格が低いとどうなりますか?
譲渡価格が税務上の時価と著しく低い場合、税務上のリスクやM&A目的の不達成といった問題が発生します。売り手には適正な対価を受け取れず、他の株主から責任を問われるリスクが生じることもあります。
まとめ:非上場株式の譲渡価格を理解し、M&Aを成功に導くために
非上場株式の譲渡価格は、上場株式とは異なり客観的な市場価格がないため、複数の評価方法を組み合わせて多角的に分析することが不可欠です。算定された価格に基づく取引は、税務上のリスクを引き起こす可能性があります。
特に個人・法人間の取引や親族間での譲渡では、複雑な税務問題が発生しやすく、慎重な対応が求められます。
M&Aや事業承継を成功に導くためには、評価方法や税務に関する知識を正しく理解し、最適なパートナーを見つけ、戦略的に交渉を進めることが重要です。
非上場株式の譲渡は、高度で専門的な知識が要求されるプロセスです。自己判断を避け、経験豊富な専門家(M&Aアドバイザーや税理士)に相談することで、円滑な取引と満足のいく結果につながるでしょう。


非上場株式の譲渡価格で一番大切なのは、立派な算定書を作ることではなく「買い手が投資を回収できる根拠」を語れるようにすることです。
長年現場を見てきて痛感しますが、専門家が弾いたDCFなどの評価額を鵜呑みにして、価格交渉で意地になってしまう経営者が少なくありません。しかし買い手が見ているのは数式ではなく、買収後に本当に計画どおり稼げるのかという一点です。数字を支える取引先とのパイプや現場の強みを具体的に示せなければ、買収調査の段階で容赦なく価格を削られてしまいます。
税務上の時価を押さえるのは当然として、最後に価格を決めるのは相手の納得感です。買い手の目線に立って自社の価値を説明する準備こそが、納得のいく売却への近道です。