


M&A(企業の合併・買収)を専門の仲介会社へ依頼する際には、必ず手数料が発生します。手数料の金額や体系は仲介会社によって大きく異なるため、取引を円滑に進める上で、売り手・買い手双方がその仕組みを正確に理解し、事前に費用全体の概算を把握しておくことが極めて重要です。
そこで本記事では、M&Aアドバイザリーとして、日本を代表する企業やベンチャー企業にM&A関連サービスを提供してきた実績を持つ株式会社パラダイムシフトが、M&A手数料の種類や相場、手数料が高い理由、そして費用を抑える具体的なコツまで、網羅的に解説します。
この記事のポイント
- M&A手数料は、相談料、着手金、月額報酬、中間報酬、成功報酬など複数の要素で構成され、総額は取引規模に大きく依存する。
- 成功報酬の計算には「レーマン方式」が広く用いられ、取引金額に応じて料率が段階的に変動する仕組みである。
- M&A手数料が高額になるのは、高度な専門知識、取引の複雑性に伴う重い責任、長期にわたる多大なリソース投下が背景にある。
- 手数料を抑えるには、複数社からの相見積もり、報酬体系の交渉、着手金無料の仲介会社の検討が有効である。
- M&Aには仲介手数料以外にも弁護士費用やデューデリジェンス費用などが発生するため、総額を把握することが不可欠である。
M&A仲介手数料の主な種類と相場
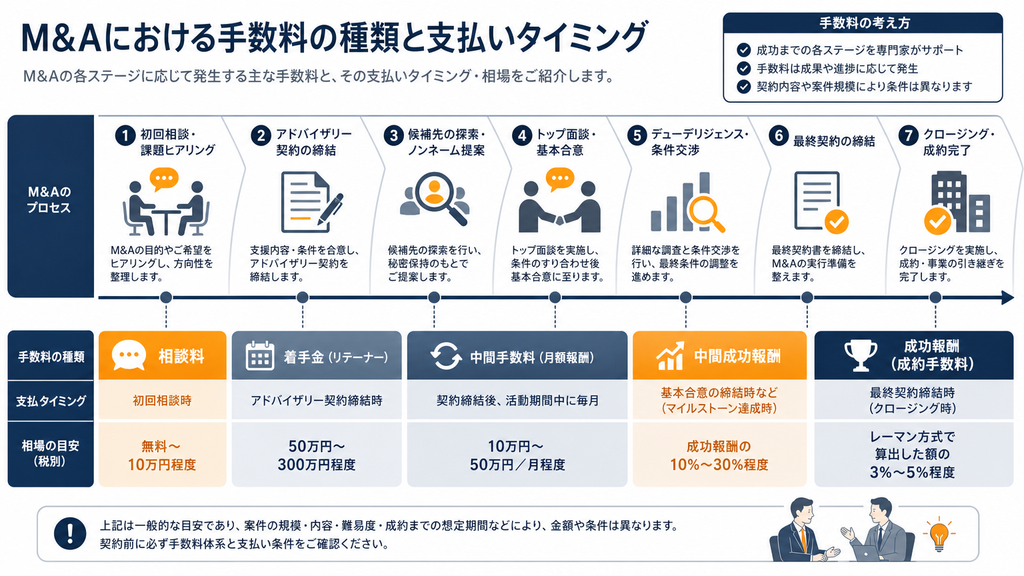
M&Aのプロセスで発生する仲介手数料は、主に5つの種類に分類され、それぞれ支払いタイミングや目的が異なります。
| 手数料の種類 | 支払いタイミング | 概要 | 相場感 |
|---|---|---|---|
| 相談料 | 検討初期 | 初回相談や簡易アドバイス | 無料〜数万円/時間 |
| 着手金 | 仲介契約時 | 案件着手準備費用(返金不可) | 100万〜200万円程度 |
| 月額報酬 | アドバイザリー期間中 | 継続的なアドバイザリー業務(返金不可) | 数十万〜数百万円/月 |
| 中間報酬 | 基本合意契約時 | M&A成立に向けた進捗評価(返金不可) | 100万〜200万円程度、または成功報酬の10〜20% |
| 成功報酬 | 最終契約・クロージング時 | M&A成約への対価 | レーマン方式(取引金額の1-5%) |
これらの費用項目を理解することは、M&Aにかかる総コストを把握するための第一歩です。
一般的に、M&A仲介手数料は以下の要素で構成されています。
- 相談料(アドバイザリーフィー)
- 着手金
- 月額報酬(リテイナーフィー)
- 中間報酬
- 成功報酬
以下では、それぞれの詳細と一般的な相場観について解説します。
相談料(アドバイザリーフィー)
相談料とは、M&Aの検討初期段階で、仲介会社やアドバイザーに自社の状況やM&Aの方向性について相談する際に発生する費用です。
M&Aを進めるべきかどうかの判断や、自社の企業価値の簡易的な算定、M&A戦略に関する初期的なアドバイスを受ける対価として支払います。
多くのM&A仲介会社では初回相談を無料としていますが、一部のコンサルティングファームや金融機関では、時間単位(数万円/時間)や面談単位で費用が発生する場合があります。
近年では競争環境の激化から、正式な契約を結ぶまで相談料を無料とする仲介会社が主流となっています。
着手金
着手金は、M&A仲介会社と正式にアドバイザリー契約を締結する際に支払う初期費用です。
この費用は、仲介会社が案件に着手するための準備費用に充てられます。
具体的には、企業概要書(IM)の作成、譲渡対象企業のリストアップ、初期的な打診活動などの実費や人件費をカバーする目的があります。
着手金の相場は100万円〜200万円程度の固定料金、あるいは取引規模に応じて変動するケースが一般的です。
重要な点として、着手金はM&Aが成立しなかった場合でも返金されない「返金不可フィー」であるのが通例です。
そのため、依頼主にとってはM&Aを真剣に進める意思表示となり、仲介会社にとっては初期コストを回収する手段となります。
月額報酬(リテイナーフィー)
月額報酬(リテイナーフィー)は、M&Aのプロセスが進行している間、継続的なアドバイザリー業務に対して毎月支払われる定額の報酬です。
アドバイザーの拘束時間や、情報提供、資料作成、定期的なミーティングなどの活動に対する対価と位置づけられています。
相場は企業の規模や案件の難易度によって異なりますが、月額数十万円から数百万円の範囲で設定されることが多く、特に大規模な案件や長期化が見込まれる案件で採用される傾向があります。
着手金と同様に、月額報酬もM&Aの成否にかかわらず発生し、返金されないのが一般的です。
中間報酬
中間報酬(中間金)は、M&Aプロセスにおける特定の重要なマイルストーンを達成した時点で支払われる手数料です。
もっとも一般的なタイミングは、売り手と買い手の間で基本的な条件が合意され、基本合意書(LOI/MOU)を締結した時点です。
中間報酬は、M&A成立に向けた大きな前進を評価するもので、仲介会社にとっては長期にわたる業務活動の資金となり、継続的な支援を支える役割を果たします。
相場は100万円〜200万円程度の固定額か、成功報酬額の10%〜20%程度に設定されることが多く、この費用も返金不可(返金不可)が原則です。
最終的にM&Aが成立した場合、支払った中間報酬を成功報酬の一部に充当する契約が一般的です。
成功報酬
成功報酬は、M&Aの最終契約が締結され、取引が成立した(クロージングした)時点で支払われる、手数料全体に占める割合がもっとも大きい項目です。
M&Aを成功に導いたことへの対価であり、仲介会社の収益の柱となります。
この成功報酬の計算方法として広く採用されているのが「レーマン方式」です。
レーマン方式では、取引金額に応じて段階的に異なる料率を掛け合わせて報酬額を算出します。
一般的に、取引金額の1%〜5%程度が成功報酬の目安とされていますが、小規模案件では最低報酬額が設定されている場合がほとんどです。
M&A仲介手数料以外の主な費用とその相場
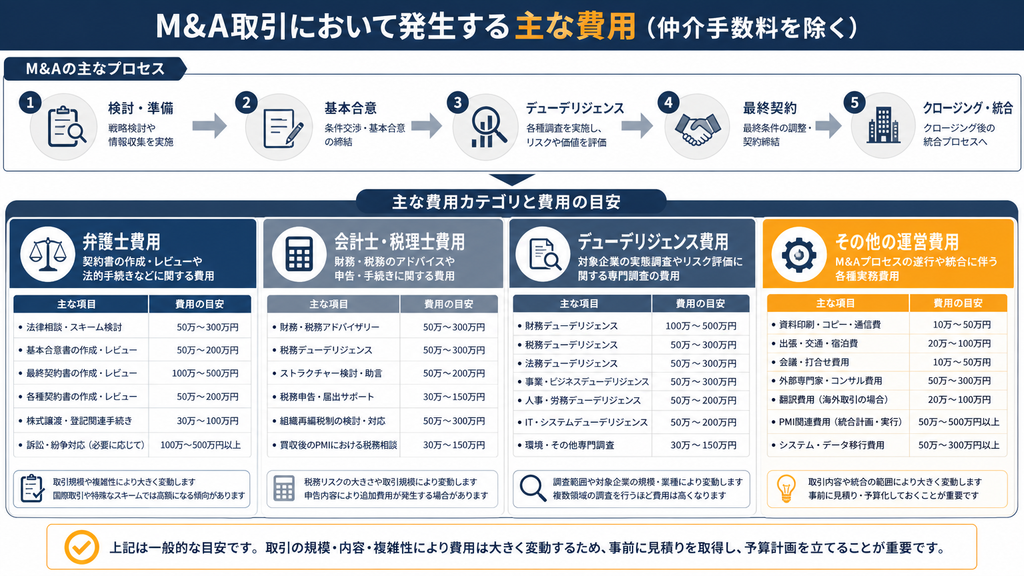
M&Aを成功させるためには、仲介会社に支払う手数料以外にも、さまざまな専門家の協力が不可欠であり、それに伴う費用が発生します。
これらの費用を見落とすと、全体の予算を大幅に超過する可能性があるため、事前に種類と相場を把握しておくことが極めて重要です。
| 費用項目 | 主な目的 | 相場感 |
|---|---|---|
| 弁護士費用 | 法務デューデリジェンス、契約書作成・レビュー | 数十万〜数百万円 |
| 会計士・税理士費用 | 財務・税務デューデリジェンス、企業価値評価 | 数十万〜数百万円 |
| 不動産鑑定費用 | 不動産評価が必要な場合 | 数十万〜百万円 |
| コンサルティング費用 | 事業計画策定、PMI(M&A後の統合)支援 | 数十万〜数百万円 |
| 登録免許税・印紙税 | 登記手続き、契約書作成 | 数万円〜数十万円 |
ここでは、M&Aのプロセスで発生する仲介手数料以外の主要な費用について詳しく解説します。
弁護士費用
弁護士費用は、M&Aにおける法的な手続きやリスク管理を依頼するために発生する費用です。
弁護士は、M&Aのスキーム検討、基本合意書や最終契約書などの各種契約書の作成・レビュー、そして法務デューデリジェンス(法務DD)の実施など、法的な側面から取引の安全性を確保する重要な役割を担います。
費用体系は、弁護士の時間単価で計算する「タイムチャージ制」が一般的で、相場は1時間あたり3万円〜10万円程度です。
案件全体の費用としては、数十万円から数百万円、複雑な案件や大規模な案件では1,000万円を超えることもあります。
【関連記事】法務デューデリジェンス(法務DD)とは?目的・調査項目とトラブルを防ぐための事前準備
会計士・税理士費用
会計士・税理士費用は、財務や税務に関する専門的な調査やアドバイスを求める際に発生します。
主な役割は、対象企業の財務状況を詳細に調査する財務デューデリジェンス(財務DD)や、税務上のリスクを洗い出す税務デューデリジェンス(税務DD)の実施です。
また、企業価値評価(バリュエーション)の算定や、M&A実行後に税負担を最小限に抑える取引スキーム(タックス・ストラクチャリング)の提案も行います。
費用体系は弁護士と同様にタイムチャージ制が多く、総額としては数十万円から数百万円が一般的な相場です。
【関連記事】財務デューデリジェンス(DD)の対策と必要資料リスト|減額リスクを防ぐポイント
【関連記事】M&Aにおけるバリュエーション(企業価値評価)とは?計算式や手法を徹底解説
デューデリジェンス費用(評価費用含む)
デューデリジェンス(Due Diligence、DD)費用は、M&Aの対象となる企業の価値やリスクを多角的に調査・分析するためにかかる費用の総称です。
これはM&Aのプロセスにおいて、買い手側がもっとも重視するステップの一つです。
DDにはこれまで述べた法務DD、財務DD、税務DDのほか、以下のような種類があります。
- 事業DD:対象企業の事業内容、市場での競争力、将来性を分析する。
- 人事DD:従業員の労働条件、人事制度、労務リスクなどを調査する。
- ITDD:情報システムの状況、セキュリティリスク、統合コストなどを評価する。
DD費用の総額は、調査する範囲と深さによって大きく変動します。
中小企業のM&Aで主要なDD(法務・財務・税務)のみを行う場合でも合計で100万円〜500万円程度、調査範囲が広がる中堅・大企業案件では数千万円規模になることも珍しくありません。
【関連記事】デューデリジェンス費用はいくら?相場や内訳、費用を抑えるコツも解説
その他業務で発生する費用
上記の主要な費用以外にも、M&Aの特性に応じてさまざまな費用が発生する可能性があります。
具体的な費用としては、以下のようなものが挙げられます。
| 不動産鑑定評価費用 | 対象企業が価値のある不動産を所有している場合に、その時価を評価するために発生します。 |
| 登録免許税・不動産取得税 | M&Aによって不動産の所有権が移転する場合に課される税金です。 |
| システム統合費用(PMI費用) | M&A成立後、両社の情報システムや業務プロセスを統合するためにかかる費用です。PMI(Post Merger Integration)の中でも特に高額になりやすい項目です。 |
| 人事制度統合コンサルティング費用 | 給与体系や評価制度など、両社の人事制度を統合するためのコンサルティング費用です。 |
| 印紙税 | 最終契約書に貼付する収入印紙代です。(※事業譲渡契約書を作成する場合や、契約内に債務引受・金銭譲渡等の記載が含まれる場合に発生。なお、標準的な株式譲渡契約書自体は不課税文書のため貼付不要) |
これらの費用は、一般的に総取引額の1%未満や固定料金として計算されることが多いですが、事前にM&Aアドバイザーと発生しうる費用について確認しておくことが重要です。
レーマン方式によるM&A手数料の計算方法と具体例
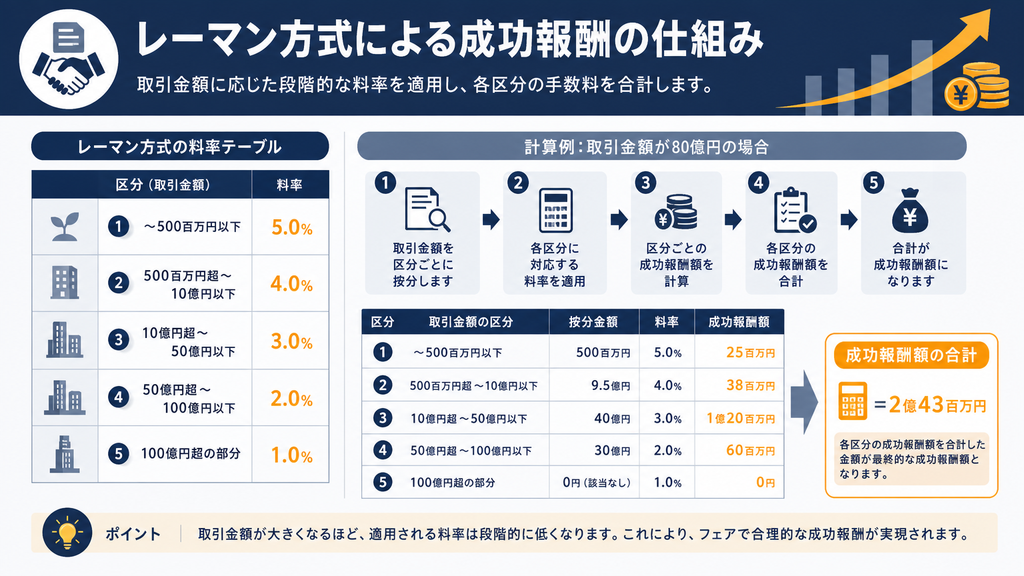
M&Aの成功報酬を算出する際にもっとも広く用いられているのが「レーマン方式」です。
この計算方法を理解することで、M&Aにかかる費用の大部分を占める成功報酬額を事前に予測し、資金計画を立てやすくなります。
ここでは、レーマン方式の基本的な考え方と計算式を解説します。
レーマン方式とは?基本的な考え方
レーマン方式とは、M&Aの取引金額(報酬基準額)を複数の階層に分け、それぞれの階層ごとに定められた料率を掛け合わせて手数料を算出する計算方法です。
この方式の最大の特徴は、取引金額が大きくなるほど、適用される料率が段階的に低くなる点にあります。
これにより、小規模な案件でも仲介会社が一定の報酬を確保できる一方、大規模な案件で報酬が過大になるのを防ぎ、売り手・買い手双方にとって公平性の高い報酬体系を実現しています。
一般的に用いられる料率は以下の通りです。
| 報酬基準額 | 料率 |
|---|---|
| 5億円以下の部分 | 5% |
| 5億円超 10億円以下の部分 | 4% |
| 10億円超 50億円以下の部分 | 3% |
| 50億円超 100億円以下の部分 | 2% |
| 100億円超の部分 | 1% |
※報酬基準額の定義は仲介会社によって異なります。
一般的には株式譲渡対価を基準としますが、負債総額を加えた「総資産」や、有利子負債を加えた「企業価値(EV)」を基準とする会社もあります。
契約前に、どの金額を基準に成功報酬を計算するのかを必ず確認しましょう。
レーマン方式の計算方法
基本となる計算式は「成功報酬額 = 各区分の金額 × 区分ごとの料率」の合計です。
レーマン方式は取引金額が大きくなるほど全体の報酬率が下がっていく、バランスの取れた仕組みになっています。
レーマン方式の詳細や具体的な計算方法は以下の記事をご確認ください。
【関連記事】レーマン方式とは?M&A売却額・手取りに影響する計算方法と注意点
M&A手数料が高い理由と背景
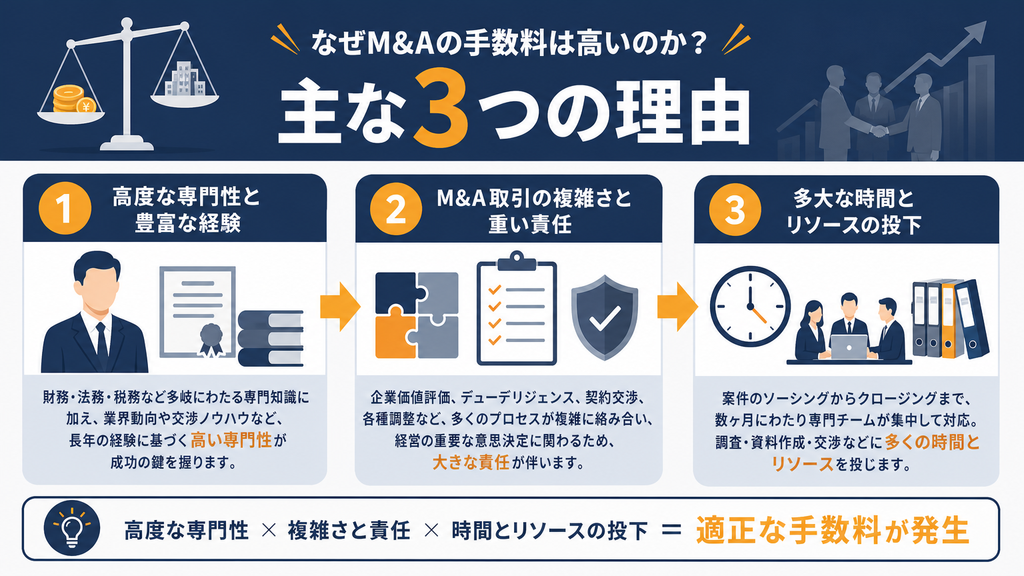
M&Aの手数料、特に成功報酬は数千万円から数億円に上ることもあり、なぜこれほど高額になるのか疑問に思う方も少なくありません。
その背景には、M&Aという取引が持つ特有の専門性、複雑性、そしてM&Aアドバイザーが負う責任の重さがあります。
手数料の金額は、取引を成功に導くために投下される価値の対価なのです。
高度な専門知識と豊富な経験が必要なため
M&Aアドバイザーには、法務、税務、会計、財務、さらには対象業界に関する深い知見など、極めて高度で広範な専門知識が要求されます。
例えば、最適なM&Aスキームを立案するためには、会社法や税法を理解し、会計基準に基づいた企業価値評価(バリュエーション)を行わなければなりません。
さらに、過去の多くの案件で培われた交渉術や、複雑な人間関係を調整するスキル、予期せぬトラブルに対応する危機管理能力も不可欠です。
これらの専門知識や経験は一朝一夕に身につくものではなく、長年の研鑽を積んだプロフェッショナルだからこそ提供できる価値であり、その対価が手数料に反映されています。
M&A取引の複雑さと、それに伴う責任が大きい
M&Aは、単に会社を売買するだけの単純な取引ではありません。
企業の将来を左右する極めて重要な経営判断であり、そのプロセスは非常に複雑です。
候補先の探索から始まり、トップ面談、条件交渉、デューデリジェンス、契約書の締結、そしてM&A後の統合プロセス(PMI)まで、数多くのステップを踏む必要があります。
この過程で一つでも判断を誤れば、取引が破談になるだけでなく、簿外債務の発覚や偶発債務の発生など、依頼企業に甚大な損害を与える可能性があります。
M&Aアドバイザーは、こうしたリスクを最小限に抑え、取引を円滑に進めるという重い責任を負っています。
手数料の高さは、この責任の大きさと、取引を成功に導くことで得られる依頼企業の利益の大きさを反映したものと言えます。
多大な時間とリソースが投下されるため
一つのM&A案件が成約に至るまでには、一般的に半年から1年以上、場合によっては数年単位の長い時間を要します。
この間、M&Aアドバイザーは専任のチームを編成し、膨大な時間と労力を投下します。
具体的な業務としては、市場調査、候補企業のリストアップとアプローチ、企業価値評価、交渉戦略の立案、デューデリジェンスの調整、契約書案の作成支援など、多岐にわたります。
また、M&A仲介ビジネスは、多くの案件を手がけながらも、最終的に成約に至るのはその一部という「成功報酬型」のビジネスモデルが主流です。
つまり、成約に至らなかった案件にかかったコストも、最終的に成約した案件の手数料で回収する必要があるのです。
こうしたビジネス構造も、一件あたりの手数料が高額になる一因となっています。
M&A手数料・成功報酬を抑えるコツ
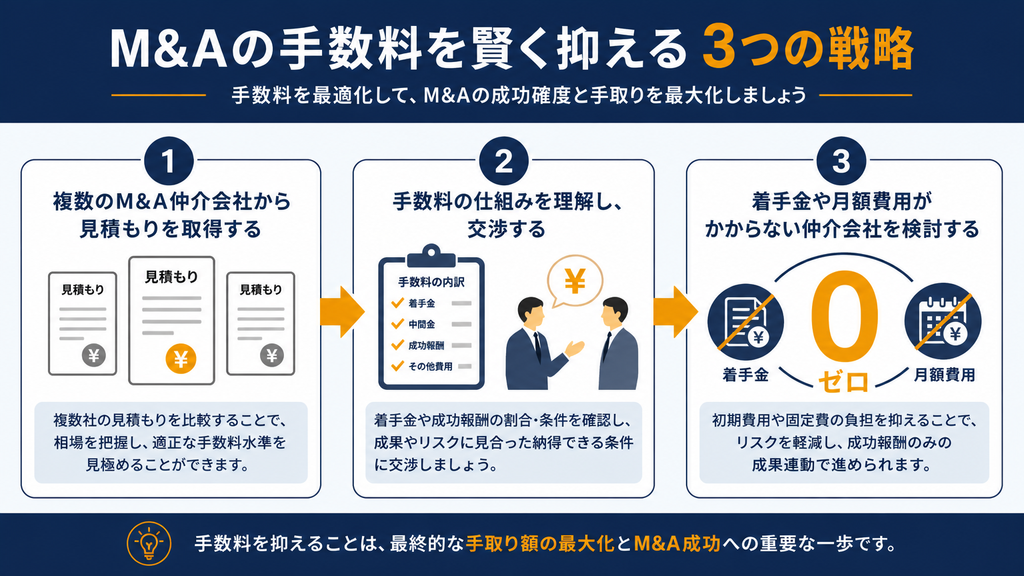
M&A手数料は高額になりがちですが、いくつかのポイントを押さえることで、コストを適切に管理し、費用対効果を高めることが可能です。
根拠なく値引きを要求するのではなく、戦略的にアプローチすることが成功の鍵となります。
ここでは、M&Aの手数料や成功報酬を賢く抑えるための具体的なコツを3つ紹介します。
複数のM&A仲介会社から相見積もりを取る
M&A仲介会社の手数料を抑えるためのもっとも基本的かつ効果的な方法は、複数の会社から相見積もりを取ることです。
M&A仲介会社によって、手数料の体系(着手金の有無、レーマン方式の料率、最低報酬額など)はさまざまです。
少なくとも3社程度から説明を受け、それぞれの見積もりを比較検討することで、自社の案件規模や状況に合った、もっとも条件の良い仲介会社を見つけやすくなります。
相見積もりは、単に価格を比較するだけでなく、各社のサービス内容や担当者の専門性、自社との相性を見極める良い機会にもなります。
また、他社の見積もりを提示することで、手数料に関する交渉を有利に進めるための材料としても活用できます。
報酬体系をしっかり理解し、交渉する
提示された見積もりを鵜呑みにせず、その報酬体系を細部までしっかりと理解することが交渉の第一歩です。
特に成功報酬の計算基準は重要です。
前述の通り、報酬の基準となる金額が「株式譲渡価額」なのか、「企業価値」なのか、あるいは「移動総資産」なのかによって、最終的な報酬額は大きく変わります。
例えば、有利子負債が多い企業の場合、「株式譲渡価額」を基準にしてもらうよう交渉することで、成功報酬を大幅に抑えられる可能性があります。
また、中間報酬の有無や金額、支払いタイミングについても交渉の余地があります。
自社の状況を説明し、論理的な根拠をもって交渉に臨むことで、より有利な条件を引き出すことが可能になります。
着手金・月額報酬が無料の仲介会社も検討する
M&Aにかかる初期費用や、成約しなかった場合のリスクを抑えたい場合には、着手金や月額報酬が無料の「完全成功報酬型」を採用している仲介会社を検討するのも有効な選択肢です。
これらの会社は、M&Aが成立した場合にのみ報酬が発生するため、依頼主は初期投資なしでM&Aプロセスを開始できます。
売り手は無料で利用できるケースが多く、買い手も比較的安価な成功報酬で利用できるため、特に小規模なM&A案件において手数料を大幅に抑えることが可能です。
ただし、完全成功報酬型の仲介会社やマッチングプラットフォームは、サポートの範囲が限定的であったり、成約の確度が高い案件を優先する傾向があったりする場合もあるため、サービス内容をよく確認する必要があります。
信頼できるM&A仲介会社を選ぶ際のポイント
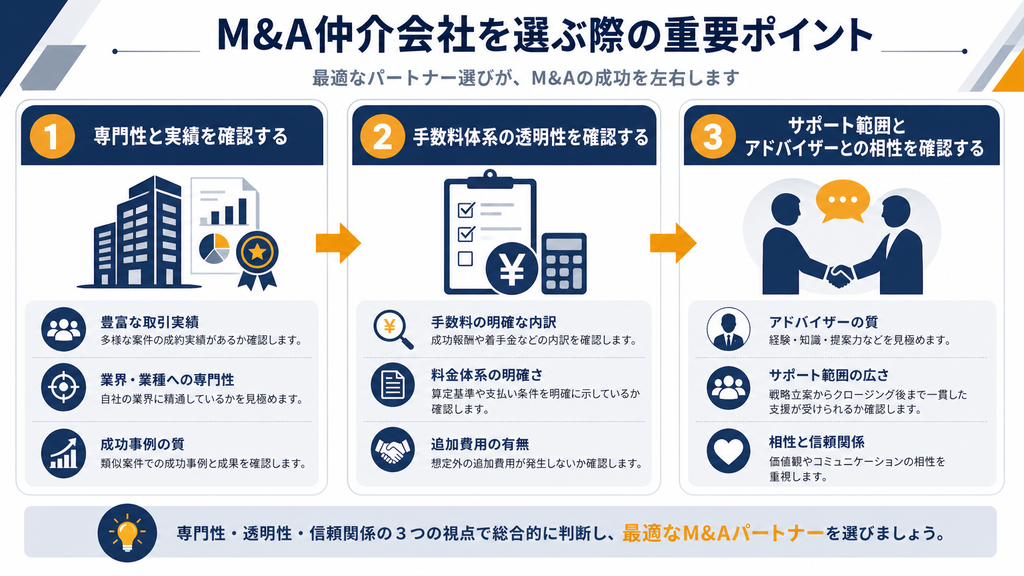
M&Aの成功は、手数料の安さだけでなく、信頼できるパートナーである仲介会社選びにかかっていると言っても過言ではありません。
自社の未来を託す相手だからこそ、料金体系だけでなく、実績、専門性、担当者との相性など、多角的な視点から慎重に選ぶ必要があります。
M&A仲介会社やプラットフォームは多岐にわたり、それぞれ特徴が異なります。自社にとって最適なパートナーを選ぶためには、以下の点を総合的に比較検討することが重要です。
| 専門性と実績 | 自社の業界や事業規模に関する深い知見や、類似案件の成約実績が豊富かを確認します。特にITや医療など専門性が高い業界では、その分野に特化した仲介会社のほうが、企業価値を正しく評価し、最適な相手を見つけやすい傾向があります。 |
| 料金体系の透明性 | 着手金・中間金の有無、成功報酬の算定基準(レーマン方式など)が明確に提示されているかを確認しましょう。料金体系によって仲介会社のスタンスが異なる場合もあるため、総額でどの程度の費用が見込まれるのか、事前にしっかりと把握することが不可欠です。 |
| サポート範囲と担当者との相性 | 初期の相談から企業評価、交渉、契約書の作成、クロージングまで、どの段階でどのようなサポートを受けられるのかを確認します。また、M&Aは長期にわたる交渉となるため、信頼関係を築ける担当者かどうか、コミュニケーションの質や相性も重要な選定基準となります。 |
これらの点を踏まえ、複数の会社と面談を行い、自社の状況やM&Aの目的に最も合致するパートナーを慎重に選定することが、M&A成功の鍵となります。
パラダイムシフトが提供するM&Aサポートの特徴
数あるM&A仲介会社のなかでも、当社、株式会社パラダイムシフトは、特にIT・テクノロジー領域に特化したM&Aアドバイザリーサービスを提供しています。
2011年の設立以来、3万社を超えるIT企業のうち1万社以上と直接の接点を築き、業界のトレンドやニーズを誰よりも深く理解してきました。
私たちの強みは、単なる仲介業務に留まらない点にあります。
金融とテクノロジー、双方の知見を融合させることで、M&A戦略の策定から実行、そしてM&A後のPMI(統合支援)まで一気通貫で支援することが可能です。
特に、シナジーを最大化するための適切なパートナー企業を見つけ出すリサーチ能力と、豊富なネットワークには自信があります。
これまでにも、システム開発、Webメディア運営、AIスタートアップなど、数多くのIT領域におけるM&Aを成功に導いてきました。
貴社の事業内容や将来のビジョンを深くヒアリングし、納得感と満足感の高いM&Aを実現するため、プロフェッショナルチームが全力でサポートします。
M&A手数料に関するよくある質問(FAQ)
ここでは、M&Aの手数料に関して経営者や担当者の方からよく寄せられる質問とその回答をまとめました。
M&A手数料は売り手・買い手のどちらが負担するのか?
M&A手数料の負担者は、契約形態によって異なります。
売り手と買い手の間に立って取引を仲介するM&A仲介会社を利用する場合、一般的には売り手と買い手の双方から手数料を受け取る形式を取ります。
一方で、売り手か買い手、どちらか一方の代理人として利益最大化を目指すFA(ファイナンシャル・アドバイザー)と契約する場合は、依頼した側のみが手数料を負担します。
M&A手数料の支払いタイミングは?
M&A手数料は、取引の進捗に応じて複数のタイミングで支払うのが一般的です。
主な支払いタイミングは以下の通りです。
- 契約締結時:着手金
- アドバイザリー期間中:月額報酬(リテイナーフィー)
- 基本合意契約締結時:中間報酬
- 最終契約締結・クロージング時:成功報酬
ただし、前述の通り、仲介会社によっては着手金や中間報酬が発生しない「完全成功報酬型」を採用している場合もあります。
M&A仲介手数料は交渉可能か?
はい、M&Aの仲介手数料は交渉の余地があります。
特に、レーマン方式の料率や最低報酬額、成功報酬の算定基準(株式価値か企業価値かなど)は、交渉の対象となりやすい項目です。
複数の仲介会社から相見積もりを取り、比較検討することで、より有利な条件での交渉が可能になります。
ただし、無理な値引き要求は、サービスの質の低下やアドバイザーのモチベーションを削ぐことにもつながりかねません。
手数料の金額だけでなく、提供されるサービスの範囲や質を総合的に判断し、納得感のある着地点を見つけることが重要です。
M&A仲介会社とFAの費用体系の違いは?
もっとも大きな違いは、誰から報酬を得るかという点です。
M&A仲介会社は、売り手と買い手の間に立ち、中立的な立場で取引の成立を目指すため、双方から手数料を得るのが一般的です。
一方、FA(ファイナンシャル・アドバイザー)は、売り手か買い手のどちらか一方の専属代理人として契約し、契約した側からのみ報酬を得ます。
FAは依頼主の利益を最大化することが使命であるため、より依頼主に寄り添った交渉を行う傾向があります。
成功報酬の計算方法(レーマン方式など)自体に大きな差はありませんが、このスタンスの違いが、交渉の進め方や最終的な条件に影響を与えることがあります。
M&A仲介会社の報酬体系は?
一般的なM&A仲介会社の報酬体系は、複数の手数料項目を組み合わせた形になっています。
具体的には、相談料、着手金、月額報酬、中間報酬、そしてM&A成立時に支払われる成功報酬で構成されます。
中心となるのは成功報酬であり、その計算には多くの場合「レーマン方式」が用いられます。
近年は依頼主の初期負担を軽減するため、着手金や月額報酬が無料の「完全成功報酬型」を採用する会社も増えています。
M&A仲介会社の最低報酬は?
最低報酬とは、M&Aが成立した際に、仲介会社が受け取る報酬額の下限として設定されている金額のことです。相場は数百万円から2,000万円程度と会社によって幅があるため、契約前に必ず確認すべき重要な項目の一つです。
小規模なM&A案件では、レーマン方式で計算した成功報酬が非常に低額になることがあります。
しかし、案件の規模にかかわらず、M&Aアドバイザーは相応の時間と労力を投下するため、業務品質を維持し、採算を確保する目的で最低報酬が設定されています。
M&Aで株式譲渡する際にかかる手数料は?
株式譲渡というスキームを用いてM&Aを行う場合、発生する手数料は多岐にわたります。
もっとも大きな割合を占めるのは、M&A仲介会社やFAに支払う手数料(着手金や成功報酬など)です。
それに加えて、買い手側が実施するデューデリジェンスにかかる費用(弁護士、会計士、税理士などへの報酬)、契約書の作成やレビューを依頼する弁護士費用、企業価値評価を依頼する費用などが別途発生します。
これらの専門家費用も念頭に置き、M&Aの総コストを把握することが不可欠です。
まとめ:M&A手数料を抑え、最適なM&Aを実現するために
本記事では、M&Aの手数料について、その種類と相場、高額になる理由、そして費用を抑えるための具体的なコツまで、包括的に解説してきまし。
M&Aの取引には、着手金や成功報酬といった仲介手数料だけでなく、弁護士や会計士に支払う専門家費用など、さまざまなコストが発生します。
これらの費用構造を事前に正しく理解し、総額を把握しておくことが、納得感のあるM&Aを実現するための第一歩です。
手数料を適切に抑えるためには、複数の仲介会社から相見積もりを取り、報酬体系を深く理解した上で交渉に臨むことが重要です。
しかし、単に安さだけを追求するのではなく、自社の事業や目的に対して、もっとも高い価値を提供してくれる信頼できるパートナーを見極める視点も忘れてはなりません。
M&AアドバイザリーとしてM&Aに関連する一連のアドバイスと契約成立までの取りまとめ役を担っている「株式会社パラダイムシフト」は、2011年の設立以来、豊富な知識と経験を生かしてIT領域に注力し、経営に関するサポートやアドバイスを提供しています。
パラダイムシフトが選ばれる4つの特徴
- IT領域に特化したM&Aアドバイザリー
- IT業界の豊富な情報力
- 「納得感」と「満足感」の高いサービス
- プロフェッショナルチームによる適切な案件組成
M&Aで自社を売却したいと考える経営者や担当者の方は、ぜひお気軽にお問い合わせください。


M&Aの手数料交渉で一番目を光らせるべきなのは、成功報酬の「料率」ではなく「何に乗じるかという算出基準」です。
多くの経営者様が「5%を4%に下げられないか」といった料率の交渉に終始しがちです。ですが、基準が「株式譲渡額」なのか、有利子負債を含めた「移動総資産」なのかで、最終的な支払額は数千万円単位で変わってきます。ここを見落としては意味がありません。
着手金の有無や表面的な安さに惑わされず、契約書にある算出基準の定義を必ず細かく確認してください。自分の会社に寄り添った設計で動いてくれるパートナーなのか、契約前のやり取りで見極めることが肝心です。