


会社譲渡は、後継者問題の解決、創業者利益の獲得、従業員の雇用維持といったメリットがあるM&A手法です。M&Aを成功させるには、最新の市場動向を把握し、信頼できる専門家と連携することが鍵となります。
近年、事業承継や経営戦略の一環として「会社譲渡」を検討する経営者が増加しています。しかし、その手続きは複雑であり、事業譲渡との違いや税金、費用など、正確な知識に基づいた慎重な判断が求められます。
本記事では、会社譲渡の基本概念から具体的なプロセス、税務対策、成功の秘訣に至るまで、M&Aの専門家が網羅的に解説します。
この記事のポイント
- 会社譲渡は、主に株式譲渡により会社の経営権を包括的に第三者へ移転するM&A手法であり、事業承継問題の解決策として注目されています。
- 事業譲渡は特定の事業のみを売買するのに対し、会社譲渡は会社全体(資産、負債、従業員、契約などすべて)を譲渡する点で根本的に異なります。
- 会社譲渡のプロセスは、M&A仲介会社との契約から始まり、企業価値評価、譲渡先の選定、交渉、デューデリジェンス、最終契約締結まで、通常半年から1年以上を要します。
- 譲渡で得た利益には約20%の税金が課されますが、役員退職金の活用など専門家と連携した税務対策により、手取り額を最大化することが可能です。
- M&A市場はDXやサステナビリティ関連で活発化しており、最新の動向や法改正を把握し、信頼できる専門家と連携することが成功の鍵となります。
会社譲渡とは?基本から徹底解説
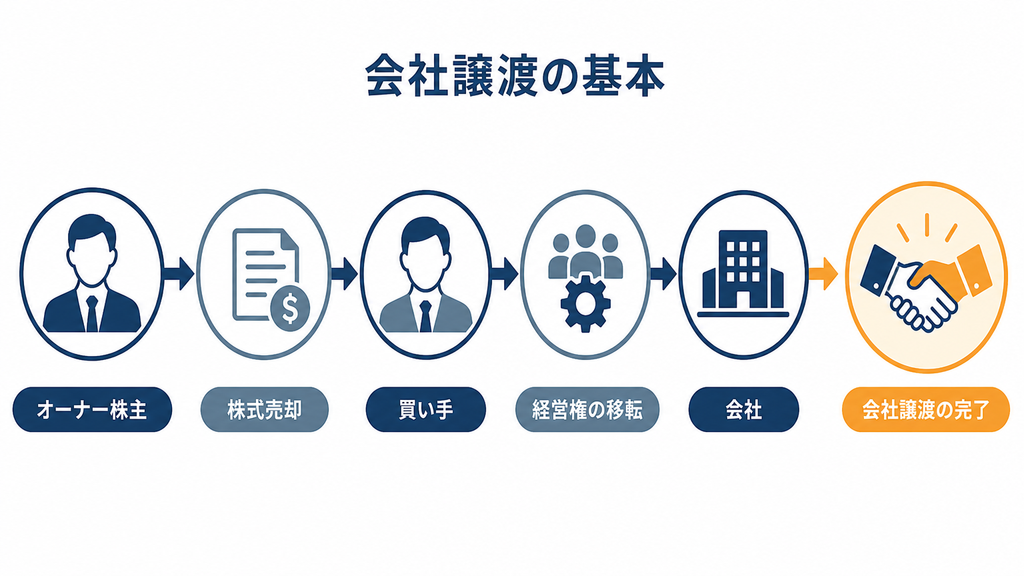
会社譲渡は、後継者不在の問題を解決したり、事業の再編や新規事業への挑戦に必要な資金を得るために用いられる手法です。このM&A(Mergers and Acquisitions:企業の合併・買収)手法は、会社の経営権を第三者に譲渡します。
近年、中小企業における後継者不足は深刻な課題となっており、会社譲渡の重要性が高まっています。
このセクションでは、会社譲渡の基本的な概念を解説します。
会社譲渡は経営権の受け渡し
会社譲渡とは、会社のオーナー(株主)が保有する株式を第三者(買い手)に売却し、経営権を移転させることを指します。
この手法の特徴は、法人格を維持したまま、事業、資産、負債、許認可、契約関係を包括的に買い手に承継させることです。
個別の資産や契約を移転する手続きが不要なため、事業譲渡に比べて手続きが簡便で、事業への影響を最小限に抑えながらスムーズな引き継ぎが可能です。
譲渡後、創業経営者は引退し、セカンドキャリアを歩むことが一般的ですが、買い手の要請により顧問やアドバイザーとして関与するケースもあります。
株式譲渡はM&A手法のひとつ
会社譲渡は、実務上「株式譲渡」とほぼ同義で用いられる、一般的なM&Aの方法です。
非上場の中小企業では、オーナー経営者が自社の株式の大部分を所有していることが多く、その売却が会社全体の所有権と経営権を譲渡することになります。
株式譲渡は、株主が買い手と株式譲渡契約を締結し、対価を受け取る取引であり、比較的シンプルな手続きで迅速に実行できます。
ただし、譲渡対象の株式に「譲渡制限」がある場合は、会社の承認手続きが必要になることに注意が必要です。
会社譲渡の種類とM&A市場の現状
会社譲渡には複数の種類が存在します。なかでも、対象企業の経営陣との合意形成の有無による分類は、M&Aの性質を理解する上で重要です。
会社譲渡は合意の有無で2種類に大別される
会社譲渡(M&A)は、当事者間の合意形成の有無によって、「友好的M&A」と「敵対的M&A」に分類されます。
友好的M&Aは、売り手と買い手の双方が合意し、協力して手続きを進める手法です。中小企業のM&Aでは事業承継を目的とするケースが圧倒的に多く、そのほとんどが友好的M&Aに該当します。
一方、敵対的M&Aは、対象企業の経営陣の同意を得ずに、買い手が一方的に株式を取得して経営権の獲得を狙う手法です。これは主に上場企業を対象としており、非上場の中小企業で発生することは極めて稀です。
【関連記事】TOB規制の基礎と2026年改正のポイント|30%ルールや防衛策を解説
M&A市場は事業承継と戦略的ニーズで活発化
現在のM&A市場は、後継者不足を背景とした事業承継のニーズが依然として高い状況にあります。それに加え、DX(デジタルトランスフォーメーション)の推進や新規事業創出を目的とした戦略的なM&Aも活発化しており、特に成長が見込まれる分野において多くの会社譲渡が成立しています。
会社譲渡と事業譲渡の違いを徹底比較
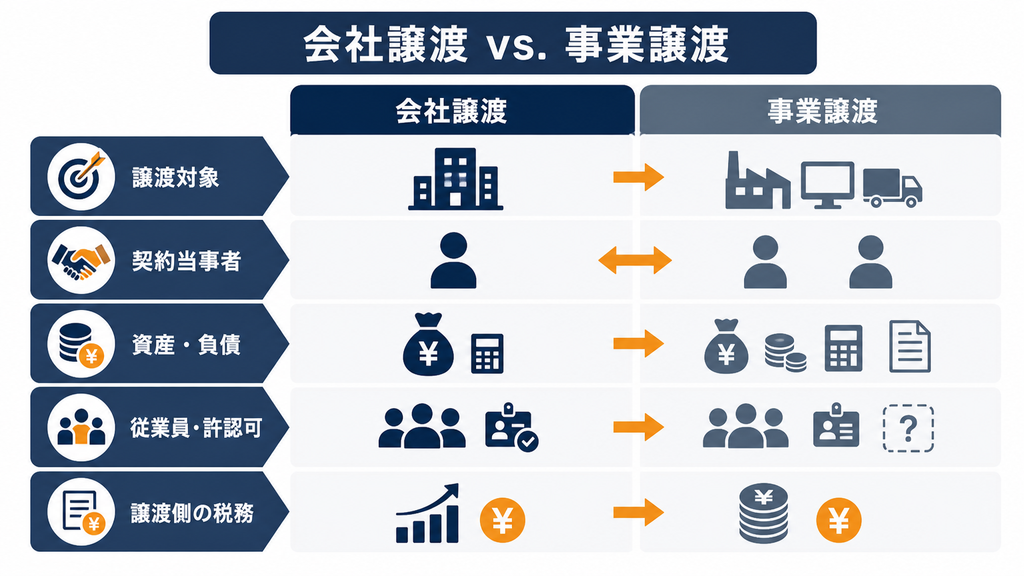
会社譲渡と事業譲渡は、いずれも事業を第三者に引き継ぐ手法ですが、それぞれ目的や法的性質、手続き、税務上の取り扱いに違いがあります。
これらを理解することは、自社の状況や目的に適した手法を選ぶ上で重要です。
このセクションでは、両者の違いを比較表を使って解説します。
事業譲渡は指定事業を譲渡
事業譲渡は、会社全体ではなく特定の事業部門や関連資産(店舗、工場、従業員、知的財産権など)を個別に売買する手法です。
会社譲渡が「会社そのもの」を譲渡するのに対し、事業譲渡は「事業という財産」を切り出して譲渡します。
売り手企業は譲渡後も法人として存続し、残った事業を続けることができます。
買い手にとっては、必要な事業や資産だけを取得でき、不要な負債や偶発債務を引き継ぐリスクを避けるメリットがあります。
一方、譲渡対象の資産や負債、契約を特定し、それぞれ移転手続きを行う必要があり、手続きが煩雑になることがあります。
会社譲渡と事業譲渡の比較表
会社譲渡(株式譲渡)と事業譲渡の主な違いは、「譲渡対象」「手続きの主体と内容」「債務の承継」「税金」の4つに集約されます。
以下の比較表は、両者の違いを視覚的に理解するための参考となります。自社の譲渡目的を考えながら、どちらの手法が適しているか検討してください。
| 比較項目 | 会社譲渡(株式譲渡) | 事業譲渡 |
|---|---|---|
| 譲渡対象 | 会社の経営権(株式)。会社全体が包括的に移転。 | 会社の一部の事業。資産・負債・契約を個別に選択。 |
| 契約の主体 | 株主(売り手) ⇔ 買い手 | 会社(売り手) ⇔ 買い手 |
| 法人格の継続 | 存続する(株主が変わるだけ)。 | 存続する(事業の一部がなくなるだけ)。 |
| 資産・負債の承継 | 包括的に承継。簿外債務リスクあり。 | 契約で定めた範囲のみ個別に承継。 |
| 従業員の雇用契約 | 原則そのまま引き継がれる。 | 原則として買い手企業と再契約が必要(個別同意が必要)。 |
| 許認可 | 原則そのまま引き継がれる。※業種や許認可の種類によって役員変更等の届出や事前承認が必要 | 原則買い手企業が再取得する必要がある。 |
| 手続きの煩雑さ | 比較的簡便(株式譲渡契約と株主名簿の書換が中心)。 | 煩雑(資産・負債の特定、各契約の再締結など)。 |
| 株主総会の決議要件 | 原則不要(※譲渡制限株式の場合、取締役会または株主総会の普通決議による譲渡承認が必要) | 原則、株主総会の特別決議が必要(重要な事業の譲渡等の場合) |
| 売り手側の税金 | 株式譲渡所得(所得税・住民税約20%)。 | 法人税(譲渡益に対して約30〜35%)。 |
| 買い手側の税金 | 課税されない。 | 消費税、不動産取得税、登録免許税など。 |
会社譲渡のメリット・デメリット
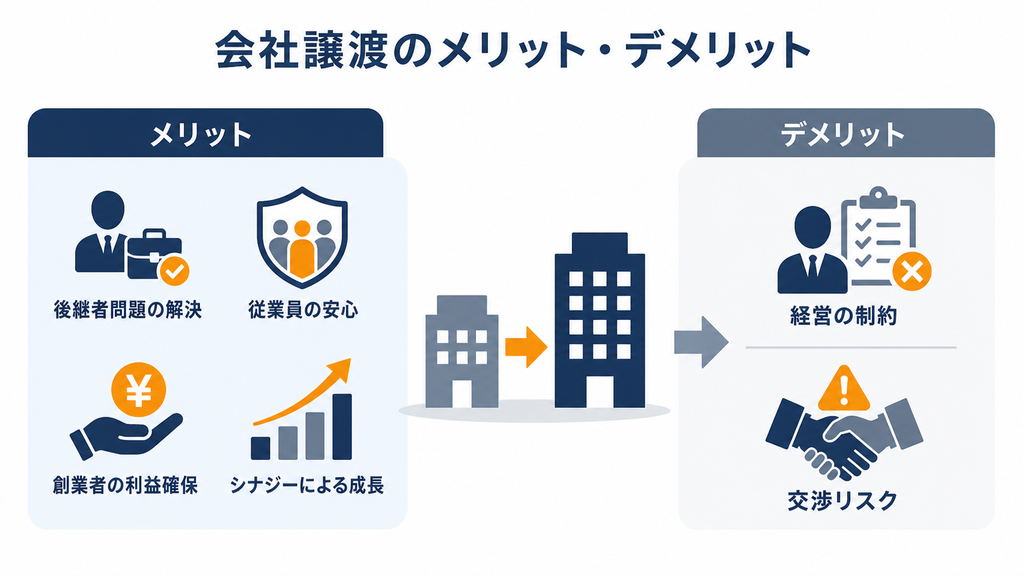
会社譲渡は、後継者問題の解決や創業者利益の獲得といった明確な利点を持つ一方で、譲渡後の制約や交渉過程でのリスクといった考慮すべき点も存在します。
これらの多角的な側面を深く理解し、適切な準備と対策を講じることが、M&Aの成功には不可欠です。
| 項目 | 内容 | 対処法 |
|---|---|---|
| メリット1 | 後継者不在でも事業を存続・発展させられる | – |
| メリット2 | 従業員の雇用安定、取引先との関係継続が可能 | – |
| メリット3 | 株式売却による大きなキャピタルゲインを得られる | – |
| メリット4 | 譲渡先との連携で事業のさらなる拡大が期待できる | – |
| デメリット1 | 譲渡後の経営者の意図せぬ拘束や引退時期のずれ | 交渉初期に希望を明確にし、契約書に明記する |
| デメリット2 | デューデリジェンスでの問題発覚、機密情報の外部流出 | M&A仲介会社と連携し、NDA締結や情報管理を徹底する |
このセクションでは、会社譲渡がもたらす主要な利点と潜在的なリスクについて、その対処法と合わせて詳述します。
会社譲渡の主な4つのメリット
会社譲渡のメリットには、後継者問題の解決、従業員の雇用と取引先の維持、創業者利益の獲得、譲渡先とのシナジー効果による事業成長が挙げられます。
これらのメリットは、経営者だけでなく、会社や従業員、地域経済にも良い影響を与える可能性があります。
後継者問題の解決
後継者不在に悩む中小企業にとって、会社譲渡は事業を存続させ、さらに発展させるための有効な解決策です。
適当な後継者が見つからない場合でも、意欲と能力のある第三者に経営を引き継いでもらうことで、長年築いてきた事業や従業員を守ることができます。
廃業を回避し、会社の持続性が確保できることは、経営者にとって大きなメリットです。
従業員の雇用確保と取引先の維持
会社譲渡により、廃業によって避けられない従業員の解雇や、取引先との関係の断絶を避け、事業基盤を維持・発展させられます。
株式譲渡による会社譲渡では、従業員の雇用契約が原則として引き継がれ、雇用の安定が図られます。
また、取引先との契約も原則として承継されます。ただし、契約内に経営権の移転を制限する『COC条項』がある場合は、取引先の事前承諾が必要となる点に注意が必要です。
創業者利益の獲得(キャピタルゲイン)
会社を売却することで、オーナー経営者は株式の対価として大きな創業者利益(キャピタルゲイン)を得ることができます。
この売却益は、リタイア後の生活資金や、新たな事業の立ち上げ資金として活用できます。
また、買い手企業による保証の引き継ぎや金融機関との事前交渉を通じて、会社の借入金に対する経営者の個人保証(連帯保証)から解放される点も大きなメリットです。
シナジー効果による事業成長
譲渡先企業が持つ経営資源(資金力、技術力など)と自社の強みを組み合わせることで、大きなシナジー効果が生まれ、その結果、事業成長が期待できます。
自社が丹精込めて育てた事業が、M&Aを通じてさらなる高みへと飛躍する姿を見るのは、創業者にとっての喜びです。
会社譲渡の2つのデメリットと対処法
会社譲渡には、譲渡後に経営者が一定期間拘束されるリスクや、交渉決裂のリスクがありますが、信頼できるM&A仲介会社と連携し、適切な契約交渉を行うことで最小限に抑えられます。
デメリットを事前に認識し、対策を講じることで、安心してM&Aプロセスを進められます。
譲渡後の経営者の拘束リスク
譲渡後、買い手企業からの要請で元経営者が会社に残る場合、意図せぬ拘束になることがあります。
これに対処するためには、M&Aの交渉初期段階で希望(完全な引退や顧問としての関与)を明確にし、契約書にその期日や役割、報酬を具体的に記載してもらうことが重要です。
交渉決裂の可能性と情報漏洩リスク
特にデューデリジェンスの段階で、未開示の負債やリスクが発覚し、交渉が決裂する可能性があります。
また、機密情報が外部に漏洩し、従業員や取引先に不安を与えるリスクもあります。
対処法として、信頼できるM&A仲介会社を選び、適切な相手と交渉を進めること、そして秘密保持契約(NDA)を締結することが挙げられます。
会社譲渡の流れとM&A仲介会社の選び方
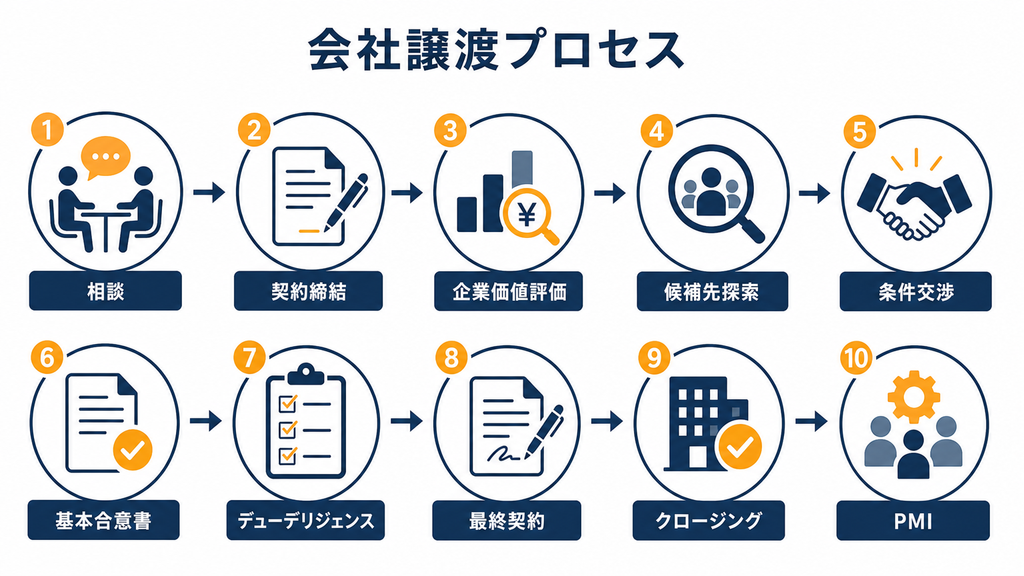
会社譲渡は、法務、税務、財務など多岐にわたる専門知識が必要なため、手続き全体の流れを把握し、経験豊富なM&A仲介会社を選ぶことが重要です。
このセクションでは、会社譲渡の準備から最終契約(クロージング)までの大まかな流れと、成功を左右する仲介会社選びのポイントを解説します。
会社譲渡の大まかな流れ
会社譲渡のプロセスは、「準備・検討段階」「マッチング段階」「交渉・最終契約段階」の3つに分かれ、通常、半年から1年以上必要です。
以下に、M&A仲介会社との契約から経営権の引き渡しまでの流れを示します。
| 段階 | 主なプロセス | 内容 |
|---|---|---|
| 準備・検討段階 | 1. M&Aの検討・専門家への相談 | 会社譲渡の目的を明確にし、M&A仲介会社などの専門家に相談を開始します。 |
| 2. M&A仲介会社との契約 | アドバイザリー契約を締結し、本格的なサポートがスタートします。 | |
| 3. 企業価値評価・資料作成 | 譲渡価格の目安となる企業価値を算定し、買い手候補に提示する企業概要書を作成します。 | |
| マッチング段階 | 4. 譲渡先(買い手候補)の探索・選定 | 仲介会社のネットワークを通じて、シナジーが見込める買い手候補を探し、リストアップします。 |
| 5. トップ面談・交渉 | 経営者同士が面談し、理念や将来像を共有し、譲渡価格や条件の基本交渉を行います。 | |
| 交渉・最終契約段階 | 6. 基本合意契約(LOI)の締結 | これまでの交渉内容をまとめた基本合意書を締結し、通常、買い手に独占交渉権が付与されます。 |
| 7. デューデリジェンス(DD)の実施 | 買い手が弁護士や会計士などの専門家を通じて、売り手企業の詳細を調査します。 | |
| 8. 最終契約(SPA)の締結 | DDの結果を踏まえて最終的な譲渡条件を確定し、株式譲渡契約書を締結します。 | |
| 9. クロージング・対価の決済 | 株式の引き渡しと、譲渡対価の支払いを行い、M&Aが完了します。 | |
| 10. 経営の引き継ぎ(PMI) | 従業員や取引先へ公表を行い、円滑な経営統合を進めます。 |
M&A仲介会社の選び方と注意点
会社譲渡の成否は、M&A仲介会社選びが重要な要素となります。実績、専門性、料金、担当者との相性を考慮し、信頼できる会社を選びましょう。
選ぶ際のチェックポイントは以下の通りです。
| チェックポイント | 確認事項 |
|---|---|
| 実績と専門性 | 自社の業界におけるM&A仲介実績が豊富かを確認します。特に専門性の高い業界では、その分野に特化した仲介会社が有利です。 |
| 料金体系 | 着手金や中間金が必要か、完全成功報酬型かを確認します。料金体系が明確で、自社の予算に合うかが重要です。 |
| 担当者との相性 | M&Aは長期にわたるプロジェクトです。担当者が親身に相談に乗り、誠実に対応するかを見極める必要があります。 |
| ネットワークの広さ | 独自のネットワークを持ち、最適な譲渡先を提案できるかも重要な判断基準となります。 |
会社譲渡における会社評価の方法と税金・費用
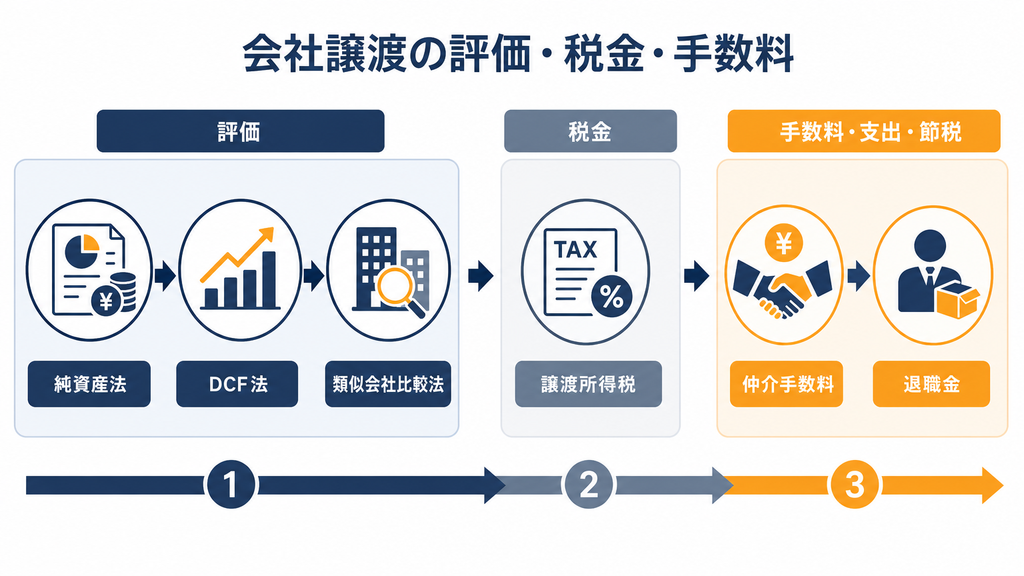
会社譲渡を進めるうえで、経営者が気にする点の一つが「自社はいくらで売れるのか」という譲渡価格の問題や、そこから発生する税金、手数料です。
譲渡価格は企業価値評価に基づいて交渉されます。また、得た利益には税金が課されます。M&Aプロセス全体の諸費用も考慮に入れる必要があります。
会社評価の具体的な方法
企業の価値を客観的に評価する手法には、純資産法、DCF(ディスカウンテッド・キャッシュフロー)法、類似会社比較法などがあり、これらを組み合わせて総合的に評価します。
評価方法には一長一短があり、対象企業に応じて使い分けられます。
| 評価方法 | 詳細 |
| 純資産法 (コスト・アプローチ) | 貸借対照表上の純資産を基に企業価値を算出する方法です。客観性が高い反面、将来の収益力などが反映されにくい傾向があります。 |
| DCF法 (インカム・アプローチ) | 会社が将来生み出すと予想されるフリーキャッシュフローを割り引いて企業価値を算出する方法です。成長性を評価に織り込めます。 |
| 類似会社比較法 (マーケット・アプローチ) | 類似する上場企業の株価やM&A事例を参考に、特定の財務指標に基づいて対象企業の価値を推定する方法です。 |
【関連記事】M&Aにおけるバリュエーション(企業価値評価)とは?計算式や手法を徹底解説
会社譲渡にかかる税金と譲渡益課税の計算方法
会社譲渡で株主が得た利益には、所得税、復興特別所得税、住民税が課税されます。
2026年現在、合計税率は20.315%(所得税15% + 復興特別所得税0.315% + 住民税5%)です。
この税金は「申告分離課税」の対象となります。
譲渡所得の計算方法は以下の通りです。
譲渡所得 = 譲渡価額(株式の売却価格) – 取得費(株式取得にかかった費用) – 譲渡費用(M&A仲介手数料など)
例えば、1億円で会社を売却し、取得費が1,000万円、仲介手数料が500万円だった場合、譲渡所得は8,500万円となり、その20.315%である約1,727万円が納税額です。
法人が株主の場合は、譲渡益は他の利益と合算され、法人税などの対象となり、実効税率は約30〜35%程度です。
【関連記事】M&Aの税金とは?売り手企業がおさえておきたい知識と節税対策
M&A仲介・専門家への手数料と費用相場
会社譲渡を円滑に進めるためには、専門家のサポートが不可欠で、その対価として手数料が発生します。
仲介会社の手数料は「レーマン方式」による成功報酬体系が一般的です。これは譲渡価格に応じて料率が変動し、高いほど料率が低くなります。ただし、負債が多い中小企業の場合、移動総資産ベースでは手数料が大幅に増加するため、「料率の適用対象が『株式対価』か『移動総資産』かを確認することが極めて重要」です。
【レーマン方式の計算例】
- 5億円以下の部分:5%
- 5億円超~10億円以下の部分:4%
- 10億円超~50億円以下の部分:3%
その他、着手金や月額報酬、デューデリジェンス費用、契約書作成に関する弁護士費用などが別途かかる場合があります。
報酬体系は仲介会社により異なるため、契約前に総額を見積もり、比較検討することが重要です。
【関連記事】M&Aの手数料【完全ガイド】|高い理由、費用を抑える方法、依頼先の選び方を徹底解説
【関連記事】レーマン方式とは?M&A売却額・手取りに影響する計算方法と注意点
節税・税務対策のポイント
会社譲渡における税負担を合法的に軽減するためには、専門家との連携が重要です。
一般的な節税策の一つは役員退職金の活用です。
オーナー経営者が株式譲渡と同時に役員を退任する場合、譲渡対価の一部を「役員退職慰労金」として受け取ることが可能です。
退職所得は株式譲渡所得とは別に計算され、大きな「退職所得控除」が適用され、税負担を軽減できます。ただし、功績倍率法などによる「適正額」を超えて過大に支給した場合、税務署から「過大役員退職金(実質的な役員賞与)」と認定され、損金算入を否認されて追徴課税を受けるリスクがあるため、税理士と連携した適正額算定が必要です。
譲渡制限株式の手続きと会社譲渡後の選択肢
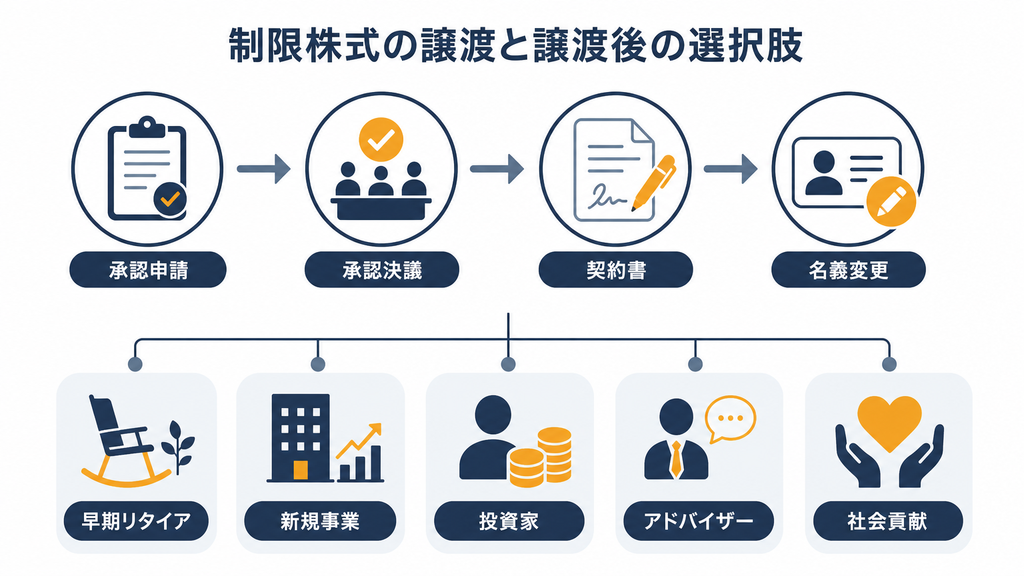
多くの中小企業では、株式の譲渡に承認を必要とする「譲渡制限」が定款で定められています。
会社譲渡の際には、会社法に基づいた手続きを踏む必要があります。
また、譲渡後の経営者の人生も考えなければなりません。
ここでは、譲渡制限株式の手続きと、譲渡後の経営者の選択肢について解説します。
譲渡制限株式に関する手続き
譲渡制限株式を譲渡する場合、株主は会社に対して譲渡承認請求を行い、会社は株主総会または取締役会で決議する必要があります。
以下の手続きの流れを示します。
| ステップ | 内容 |
|---|---|
| 株式譲渡承認請求 | 譲渡を希望する株主が「株式譲渡承認請求書」を提出します。この書面には譲渡する株式の情報や相手方を記載します。 |
| 取締役会または株主総会の招集・決議 | 会社は承認機関を招集し、譲渡を承認するか否かを決議します。中小企業ではオーナー経営者が自ら承認請求を行うことが多いです。 |
| 承認通知と株式譲渡契約の締結 | 会社が譲渡を承認した場合、その旨を売り手に通知します。これを受けて、売り手と買い手は正式に「株式譲渡契約」を締結します。 |
| 株主名簿の名義書換請求 | 株式を譲り受ける買い手は、売り手とともに株主名簿の名義書換えを請求します。これにより買い手は正式に株主となります。 |
| 株主名簿記載事項証明書の交付 | 新しい株主となった買い手は、名義書換が行われたことを確認する証明書の交付を請求します。 |
【関連記事】公開会社と非公開会社(株式譲渡制限会社)の違いを徹底解説
会社譲渡後の経営者の選択肢
会社譲渡の成功は、創業者利益の獲得を通じて、経営者に多様なセカンドキャリアの選択肢を与えます。
これまで捧げてきた時間と情熱を、新しい分野に注ぐことが可能となります。
| 選択肢 | 概要 |
|---|---|
| アーリーリタイアと趣味に没頭 | 引退生活を送り、旅行や趣味に没頭します。 |
| 新規事業の立ち上げ | 得た資金で新たなスタートアップに挑戦します。※契約上の競業避止義務に抵触しない別分野での創業 |
| 投資家への転身 | スタートアップを支援し、成長をサポートします。 |
| プロ経営者・顧問としての活動 | 他の企業の経営に関与したり、複数の企業の顧問を務めたりします。 |
| 社会貢献活動 | NPO法人を設立し、地域や特定分野に貢献します。 |
会社譲渡を成功に導くポイント、事例、最新動向
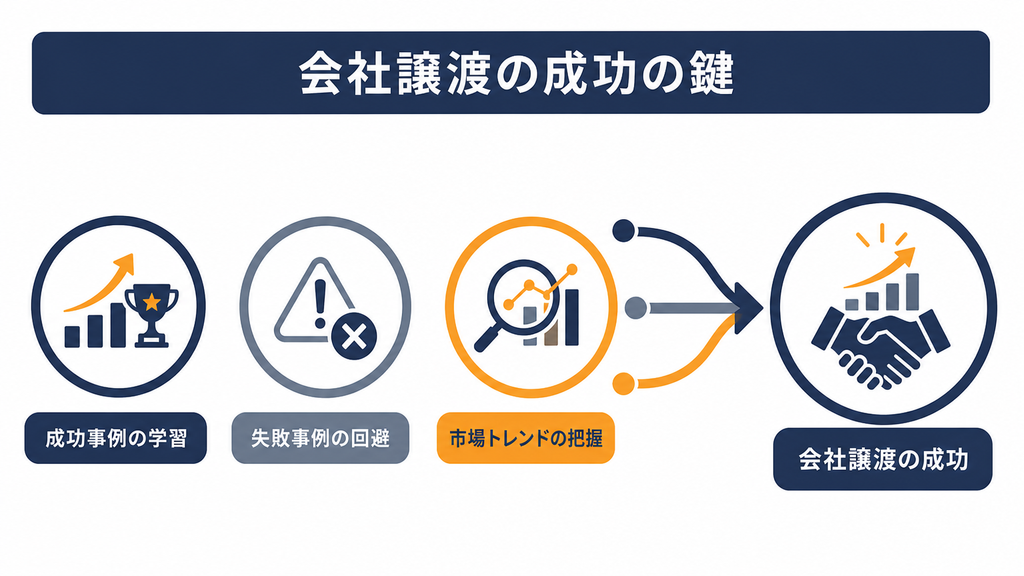
会社譲渡を成功させるには、周到な事前準備と正確な情報収集が不可欠です。
具体的な成功事例や失敗事例を学び、M&A市場の最新トレンドを把握することで、より有利な条件で譲渡を進めることが可能です。
ここでは、会社譲渡を成功に導くためのポイントと事例、最新動向を解説します。
会社譲渡の成功事例と失敗事例に学ぶ
具体的な成功事例から準備段階の重要性や効果的な交渉術を、一方で失敗事例からは回避すべき点を学べます。
これらのケーススタディは、自社のM&A戦略を立てる上で非常に有益です。

M&Aの成否を分けるのは、技術的な問題よりも人間関係やコミュニケーションの問題です。成功事例では、経営者同士がビジョンを共有し、従業員や文化を尊重する姿勢が見られます。逆に失敗事例では、価格交渉に固執し、譲渡後のことを考えていないケースがあります。
成功事例:後継者不在からのV字回復
地方の老舗製造業A社は、後継者不在と設備老朽化に悩み、ITに特化した仲介会社経由で大手メーカーB社への譲渡を実現しました。
B社はA社の技術力を評価し、雇用を維持した上で設備投資を実施しました。
B社の販売網を活用することで、A社の製品の売上は3年で5倍に拡大しました。
A社の元経営者は、創業者利益を得て引退し、会社の発展に満足しました。
失敗事例:交渉決裂の裏側にある問題
Webサービスを運営するC社は、買い手候補D社との交渉で基本合意まで進みましたが、重要な顧客との契約に関して不正確な情報が発覚しました。
キーパーソンであるエンジニアが退職意向を示し、D社は事業の継続性に懸念を抱くようになりました。
その結果、D社は買収を断念し、交渉が決裂しました。
この事例から、M&Aプロセスにおける情報開示の誠実性と従業員へのコミュニケーションの重要性が得られます。
M&A市場の最新トレンドと法改正の動向
M&A市場は経済情勢や技術革新、法制度に影響されます。最新のトレンドや法改正を把握することが会社譲渡のタイミングや戦略を最適化する上で重要です。
専門家からの情報提供を受けながら、常に最新の市場環境を把握しましょう。
最新のM&A市場動向と企業戦略
2026年のM&A市場では、DX(デジタルトランスフォーメーション)やサステナビリティに関連したM&Aが活発化しています。
企業は不足するIT技術や人材を迅速に獲得するため、IT企業やAI関連企業の買収を進めています。
また、ESG(環境・社会・ガバナンス)への関心が高まり、再生可能エネルギーや環境技術を持つ企業の価値が上昇しています。
これらのトレンドへの合致は、自社の企業価値評価に好影響を与える可能性があります。
関連する法改正・税制改正の影響
譲渡に関連する法制度や税制は毎年改正され、その内容が譲渡スキームや手取り額に影響を与えます。
過去には事業承継税制が拡充されたり、M&Aにおける株式対価の柔軟性を高める法改正が行われました。
2026年以降も、中小企業のM&Aを活性化させる法改正や税制改正が議論されています。
特に、中小企業庁が推進する第三者承継支援の施策や、M&Aにおける税務上の取り扱いに関する最新の通達には注意が必要です。
これらの情報を正確に把握するため、M&Aに精通した専門家との連携が重要です。
会社譲渡を成功させたいなら、売却額の交渉よりも先に「自分がいなくても回る組織」を作っておくことです。
長年現場を見てきて痛感しますが、買い手が買収調査で真っ先に見極めようとするのは、オーナー社長が抜けた後も同じように利益を出せるかどうかです。社長個人の人脈や営業力に依存している会社は、足元の業績がどれほど良くても、いざ調査に入ると評価を大幅に下げられたり破談になったりします。反対に、業務が仕組み化されて現場に権限移譲できている会社は、驚くほど良い条件で引き合いが集まります。
税金や手数料の計算も大切ですが、まずは経営者ご自身の頭の中にあるノウハウを組織に落とし込んでおくことが、結果的に一番高く売る近道です。
会社譲渡に関するよくある質問(FAQ)
会社譲渡を検討する中で生じる疑問や不安を解消すべく、経営者から寄せられる質問とその回答をまとめました。
会社譲渡の検討開始から完了まで、どのくらいの期間がかかりますか?
案件の規模や複雑性によりますが、一般的には6ヶ月から1年程度が目安です。準備段階から相手探し、交渉、デューデリジェンス、最終契約まで多岐にわたるプロセスを経るため、余裕を持ったスケジュールを組むことが重要です。
従業員の雇用は維持されますか?
多くの場合、買い手企業は事業の継続的な運営を目的としているため、従業員の雇用は維持されるのが一般的です。譲渡契約において、従業員の雇用条件の維持を条件として盛り込むことも可能であり、これは譲渡を成功させるための重要な交渉事項の一つとなります。
会社に借入金や負債があっても譲渡は可能ですか?
可能です。株式譲渡の場合、資産と負債は一体として買い手に引き継がれます。譲渡価格は、企業の資産価値や収益力に加え、負債の額も考慮して算定されます。負債の存在が必ずしも譲渡の障害になるわけではありません。
会社の譲渡価格はどのように決まるのでしょうか?
譲渡価格は、主に時価純資産法、DCF法(ディスカウンテッド・キャッシュフロー法)、類似会社比較法などの企業価値評価手法を用いて算定された理論的な価値を基準に、買い手と売り手の交渉によって最終的に決定されます。会社の収益性、将来性、保有する技術やブランド力なども価格に影響します。
譲渡を検討していることが外部に漏れないか心配です。
M&Aのプロセスでは、秘密保持が最優先されます。M&A専門家や交渉相手とは、初期段階で秘密保持契約(NDA)を締結するのが一般的です。これにより、従業員や取引先、競合他社に情報が漏れるリスクを最小限に抑え、事業への影響を防ぎながら手続きを進めることができます。
まとめ:会社譲渡を検討する前にM&A専門家に相談しよう
本記事では、会社譲渡の基本から事業譲渡との違い、メリット・デメリット、手続きの流れ、税金・費用、成功のポイントまで解説してきました。
会社譲渡は、後継者問題の解決や創業者利益の確保、会社の成長を実現する強力な戦略です。
そのプロセスは専門的かつ複雑で、信頼できるM&Aの専門家に相談することが成功への第一歩となります。
M&Aアドバイザリーとしてお手伝いしている「株式会社パラダイムシフト」は、2011年に設立され、IT領域に特化した経営サポートやアドバイスを提供しています。
当社は、豊富な情報網とプロフェッショナルチームによる適切な案件組成を通じて、「納得感」と「満足感」の高いサービスを提供いたします。
M&Aで自社を売却したい経営者や担当者の方は、ぜひお気軽にお問い合わせください。


M&Aの現場では、経営者が『不採算事業だけを整理したい』と言う場合に事業譲渡が適しています。一方、『後継者がいないので、会社を丸ごと引き継いでほしい』という事業承継のケースでは、手続きがシンプルな会社譲渡(株式譲渡)が主に選択されます。どちらの手法が最適かは、譲渡の目的、会社の状況、税務上の影響を総合的に考慮して判断する必要があるため、早めに専門家へ相談することを推奨します。