


廃業手続きとは、法人が自主的な意思決定に基づき、事業活動を完全に停止し、最終的に法人格を消滅させるための一連の法的手続きを指します。
このプロセスには、会社の財産を整理する「清算手続き」が含まれます。具体的には、会社の資産を換金して債務を弁済し、残った財産(残余財産)を株主に分配します。
すべての手続きが完了し、清算結了の登記を行うことで法人格は完全に消滅します。この一連のプロセスは法務・税務の両面から正確性が求められるため、計画的な準備が不可欠です。
本記事では、法人の廃業手続きについて、その全体像と具体的なステップ、必要となる費用の内訳と節約のポイント、専門家の活用法、休業や倒産といった類似用語との違い、さらには手続きに関するよくある疑問への回答まで網羅的に解説します。
この記事のポイント
- 廃業以外の選択肢として、M&Aや事業承継も存在し、会社の資産や技術、従業員の雇用を守れる可能性がある。
- 法人の廃業手続きは「事前準備」「解散」「清算」の3フェーズに分かれ、少なくとも3〜4ヶ月を要する。
- 廃業にかかる費用は、登記費用や官報公告費用などの実費で約8万円、専門家報酬を含めると総額50万円〜150万円が相場となる。
- 手続きを放置すると、法人住民税が継続的に発生するほか、法的な責任を問われるリスクがある。
- 手続きは自力でも可能だが、法務・税務の専門性が高く、司法書士や税理士など専門家への依頼が一般的である。
廃業手続きとは?定義・検討タイミング・放置のリスク【法人向け】
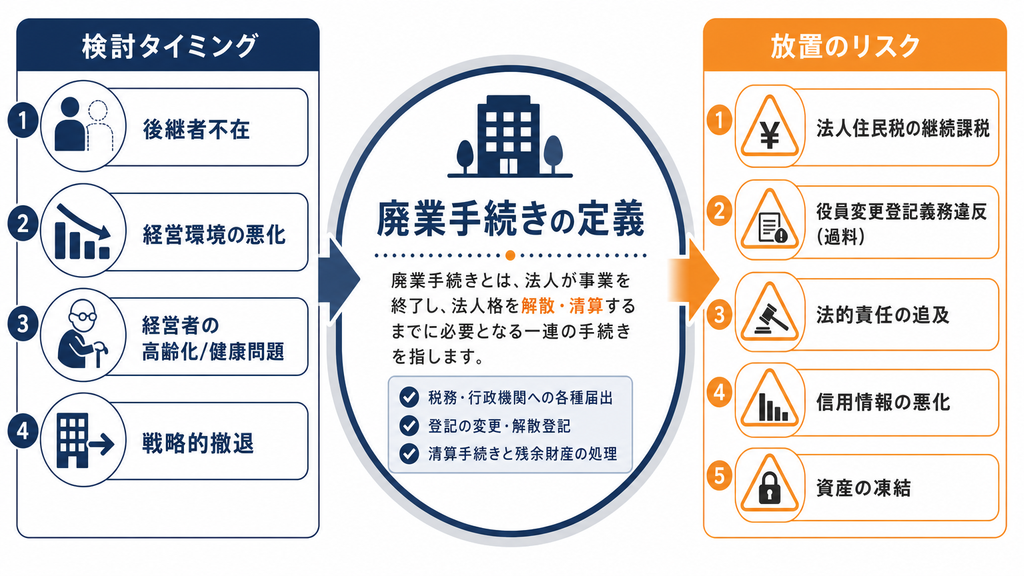
廃業手続きは、会社が事業の継続が困難になった場合や、経営戦略上の判断から事業を停止する際に必要となる、法人格を消滅させるための法務・税務上のプロセスです。単に事業活動を停止するだけでなく、法律や税務上の義務を果たすことで、企業の事業整理を適切に行うプロセスを指します。
特に法人の廃業手続きは、複数の法律に基づいた複雑なプロセスであり、正確な知識と計画的な実行が求められます。
適切な対応を怠ると、予期せぬ法的責任や経済的負担が生じる可能性があるため、その重要性を理解しておくことが不可欠です。
廃業の定義と廃業を検討する主なタイミング
法人の廃業とは、会社が自主的に事業を終え、法人格を消滅させる一連の手続きのことです。具体的には、会社法に基づく「解散」と「清算」という二段階のプロセスを経て完了します。
経営者が廃業を検討するタイミングは多岐にわたりますが、主なものとしては以下のような状況が挙げられます。
| 事業承継の断念 | 後継者が見つからず、事業を継続できなくなった場合。 |
| 経営環境の悪化 | 市場の変化や競争激化により、収益性が著しく低下し、改善が見込めない場合。 |
| 経営者の高齢化や健康問題 | 経営者が事業の継続に支障をきたす健康状態になった場合。 |
| 戦略的撤退 | 新たな事業領域への集中や、リスクの高い事業からの撤退を目的とする場合。 |
| グループ内再編 | グループ企業内での事業統合や整理の一環として、特定の法人を消滅させる場合。 |
東京商工リサーチ(TSR)が発表した最新の2025年「休廃業・解散企業」動向調査(2026年1月9日発表)での実際の件数は6万7,210件(前年比7.2%増)と依然として高水準で推移しています。
事業承継問題を抱える中小企業を中心に、さまざまな理由で廃業を選択する企業は依然として多い状況です。
廃業は、決して後ろ向きな選択肢ばかりではなく、前向きな再出発のための戦略的な決断であるケースも少なくありません。
参照元:過去最多の6.72万件、赤字企業率は47.2% 代表者60代以上の退出が9割に ~ 2025年「休廃業・解散企業」動向調査 ~|東京商工リサーチ(TSR)
【関連記事】「あきらめ廃業」を決意する前に確認すべきこと。円満な廃業手続きの具体的な進め方を解説
廃業手続きを放置するリスクと重大な不利益
廃業手続きを放置すると、法人住民税が課され続けるだけでなく、役員変更登記の義務違反による過料や、法的な責任を問われるなど、深刻なリスクが生じます。もっとも重要な点は、事業活動を停止しても、法的な解散・清算手続きを完了しない限り、法人格は存続し続けるという事実です。
法人格が存続すると、以下のような問題が発生します。
| リスク項目 | 具体的な不利益 |
|---|---|
| 登記の放置 | 株式会社の場合、最後の登記から12年間登記がないと「みなし解散」となり、職権で解散登記がなされます。その後の清算手続きがより煩雑になる可能性があります。 |
| コストの継続 | 法人格がある限り、事業停止中であっても法人住民税(均等割)が毎年課税されます。また、役員変更登記も定期的に必要となり、怠ると過料の対象となります。 |
| 法的責任の追及 | 適切な清算を怠り債権者に損害を与えた場合、善管注意義務違反に問われ、代表者個人が損害賠償請求を受ける恐れがあります。 |
| 信用情報の悪化 | 税金滞納や債務不履行により、法人だけでなく代表者個人の今後の信用にも悪影響が及び、新たな事業や融資が困難になる可能性があります。 |
| 資産の凍結 | 正規の手続きを踏まないと、会社名義の預金や不動産などの資産を法的に処分したり、株主へ分配したりすることができなくなります。 |
【トラブル事例】
債権者への個別催告を怠ったため、清算結了後に想定外の債権者から連絡があり、代表者個人が損害賠償を請求されたケースがあります。また、従業員への説明が不十分だったために労務紛争に発展し、解決までに多大な時間と費用を要した事例も報告されています。こうしたリスクを回避するには、法に則った手続きの遵守と、関係者への誠実なコミュニケーションが不可欠です。
これらのリスクを避けるためにも、事業停止の意思決定後は、速やかに廃業手続きに着手することが極めて重要です。
法務・税務の専門家の助言を得ながら、計画的に進めることが賢明な判断といえるでしょう。
廃業と混同しやすい「休業・倒産・解散・清算」の違い
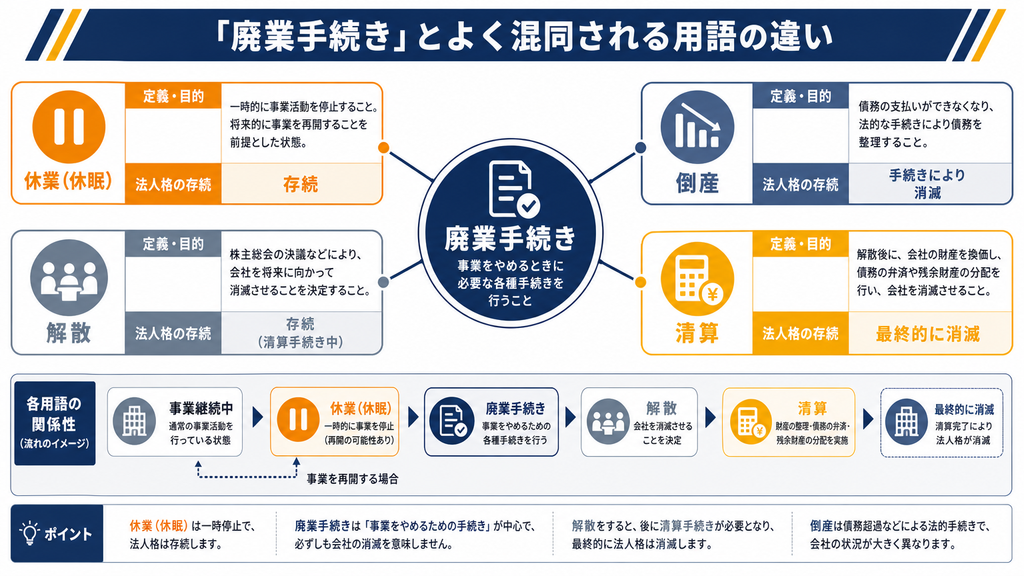
廃業は「解散」と「清算」を合わせた自主的な事業終了プロセス全体を指す言葉です。一時的な活動停止である「休業」、経済的破綻による「倒産」とは目的や法的根拠が根本的に異なります。
これらの用語は似ているようで、法的な意味合いや手続きが大きく異なります。
混同されやすい主な用語について、その違いを表にまとめました。
| 用語 | 定義・目的 | 法人格の存続 | 主体・法的根拠 | 主な特徴 |
|---|---|---|---|---|
| 廃業 | 事業活動の終了と法人格の消滅を目指す一連のプロセス | 最終的に消滅する | 会社の自主的な意思決定 | 「解散」と「清算」の総称 |
| 休業(休眠) | 一時的に事業活動を停止する状態 | 存続する | 会社の自主的な意思決定 | 将来的な事業再開を想定、法人住民税は課税される |
| 倒産 | 債務超過や支払不能により事業継続が不可能になった状態 | 最終的に消滅する | 裁判所の管理下(債権者申立も可) | 経済的破綻が原因、破産法などに基づく法的整理 |
| 解散 | 会社が事業活動を停止し、清算手続きへ移行する最初のステップ | 清算会社として存続する | 株主総会特別決議、会社法 | 法人格消滅前の準備段階、事業活動は停止 |
| 清算 | 解散した会社が残務処理を行い、法人格を消滅させる手続き | 最終的に消滅する | 清算人による実行、会社法 | 債務弁済、資産換価、残余財産分配が中心 |
要するに、廃業とは「解散」と「清算」を合わせた一連のプロセス全体を指す包括的な概念であり、会社の自主的な意思決定に基づく事業終了を意味します。
一方で、倒産は経済的破綻によるものであり、休業はあくまで一時的な事業停止であるという違いを理解しておくことが、適切な選択を行う上での第一歩となります。
【関連記事】会社を休眠させるには?手続きや、かかる税金・費用、廃業との違いまで解説
廃業手続きの全体像と具体的な流れ【3つの主要フェーズとスケジュール感】
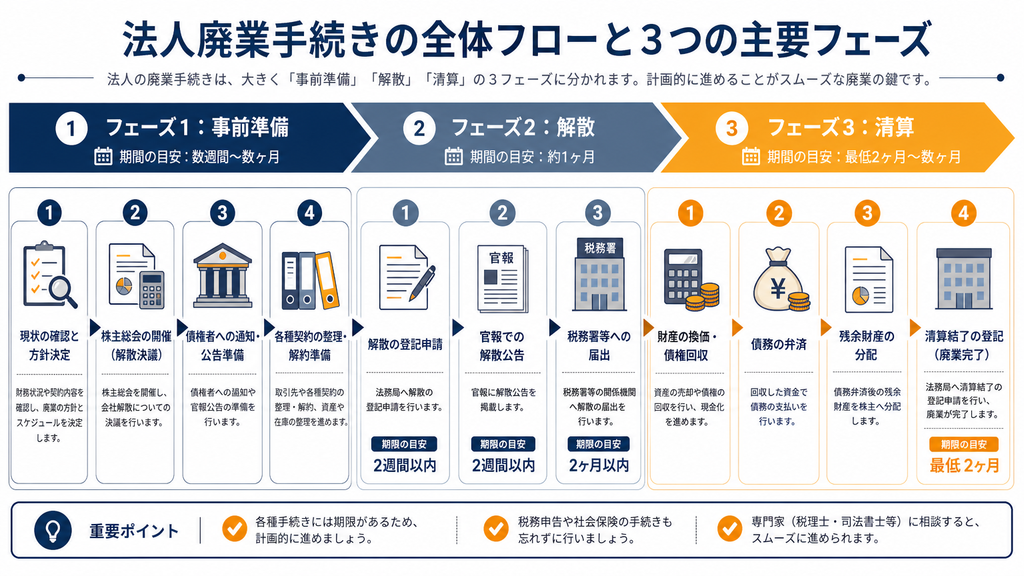
法人の廃業手続きは、大きく分けて「①事前準備」「②解散」「③清算」の3つのフェーズで構成されます。全体では少なくとも3〜4ヶ月かかり、各フェーズで法務・税務上の厳格な手続きが求められます。
| フェーズ | 主要な手続き内容 | 期間目安 | 関連する専門家 |
|---|---|---|---|
| 【フェーズ1】 事前準備 | 廃業意思決定、財務状況把握、契約・許認可確認、関係者への説明 | 数週間〜数ヶ月 | 税理士、司法書士 |
| 【フェーズ2】 解散 | 株主総会での解散決議、解散登記、官報公告、債権者への個別催告 | 2ヶ月以上 | 司法書士 |
| 【フェーズ3】 清算 | 資産の換価、債務の弁済、残余財産の分配、清算結了登記、税務申告 | 2ヶ月以上 | 税理士、司法書士 |
| 全体 | 上記すべてのプロセス | 最低3〜4ヶ月 | 司法書士、税理士 |
一般的な法人の廃業手続きには、最短で3〜4ヶ月程度、資産処分や債務整理が複雑なケースでは半年から1年以上かかることも珍しくありません。
計画的な廃業を進めるためには、これらの期間を考慮し、余裕を持ったスケジュールを組むことが重要です。美容室のような店舗ビジネスや、許認可が必要な事業の場合、原状回復や廃止届などでさらに時間がかかることもあります。
【フェーズ1】事前準備:廃業の意思決定と社内外への対応
事前準備フェーズでは、専門家への相談、財務状況の把握、従業員や取引先への対応方針の決定など、円滑な廃業に向けた土台作りを行います。この段階での準備が、後のフェーズで発生するトラブルを防ぎ、廃業手続き全体の成否を左右するといっても過言ではありません。
専門家への相談と財務状況の正確な把握
まず、経営陣や株主間で廃業の意思決定を行います。
この際、顧問税理士や司法書士などの専門家へ早期に相談し、手続きの全体像や想定される課題、費用について初期段階で把握することが重要です。
次に、会社のすべての資産(現金、預金、不動産、売掛金など)と負債(買掛金、借入金、未払金など)を正確に把握し、財産目録や貸借対照表を作成します。
負債が資産を上回る「債務超過」の場合は、通常の清算手続き(通常清算)はできず、破産手続きなどの法的整理を検討する必要があります。この段階での正確な状況把握が不可欠です。
【関連記事】債務超過でも会社売却は諦めないで!倒産回避へ導くM&Aの全知識
【関連記事】私的整理とは?法的整理との違いやメリット・デメリットを分かりやすく解説
契約関係・各種許認可の確認と手続き
取引先との契約、オフィスの賃貸借契約、リース契約など、会社が結んでいるすべての契約関係を確認し、解約や清算の方法を検討します。
解約予告期間や違約金の有無なども事前に確認しておく必要があります。
また、建設業許可、宅地建物取引業免許、飲食店営業許可、古物商許可など、事業の遂行に必要な各種許認可は、廃業に伴い管轄の行政庁へ廃止届を提出する必要があります。
提出先や期限は許認可の種類によって異なるため、事前に確認しておきましょう。
従業員への誠実な対応と告知
廃業の決定は従業員の生活に直接的な影響を与えるため、誠実かつ丁寧な対応が求められます。
以下のポイントを意識し、労務トラブルを未然に防ぐ必要があります。
| 早期の情報共有 | 可能な限り早期に廃業の決定とその理由、今後のスケジュールを説明し、従業員の不安や混乱を防ぎます。 |
| 解雇予告 | 労働基準法に基づき、少なくとも30日前までに解雇を予告するか、解雇予告手当を支払う義務があります。 |
| 退職手続き | 退職金の支払い、離職票の発行、雇用保険や社会保険の資格喪失手続きなどを滞りなく進めます。 |
| 再就職支援 | ハローワークと連携した情報提供や、転職支援サービスの紹介など、できる限りの支援を行うことが望ましいです。 |
【関連記事】会社が倒産したら社長や従業員はどうなる?自己破産後の取るべき対応を解説
取引先への丁寧な説明と協議
取引先に対しても、可能な限り早期に廃業の事実を告知し、これまでの感謝を伝えるとともに、今後の対応について誠実に協議します。
特に、未履行の契約や未回収の債権・債務がある場合は、具体的な清算計画を提示してトラブルを未然に防ぐことが重要です。
契約の解除にあたっては、違約金や損害賠償が発生しないよう契約書の内容を十分に確認し、双方合意の上で手続きを進めます。
【フェーズ2】解散:事業停止と解散手続き
解散フェーズでは、株主総会の特別決議を経て解散登記を行い、会社が公式に事業活動を停止し、「清算会社」へと法的に移行します。ここからは、法律で定められた手続きを期限内に正確に行うことが求められます。
株主総会での解散決議・清算人の選任
会社の解散には、株主総会における特別決議が必要です。
これは、議決権を行使できる株主の議決権の過半数を有する株主が出席し(定款で軽減可能)、出席した株主の議決権の3分の2以上の賛成を得る必要がある、会社の根幹に関わる重要な決議です。
有限会社の場合も、基本的には同様に総社員の同意など定款の定めに従った手続きが必要です。
この総会で、同時に今後の清算実務を行う「清算人」の選任も行います。通常は、会社の事情を熟知している代表取締役がそのまま清算人に就任するケースが多いです。
解散および清算人選任の登記申請
株主総会での解散決議後、2週間以内に管轄の法務局へ「解散及び清算人選任の登記」を申請します。
この登記申請は司法書士に依頼するのが一般的です。この登記により、会社は公的に「解散会社」となり、事業活動を停止して清算手続きへ移行する法的状態になります。
税務署・都道府県・市町村への解散届提出
解散登記が完了した後、速やかに各行政機関へ解散した旨の届出を行います。
主な提出先と書類は以下の通りです。
| 税務署・都道府県税事務所・市町村役場 | 「異動届出書(解散)」や「給与支払事務所などの廃止届出書」などを提出します。 |
| 年金事務所 | 社会保険の「適用事業所全喪届」、従業員の「資格喪失届」を提出します。 |
| 労働基準監督署・ハローワーク | 労働保険の「適用事業所廃止届」や雇用保険関連の書類を提出します。 |
解散時貸借対照表の作成・承認と確定申告
解散日時点での会社の財産状況を示す「解散時貸借対照表」および財産目録を作成し、株主総会の承認を得ます。
これは、清算事務を開始するための基礎となる重要な財務書類です。
また、会社が解散すると、その事業年度は「解散日」をもって終了します。これを「解散事業年度」と呼び、解散日から2ヶ月以内に、税務署などに確定申告書を提出する必要があります。これは税理士に依頼する重要な業務です。
【フェーズ3】清算:残務処理と法人格の消滅
清算フェーズは、債権者保護手続き、債務弁済、残余財産の分配を経て、最終的に清算結了登記を行い法人格を消滅させる最終段階です。このフェーズは法律で定められた期間(最低2ヶ月)を要するため、スケジュール管理が特に重要になります。
債権者保護手続き(官報公告・個別催告)
清算人は、会社の債権者に対して、解散したことと、一定期間内に債権を申し出るよう官報に公告します。
同時に、判明している債権者(銀行や主要取引先など)には個別に書面で通知(催告)を行います。
会社法により、この債権申し出期間は最低2ヶ月以上と定められており、短縮することはできません。
この期間が終了するまでは、原則として債務の弁済や残余財産の分配を行うことはできません。
【関連記事】清算人とは?職務内容や選定方法などわかりやすく解説
債務の弁済と資産の換価処分
債権者保護手続きの期間終了後、確定した債務を弁済していきます。
会社の現預金で不足する場合は、保有する資産(不動産、車両、機械設備、在庫など)を売却・処分(換価)して現金化し、弁済に充てます。
また、未回収の売掛金がある場合は、この段階で可能な限り回収に努めます。
資産の換価処分には時間がかかることもあるため、計画的な進行が必要です。
なお、会社の資産の中には、単純に売却するだけでなく、他の形で活用できるものもあります。例えば、特許権や商標権などの知的財産権は、他社へライセンス供与したり、売却(M&A)したりすることで、新たな収益源となる可能性があります。
また、事業で培ったノウハウや顧客リストなども、事業譲渡の対象となり得ます。廃業を決定する前に、こうした無形資産の価値を正しく評価し、売却や承継といった選択肢も検討することが、企業価値の最大化につながります。
【関連記事】事業譲渡とは?売り手企業のメリット・デメリット、手続きの流れを解説
残余財産の株主への分配
すべての債務を弁済し終えた後、なお会社に財産が残った場合、これを「残余財産」と呼びます。
清算人は、残余財産を株主総会の承認を得て、各株主の持株比率に応じて分配します。
この分配額が、株主にとっての最終的な投資の回収となります。
清算事務報告と清算結了の登記
すべての清算事務(債務弁済、残余財産分配)が完了した後、清算人は決算報告書を作成し、株主総会で清算事務報告を行い、その承認を得ます。
株主総会の承認の日から2週間以内に、管轄の法務局へ「清算結了の登記」を申請します。
この登記が完了した時点で、会社の法人格は完全に消滅し、法的な廃業手続きはすべて完了となります。
【関連記事】清算結了登記とは?申告期限や流れについて徹底解説
清算事業年度・清算結了の税務申告
清算期間中、および最終的な結了時にも別途、税務申告が必要です。
| 清算事業年度の確定申告 | 清算期間が1年を超える場合、原則として解散日から1年ごとに期間中の所得(資産売却益など)について確定申告が必要です。 |
| 清算確定申告 | 残余財産が確定した日の翌日から1ヶ月以内に、最後の税務申告(清算確定申告)を行います(ただし、その期間内に残余財産の分配を行う場合は、分配日の前日までとなるため注意が必要です)。通常の確定申告(2ヶ月以内)より期限が短いため、特に注意が必要です。 |
各フェーズで必要な提出書類チェックリスト
法人の廃業手続きでは、法務局への登記申請書や税務署への異動届出書など、多岐にわたる書類を適切なタイミングで提出する必要があります。漏れなく手続きを進めるため、以下の表をチェックリストとしてご活用ください。
| □ | 提出先 | 主要な必要書類・手続き | 提出時期の目安 |
|---|---|---|---|
| □ | 法務局 | 解散及び清算人選任登記申請書 | 解散決議後2週間以内 |
| □ | 官報販売所 | 官報公告の掲載依頼 | 解散後、速やかに |
| □ | 税務署、都道府県、市町村 | 異動届出書(解散) | 解散登記後、速やかに |
| □ | 税務署 | 給与支払事務所などの廃止届出書 | 解散登記後、速やかに |
| □ | 年金事務所 | 健康保険・厚生年金保険適用事業所全喪届 | 事実発生から5日以内 |
| □ | 労働基準監督署・ハローワーク | 労働保険関係成立届・雇用保険適用事業所廃止届 | 事業廃止後10日以内 |
| □ | 税務署など | 解散事業年度の確定申告書 | 解散日の翌日から2ヶ月以内 |
| □ | 法務局 | 清算結了登記申請書 | 清算事務報告承認後2週間以内 |
| □ | 税務署など | 清算確定申告書 | 残余財産が確定した日の翌日から1ヶ月以内 |
| □ | 各許認可の行政庁 | 各種許認可の廃止届 | 各行政庁の規定に準ずる |
これらの書類は会社の状況によって追加で必要となる場合があります。
専門家と密に連携しながら、確実に手続きを進めていきましょう。
廃業手続きにかかる費用の内訳・費用を抑える方法【法人向け】
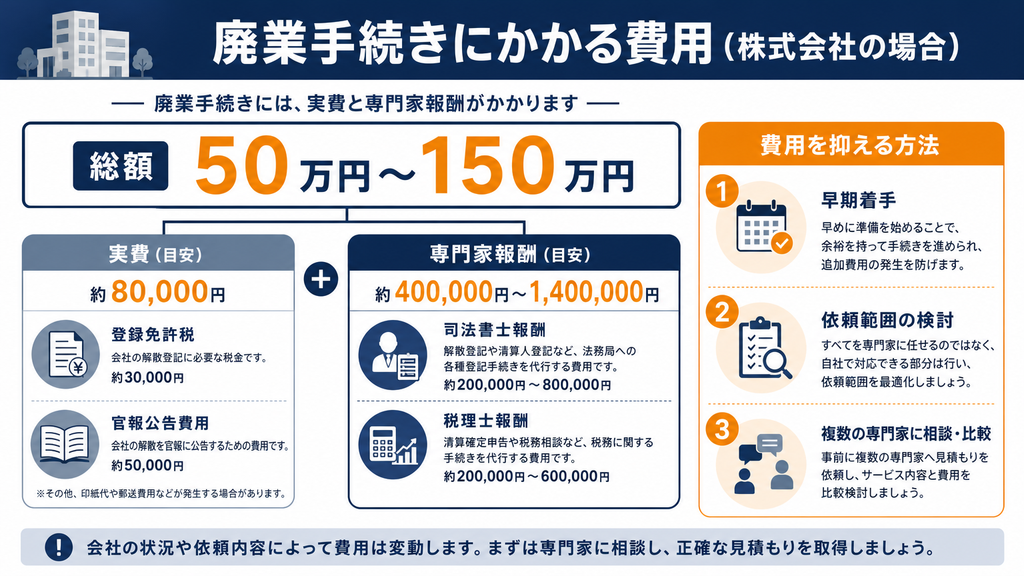
法人の廃業手続きにかかる費用は、実費(登記費用・官報公告費)で約8万円、これに専門家報酬が加わり総額50万円~150万円程度が相場です。費用を抑えるには、早期着手と専門家への依頼範囲の適切な検討が鍵となります。
廃業費用の全体像と主な項目
法人の廃業費用は、主に「法務局関連費用」「官報公告費用」「専門家報酬」「その他の実費」の4つのカテゴリーで構成されます。これらの費用は、会社の規模、債務状況、資産の種類、専門家への依頼範囲によって大きく変動します。
| 法務局関連費用 | 解散登記、清算結了登記などに必要な登録免許税。法律で定められた実費です。 |
| 官報公告費用 | 会社法で義務付けられている、債権者保護のための官報への公告掲載料。 |
| 専門家報酬 | 司法書士(登記)、税理士(税務申告)、弁護士(法務トラブル)など、各専門家へ支払う報酬。もっとも変動が大きい費用項目です。 |
| その他の実費・費用 | 資産処分費用、オフィスの原状回復費用、証明書発行手数料など、清算業務に伴い発生する費用。 |
これらの費用を総合的に見積もり、廃業計画に組み込むことが重要です。
特に専門家報酬は依頼する業務範囲によって大きく変動するため、事前に見積もりを取ることが必須となります。
法人廃業の費用相場と具体的な内訳
一般的な株式会社の廃業費用は、実費約8万円と専門家報酬を合わせ、総額50万円~150万円程度が相場です。会社の規模や手続きの複雑さによっては、これを上回ることもあります。
| 費用の分類 | 具体的な項目 | 金額の目安(相場) |
|---|---|---|
| 1. 実費(法定費用) | 解散登記(登録免許税) | 30,000円 |
| 清算人選任登記(登録免許税) | 9,000円 | |
| 清算結了登記(登録免許税) | 2,000円 | |
| 官報公告掲載料 | 約30,000円~40,000円 | |
| 【実費合計】 | 約71,000円~81,000円 | |
| 2. 専門家報酬 | 司法書士報酬(登記手続き一式) | 150,000円~300,000円 |
| 税理士報酬(各種申告手続き一式) | 250,000円~750,000円以上 | |
| その他(弁護士、社労士など) | 状況に応じて別途発生 | |
| 【総額の目安】 | 500,000円~1,500,000円以上 |
一般的な株式会社の廃業費用は、合計で50万円~150万円程度が目安となることが多いです。
特に、債務処理が複雑な場合や不動産処分に手間がかかる場合は、弁護士費用などが加わり、費用がさらに膨らむ可能性があります。
廃業費用を賢く抑えるためのポイントと節税対策
廃業費用を抑えるには、早期着手による固定費削減や、専門家への依頼範囲の適切な検討、そして欠損金の繰戻還付などの節税策の活用が有効です。これらのポイントを押さえることで、コストを賢く抑え、税負担を軽減することが可能になります。
| 事前準備の徹底と早期着手 | 廃業の意思決定後は速やかに動き出すことがコスト削減の基本です。計画的なスケジュールを立て、オフィスの賃料などの固定費が発生し続ける期間を最小限に抑えます。 |
| 専門家への依頼範囲の検討 | リスクの低い書類集めなどは自社で行い、専門性の高い登記や税務申告だけを専門家に依頼することで、報酬を削減できます。複数の事務所から相見積もりを取ることも有効です。 |
| 税務上の節税対策の活用 | 解散・清算事業年度に赤字が出た場合に前年度の法人税から還付を受けられる「欠損金の繰戻還付」や、資産の評価損計上など、廃業時特有の節税策を税理士と相談しながら活用します。 |
| 法人住民税均等割の早期停止 | 清算結了登記をスピーディーに完了させて法人格を消滅させ、毎年約7万円かかる法人住民税均等割の負担を最小限に抑えることが、直接的な節税につながります。 |
会社の廃業・清算時には、期限切れ欠損金の控除や清算事業年度の確定申告など複雑な法人税上の手続きが発生するため、適切な処理を行うには廃業実務に精通した税理士への相談が不可欠です。
これらのポイントを総合的に検討し、専門家と連携しながら計画的に費用を抑えた円満な廃業を目指しましょう。
廃業手続きは自分で行うべき?専門家に依頼すべき?【法人向け】
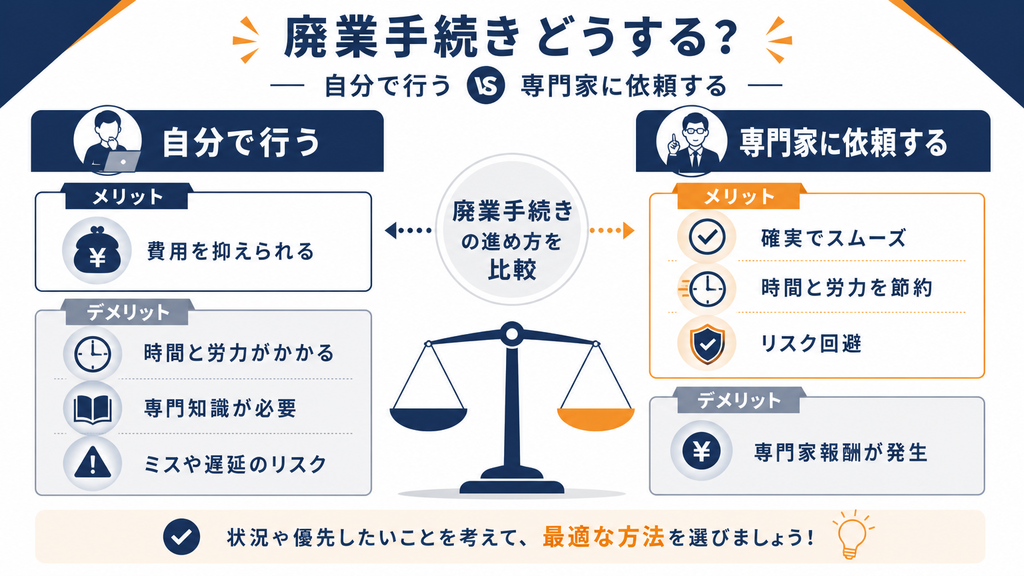
法人の廃業手続きは、法務・税務の専門性が高く、手続きの漏れが重大なリスクにつながるため、司法書士や税理士などの専門家に依頼することが強く推奨されます。自分で手続きを行うと費用は抑えられますが、多大な時間と労力、そして法的なリスクを伴います。
自分で廃業手続きを行う場合のメリット・デメリットと注意点
自分で廃業手続きを行う最大のメリットは費用を約8万円の実費に抑えられる点ですが、手続きの不備による法的リスクや多大な時間と労力がかかるという重大なデメリットがあります。このため、自力での手続きを検討する際は、慎重な判断が必要です。
| 分類 | 内容 |
|---|---|
| メリット | 専門家への報酬が発生しないため、登録免許税や官報公告費用などの実費のみ(約8万円)で手続きを終えられる点が最大の利点です。 |
| デメリット | 会社法や税法などの幅広い知識が必要で、書類の不備は手続きの遅延や法的なトラブルを招くリスクがあります。また、膨大な事務作業に追われ、本来注力すべき残務整理や関係者との調整がおろそかになる可能性があります。 |
| 注意点 | 特に登記申請や税務申告は、誤りが許されない専門領域です。手続きの遅延による過料や加算税、債権者保護手続きの不備による損害賠償請求など、金銭的なメリットをはるかに上回る損失を被るリスクがあります。 |
結論として、ごく小規模で資産・負債関係が非常にシンプルな会社を除き、法人の廃業手続きをすべて自力で行うことは現実的ではなく、リスクが高い選択といえます。
専門家に依頼するメリット・デメリットと依頼範囲の検討
専門家に廃業手続きを依頼する最大のメリットは、法的な正確性と迅速な手続きによりトラブルを回避できる点ですが、一方で数十万円からの報酬が発生するデメリットがあります。この費用を上回る価値があるかどうかが、判断のポイントになります。
| 分類 | 内容 |
|---|---|
| メリット | プロが正確かつ迅速に手続きを行うため、法的トラブルを未然に防げます。膨大な事務作業から解放され、経営者はステークホルダーへの対応や次のキャリアプランに集中できます。また、専門的な知見から最適な節税対策の提案を受けられることも大きな利点です。 |
| デメリット | 数十万円から数百万円のまとまった費用が報酬として発生します。また、自社の状況に合った信頼できる専門家を見つけるまでに、一定の時間と手間がかかる場合があります。 |
| 依頼範囲の検討 | 費用を抑えたい場合は、すべての手続きを一任するのではなく、自社でできる作業(書類収集など)と専門家に任せるべき作業(登記申請、税務申告)を切り分ける「ハイブリッド型」も有効です。 |
法人の廃業手続きにおいては、確実性と時間的・精神的負担の軽減という観点から、専門家への依頼が強く推奨されます。
各専門家(司法書士・税理士・弁護士など)の役割と費用相場
法人の廃業手続きでは、主に司法書士が登記、税理士が税務申告を担当し、必要に応じて弁護士や社会保険労務士が関与します。手続きは多岐にわたるため、それぞれの専門家の役割と費用相場を理解し、自社の状況に合わせて依頼先を見極めましょう。
| 司法書士(登記手続きの専門家) | 解散・清算結了登記の申請代理が主な役割。廃業には登記が必須のため、依頼は不可欠です。報酬相場は一連の手続きで15万円~30万円程度です。 |
| 税理士(税務・節税の専門家) | 解散・清算時の複雑な確定申告を代理します。節税アドバイスも受けられるため、こちらも依頼は必須といえます。報酬相場は各種申告で25万円~75万円以上が目安です。 |
| 弁護士(法的トラブル解決の専門家) | 債務超過の恐れがある場合や、債権者・従業員との紛争が発生した場合に依頼します。費用は状況により大きく異なり、着手金で30万円以上が一般的です。 |
| 社会保険労務士(労務の専門家) | 従業員の社会保険・労働保険の手続きを代行します。従業員がいる場合は依頼を検討します。報酬相場は5万円~15万円程度です。 |
| 行政書士(許認可手続きの専門家) | 建設業や飲食業など、許認可事業の廃止届の作成・提出を代行します。報酬相場は数万円~10万円程度です。 |
信頼できる専門家を選ぶための判断基準と相談先
信頼できる専門家を選ぶには、「廃業手続きの実績」「ワンストップ対応の可否」「費用体系の明確さ」「丁寧なコミュニケーション」の4つの基準で判断することが重要です。適切な専門家選びは、廃業を成功させる上でもっとも重要な要素の一つとなります。
| 廃業・清算手続きの実績と経験 | 廃業は特殊な手続きが多いため、過去の対応事例が豊富な専門家を選びます。 |
| ワンストップ対応の可否 | 登記、税務、労務などを一括でサポートする、または専門家同士が密に連携している事務所が理想的です。 |
| 費用体系の明確さ | 見積もりの内訳が分かりやすく、追加料金の可能性についても事前に納得がいくまで説明してくれるかを確認します。 |
| 丁寧なコミュニケーション | 経営者の不安に寄り添い、難しい専門用語を使わずに分かりやすく解説してくれるかが重要です。 |
相談先としては、まず既存の顧問税理士や司法書士が第一候補です。
心当たりがない場合は、商工会議所や、M&A仲介会社に相談することも選択肢の一つです。
M&A仲介会社であれば、廃業だけでなく事業譲渡など、会社を存続させる選択肢も含めて総合的に相談できます。
廃業手続きに関してよくある質問(FAQ)
法人の廃業手続きに関して、経営者や担当者からよく寄せられる質問とその回答をまとめました。
廃業手続きにかかる期間はどのくらいですか?
法人の廃業手続きにかかる期間は、最短でも約3〜4ヶ月程度です。
この期間には、法律で定められた2ヶ月以上の債権者保護期間(官報公告)が含まれるため、これより短縮することはできません。
会社の資産や負債の状況が複雑な場合、不動産の売却に時間がかかる場合、または債権者との交渉が必要な場合などは、半年から1年以上かかることもあります。
廃業手続きは自力で行うことはできますか?
理論上は可能ですが、推奨されません。
法人の廃業手続きには、会社法に基づく登記申請や、複雑な税務申告など、高度な専門知識が要求されます。
手続きに不備があると、過料(罰金)や追徴課税などのペナルティを受けるリスクがあります。
費用を抑えるメリットよりも、時間的・精神的負担や法務・税務上のリスクが大きいため、司法書士や税理士などの専門家に依頼するのが一般的です。
債務超過の会社でも廃業できますか?
資産よりも負債が多い「債務超過」の状態では、通常の廃業手続き(通常清算)はできません。
この場合、裁判所の監督下で法的に財産を整理する「特別清算」や「破産」といった手続きを選択する必要があります。
債務超過の疑いがある場合は、清算手続きを進める前に、速やかに弁護士などの専門家に相談し、適切な法的整理の方法を検討することが不可欠です。
廃業のメリット・デメリットは何ですか?
廃業の主なメリットは、経営の責任やプレッシャーや、事業に関する悩みから解放される点です。
一方、デメリットは、会社がこれまで築き上げてきた資産、技術、ブランド、取引先との関係、そして従業員の雇用がすべて失われてしまう点です。
また、手続きに相応の費用と時間がかかることもデメリットといえます。
廃業とM&A・事業承継ではどちらが良いですか?
どちらが良いかは会社の状況によります。
会社に独自の技術、優良な顧客基盤、ブランド価値などがあり、事業自体は黒字であるものの後継者がいない、といった場合にはM&Aや事業承継が有力な選択肢です。
M&Aであれば、会社や事業を第三者に売却することで、創業者利益を得られるだけでなく、従業員の雇用や取引先との関係も維持できます。
一方で、事業に将来性がなく、負債が多い場合は廃業を選択せざるを得ないこともあります。
廃業を決断する前に、一度、M&Aの可能性について専門家に相談することをお勧めします。
まとめ:スムーズな廃業手続きのためのサポート
法人の廃業手続きは、本記事で解説した通り、法務・税務・労務など多岐にわたる専門知識と、関係者への配慮が求められる複雑なプロセスです。
適切な手続きを怠ると、予期せぬ法的責任や経済的負担が生じるリスクがあるため、計画的な準備と専門家のサポートが不可欠です。
しかし、廃業は唯一の選択肢ではありません。
貴社がこれまで培ってきた技術やサービス、そして従業員の未来を守るために、M&A(事業売却)や事業承継という選択肢も視野に入れてみてはいかがでしょうか。
株式会社パラダイムシフトは、2011年の設立以来、IT領域に特化したM&Aアドバイザリーとして豊富な知識と経験を蓄積し、企業の経営課題に関するサポートやアドバイスを提供しています。
パラダイムシフトが選ばれる4つの特徴
- IT領域に特化したM&Aアドバイザリー
- IT業界の豊富な情報力
- 「納得感」と「満足感」の高いサービス
- プロフェッショナルチームによる適切な案件組成
M&Aで自社を売却したいと考える経営者や担当者の方は、ぜひお気軽にお問い合わせください。
またM&Aを成功させるためのコツについて全14ページにわたって説明した資料を無料でご提供しますので、下記よりダウンロードしてください。


廃業は会社を「畳む」というより、経営者自身の人生の「次のスタート」を切るための大仕事です。だからこそ、手続きを自分でやって費用をケチろうとするのだけは絶対にやめてください。
現場で見てきて一番痛々しいのは、書類仕事に追われて経営者が心身ともに擦り切れてしまうケース。特に従業員への告知や取引先との清算交渉は、理屈通りにいかない感情のぶつかり合いが必ず起きます。そんなタフな局面で、経営者が細かい事務手続きに脳のメモリを割いている余裕はありません。信頼できる税理士や司法書士に実務を丸投げし、自分は関係者への誠実な対応と、これからの身の振りに集中する。これこそが、最終的に一番コストもリスクも抑えられる賢い幕引きの鉄則です。